Ana Sayfa Blog Sayfa 28

YouTube Ve Amazon, TikTok Shop’a Karşı Yeni Bir Ticaret Cephesi Açıyor

TikTok Shop’ın içerik ile alışverişi aynı akışta birleştiren modeline karşı YouTube ve Amazon güçlerini birleştiriyor. YouTube, Amazon’u alışveriş platformunun affiliate partneri haline getirirken içerik üreticilerinin Amazon ürünlerini doğrudan videolarında ve canlı yayınlarında etiketlemesine izin vermeye başladı. Böylece izleyici, içerikten ayrılmadan ürün hakkında bilgiye ulaşabiliyor ve Amazon’a yönlendirilerek satın alma gerçekleştirebiliyor. İçerik üreticisi ise gerçekleşen satıştan komisyon kazanıyor.

Video Artık Sadece Ürünü Göstermiyor, Satışa Da Götürüyor

tiktok shop yenilenmis teknoloji kategorisini tanitiyor

Bu hamlenin asıl önemi, YouTube’un e-ticareti platformun yeni büyüme alanlarından biri olarak konumlandırması. TikTok Shop’ın başarısındaki temel avantajlardan biri, tüketicinin önce “ürün araması” yapmasını beklemek yerine ürünü içerik akışının içinde keşfettirmesi.

YouTube şimdi bu davranışı Amazon’un dev ürün kataloğuyla birleştiriyor. Bir içerik üreticisinin ürünü göstermesi, ürünün etiketlenmesi ve izleyicinin satın alma noktasına yönlendirilmesi arasındaki mesafe kısalıyor. Böylece klasik e-ticaretteki arama → ürün sayfası → satın alma akışı, giderek izle → keşfet → satın al modeline dönüşüyor.

Bu değişim perakendeciler açısından da önemli. Çünkü ürün keşfi artık yalnızca Google, marketplace veya marka web sitesi üzerinden gerçekleşmiyor. İçerik üreticisinin kendisi yeni nesil mağaza vitrini haline geliyor.

Amazon’un Gücü, YouTube’un Keşif Ekonomisiyle Birleşiyor

amazon, canlı alışveriş alışverişini prime video ve freevee'ye getiriyor

Amazon açısından iş birliği farklı bir avantaj sunuyor. Şirketin güçlü tarafı geniş ürün seçkisi ve satın alma altyapısıyken, YouTube tüketiciye ulaşma ve ürün keşfi tarafında güçlü bir konuma sahip. Bu iki yapı birleştiğinde Amazon, tüketicinin satın alma kararından önceki aşamaya daha güçlü biçimde dahil olabiliyor.

YouTube açısından ise mesele yalnızca Amazon ürünlerinin videolara eklenmesi değil. Platform, içerik üreticilerinin ticari değerini artırarak e-ticaret gelirlerinden daha fazla pay alma fırsatı yaratıyor. İçerik üreticisi artık yalnızca izlenme ve reklam geliri üzerinden değil, doğrudan satış üzerinden de ekonomik değer yaratabiliyor.

Bu nedenle rekabet artık yalnızca Amazon ile TikTok Shop arasında değil. Tüketicinin satın alma kararını kimin şekillendireceği konusunda YouTube, TikTok ve diğer sosyal platformlar arasında yeni bir yarış oluşuyor.

Türkiye’de Perakende İçin Ne Anlama Geliyor?

Türkiye’de TikTok Shop henüz bu modelin küresel ölçekteki kadar güçlü bir ticaret kanalı değil. Ancak influencer marketing, canlı yayın, sosyal medya üzerinden ürün keşfi ve marketplace satışları zaten birbirine giderek daha fazla yaklaşıyor.

Bu gelişme özellikle moda, güzellik, elektronik ve lifestyle markaları için yeni bir soru ortaya çıkarıyor: Markanın ürününü göstermek için mağaza ya da klasik reklam yeterli mi, yoksa ürünün keşfedildiği içerik akışının da bir parçası olmak mı gerekiyor?

Önümüzdeki dönemde markalar için influencer iş birliklerinin başarısı yalnızca erişim veya etkileşim üzerinden ölçülmeyebilir. İçeriğin kaç kişiyi ürünü keşfetmeye, kaç kişiyi ürün sayfasına ve kaç kişiyi satın almaya taşıdığı çok daha önemli hale gelebilir.

Asıl değişim çok net: E-ticaret artık tüketicinin ürünü aradığı yerde değil, ürünü keşfettiği yerde satış yapmaya çalışıyor. TikTok Shop’ın açtığı bu alanı şimdi YouTube ve Amazon birlikte büyütmeye hazırlanıyor.

PVH’de Calvin Klein Baskısı: Büyüme Hikâyesi Neden Yavaşlıyor?

Calvin Klein’daki gerileme, Tommy Hilfiger’ın yatay performansına rağmen PVH’nin ikinci çeyrek gelirlerini aşağı çekti. Şirketin geliri yıllık bazda %3 düşerek 2,1 milyar dolara gerilerken, Calvin Klein gelirleri %7 azalarak 913,3 milyon dolara indi. Tommy Hilfiger ise 1,13 milyar dolarlık gelirle geçen yılın aynı dönemine paralel kaldı.

İlk bakışta tablo zayıf görünse de detaylar daha dengeli. Calvin Klein’daki %7’lik düşüşün yaklaşık 4 puanı Amerika kıtasındaki toptan satış sevkiyatlarının zamanlamasından kaynaklandı. Buna karşılık PVH’nin e-ticaret gelirleri %4 büyüdü ve şirket özellikle Amerika ve Asya-Pasifik’te doğrudan tüketiciye satış tarafında momentum yakaladığını belirtiyor.

Calvin Klein’da Mesele Sadece Satış Değil, Marka Momentumunu Korumak

pvh, calvin klein ve tommy hilfiger 2026 finansal sonuçlarını açıkladı

Calvin Klein’ın performansındaki gerileme, markanın büyüme stratejisinin hâlâ yeniden yapılanma aşamasında olduğunu gösteriyor. PVH, markanın ürün, tüketici deneyimi ve pazarlama tarafındaki yatırımlarını artırırken; Jung Kook ve Raphinha gibi küresel isimlerle yürütülen kampanyalarla marka görünürlüğünü güçlendirmeye çalışıyor. Şirket, bu kampanyaların özellikle doğrudan tüketiciye satış ve ürün kategorilerindeki performansa katkı sağladığını belirtiyor.

Burada perakende açısından kritik nokta şu: Marka görünürlüğü ile ticari performans aynı şey değil. Güçlü bir kampanya tüketicinin dikkatini çekebilir ancak bunun mağaza trafiğine, e-ticarete ve tam fiyatlı satışa dönüşmesi gerekiyor. Calvin Klein’ın önündeki asıl test de marka iletişiminin yarattığı ilgiyi sürdürülebilir satış momentumuna çevirebilmek olacak.

Tommy Hilfiger Neden Daha Dengeli?

PVH’nin iki ana markası arasındaki fark da dikkat çekici. Tommy Hilfiger ikinci çeyrekte gelirini korurken, Calvin Klein’ın gelirindeki düşüş grup performansı üzerinde daha belirgin bir baskı oluşturdu. Bölgesel olarak da EMEA gelirleri %6 gerilerken, Amerika’da düşüş %1 ile sınırlı kaldı ve Asya-Pasifik %3 büyüdü.

PVH buna rağmen yıl geneli beklentisini değiştirmedi ve gelirin yaklaşık yatay kalmasını bekliyor. Şirketin düzeltilmiş hisse başına kâr beklentisi de 11,80–12,10 dolar aralığında korunuyor. İkinci çeyrekte kârlılığın beklentilerin üzerinde gerçekleşmesinde daha yüksek brüt marj, fiyatlama ve maliyet disiplininin etkili olması da satış düşüşünün şirket tarafından tamamen kontrol kaybı olarak görülmediğini düşündürüyor.

Bu noktada PVH’nin stratejisi daha net okunuyor: daha fazla satıştan önce daha sağlıklı satış. Şirket, doğrudan tüketiciye satışları ve e-ticareti büyütürken aynı zamanda daha güçlü ürün, daha yüksek ortalama satış fiyatı ve daha kontrollü maliyet yapısı üzerinden kârlılığı korumaya çalışıyor.

Türkiye Perakendesi İçin Ne Söylüyor?

Türkiye’de özellikle global moda markalarının büyüme stratejileri açısından Calvin Klein örneği önemli bir ayrım ortaya koyuyor. Marka bilinirliği yüksek olmak, tüketicinin markayı bugün de aynı ölçüde tercih edeceği anlamına gelmiyor. Ürün yeniliği, doğru fiyat konumlandırması, güçlü dijital deneyim ve kültürel olarak karşılık bulan iletişim birlikte çalışmadığında marka gücü satışa aynı hızla yansımayabiliyor.

PVH’nin yaklaşımı bu nedenle yalnızca “Calvin Klein satışları düştü” şeklinde okunmamalı. Şirket bir yandan Calvin Klein’ın marka momentumunu yeniden güçlendirmeye, diğer yandan Tommy Hilfiger’ın istikrarını korumaya çalışıyor.

Asıl değişim şu: Moda perakendesinde güçlü marka olmak artık tek başına yeterli değil; markanın bugün tüketiciye neden hâlâ relevant olduğunu sürekli yeniden kanıtlaması gerekiyor.

Lululemon’da Büyüme Formülü Zorlanıyor: Satışlar %4 Düştü

Lululemon, 2026 mali yılının ikinci çeyreğinde 2,42 milyar dolar gelir elde etti; ancak bu rakam geçen yılın aynı dönemine göre %4,3 düşüş anlamına geliyor. Karşılaştırılabilir satışlar da küresel ölçekte %9 gerilerken, şirket yıl geneli gelir ve kâr beklentilerini bir kez daha aşağı çekti. Özellikle markanın en büyük pazarı Amerika kıtasındaki zayıflık, toparlanmanın beklenenden daha uzun sürebileceğine işaret ediyor.

Sorun Sadece Trafik Değil, Ürünle İlgili Bir Soru İşareti

Lululemon’ın Amerika kıtasındaki geliri %8, karşılaştırılabilir satışları ise %12 geriledi. Markanın ikonik tayt kategorisindeki satışların yaklaşık %20 düşmesi, tüketicinin Lululemon’ın en güçlü olduğu temel ürünlere yönelik ilgisinin de zayıfladığını gösteriyor. Aynı dönemde daha bol ve “away-from-body” olarak tanımlanan modellerin daha iyi performans göstermesi ise tüketici tercihindeki değişimin ürün karmasına yansıdığını düşündürüyor.

Bu nedenle Lululemon’ın önündeki mesele yalnızca daha fazla müşteri çekmek değil. Tüketicinin markadan bugün ne beklediğini yeniden anlamak gerekiyor. Şirket de bu doğrultuda Kuzey Amerika mağazalarındaki SKU yoğunluğunu azaltıyor, ürün organizasyonunu kategori yerine aktivite bazında yeniden düzenliyor ve web sitesinin ürün ve kategori sayfalarını yeniliyor.

Çin’de Büyüme Var, Ancak Marka Algısı Baskı Altında

Uluslararası operasyonlar ilk bakışta daha olumlu görünüyor. Çin ana karasında gelir %4 artarken, sabit kur bazında %2 geriledi; karşılaştırılabilir satışlar ise sabit kur bazında %8 düştü. Avrupa ve Asya-Pasifik’in Çin dışındaki pazarlarını kapsayan diğer uluslararası bölgelerde ise gelir %5 arttı.

Çin’deki zayıflık yalnızca ekonomik koşullarla açıklanmıyor. Mayıs ayında Çin Seddi’ndeki bir marka etkinliğinde kullanılan davulun Japon menşeli olduğunun fark edilmesi sosyal medyada tepkiye yol açarken, şirketin Tmall’ın 618 alışveriş festivaline geçen yılın aksine katılmama kararı da e-ticaret performansını etkiledi. Lululemon şimdi farklı platformlarda canlı yayınlar ve yeni kampanyalarla Çin’de marka ilgisini yeniden güçlendirmeye çalışıyor.

Lululemonda Yeni CEO’nun Önündeki Liste Giderek Uzuyor

lululemon’dan 2026 i̇çin zayıf görünüm uyarısı

Lululemon’ın tam yıl gelir beklentisi 10,35–10,50 milyar dolar aralığına indirildi. Önceki beklenti 11–11,15 milyar dolar seviyesindeydi. Şirket ayrıca bu yıl açmayı planladığı net yeni mağaza sayısını yaklaşık 40’tan 35’e düşürürken pop-up mağaza sayısını da azaltacak.

Buna karşılık şirket pazarlama yatırımlarını artırıyor ve özellikle içerik üreticileri, sosyal medya ve sporcular üzerinden daha güçlü bir iletişim kurmaya hazırlanıyor. 8 Eylül’de CEO koltuğuna geçecek olan Heidi O’Neill’ın önündeki temel görev ise markanın özellikle Kuzey Amerika’daki ürün ve marka momentumunu yeniden oluşturmak olacak.

Perakende açısından Lululemon örneği önemli bir noktayı gösteriyor: Güçlü bir marka ve sadık müşteri topluluğu, ürün tüketici beklentisinden uzaklaşmaya başladığında tek başına büyümeyi garanti etmiyor. Ürün inovasyonu, kategori karması, fiyat-performans algısı ve kültürel iletişim aynı anda yeniden ele alınmak zorunda kalabiliyor.

Türkiye açısından doğrudan bir finansal karşılık olmasa da özellikle spor giyim ve lifestyle markaları için mesaj net: Kategori büyürken markanın büyümemesi, pazarın değil markanın tüketiciyle kurduğu değer ilişkisinin sorgulanmasını gerektirebilir.

Asıl değişim burada: Lululemon artık yalnızca yeni müşteriler kazanmak değil, kendi çekirdek ürünlerinin neden yeniden tercih edilmesi gerektiğini anlatmak zorunda.

Victoria’s Secret’ta Toparlanma Hız Kazandı: Satışlar %10 Arttı, Tahminler Yukarı Çekildi

Victoria’s Secret, 2026 mali yılının ikinci çeyreğinde güçlü bir performans sergileyerek toparlanma stratejisinin sonuçlarını almaya devam etti. Şirketin net satışları yıllık bazda %10 artarak 1,61 milyar dolara ulaştı. Karşılaştırılabilir mağaza satışları da %9 yükselirken, şirket yıl geneli satış ve kâr beklentilerini yukarı çekti.

Ancak sonuçların tamamı kusursuz bir tablo sunmuyor. Satış büyümesi ilk çeyrekteki %15 seviyesinden %10’a gerilerken, toplam satış Wall Street beklentisinin bir miktar altında kaldı. Buna rağmen şirketin kârlılığı güçlü biçimde arttı; net kâr 16,2 milyon dolardan yaklaşık 183 milyon dolara yükseldi.

Victoria’s Secret’ın Toparlanmasında Ürün Yeniden Merkezde

Şirketin performansında özellikle sütyen kategorisi ve PINK öne çıktı. Yönetim, sütyen işinin çift haneli büyüdüğünü ve bunun hem güçlü temel ürünlerden hem de yeni ürün inovasyonlarından beslendiğini belirtiyor. Bu durum, Victoria’s Secret’ın yeniden büyüme stratejisinin yalnızca marka iletişimine değil, doğrudan ürün teklifinin güçlendirilmesine dayandığını gösteriyor.

Bu, markanın son yıllardaki dönüşümü açısından önemli. Victoria’s Secret bir dönem yalnızca güçlü marka imajına ve büyük pazarlama kampanyalarına güvenen bir yapı olarak eleştirilirken, yeni dönemde ürün, müşteri kazanımı ve marka hikâyesi birlikte yönetiliyor. CEO Hillary Super de büyümeyi marka gücü, yeni müşteriler ve pazar payındaki kazanımlarla ilişkilendiriyor.

Şirket Büyürken Beklentiler De Neden Yükseliyor?

Victoria’s Secret yıl geneli net satış beklentisini 7,10–7,18 milyar dolar aralığına yükseltti. Önceki beklenti 7,03–7,13 milyar dolar seviyesindeydi. Düzeltilmiş faaliyet kârı beklentisi 560–590 milyon dolara, hisse başına düzeltilmiş kâr beklentisi ise 4,45–4,70 dolara çıkarıldı.

Burada perakende açısından dikkat çekici olan, şirketin büyümeyi yalnızca daha fazla mağaza açarak aramaması. Victoria’s Secret’ın mağaza ağı yıl sonunda yatay ya da hafif artış gösterecek. Bunun yerine mevcut mağazalardaki ürün verimliliği, tam fiyatlı satışların artırılması, daha az promosyon ve pazarlama yatırımlarının güçlendirilmesi marjları destekleyecek temel unsurlar arasında görülüyor.

Öte yandan şirketin hisseleri sonuçların ardından yaklaşık %13 geriledi. Bunun temel nedeni performansın zayıf olması değil, yatırımcı beklentilerinin oldukça yükselmiş olmasıydı. Yani Victoria’s Secret için yeni dönemin çıtası artık yalnızca büyümek değil, beklentilerin üzerinde büyümek.

Türkiye Perakendesi İçin Çıkarım

Victoria’s Secret örneğinde dikkat çeken nokta, yeniden büyümenin “markayı yeniden konuşulur hale getirmekten” daha fazlasını gerektirmesi. Güçlü iletişim, ancak doğru ürün ve ticari performansla birleştiğinde sürdürülebilir bir toparlanmaya dönüşüyor.

Türkiye’de de moda ve lifestyle markaları açısından benzer bir denklem geçerli. Tüketicinin daha seçici olduğu bir dönemde marka yatırımı önemli olsa da, asıl karşılık ürünün neden yeniden tercih edildiği, hangi kategorinin müşteriyi mağazaya getirdiği ve promosyon olmadan ne kadar değer yaratılabildiği üzerinden ölçülüyor.

Victoria’s Secret’ın ikinci çeyrek performansı bu açıdan bir “geri dönüş” hikâyesinden çok, marka toparlanmasının artık ürün ve ticari disiplin üzerinden test edildiğini gösteriyor.

Alışveriş Artık Seyahatin Son Durağı Değil, Rotanın Bir Parçası

Tüketicinin seyahat anlayışı değiştikçe perakendenin rolü de yeniden tanımlanıyor. Artık mağazalar yalnızca ziyaret edilen ya da alışveriş yapılan noktalar değil; seyahatin kendisini şekillendiren deneyim duraklarına dönüşüyor. The Bicester Collection’ın yeni seyahat rehberleri de bu dönüşümün dikkat çekici örneklerinden biri.

Perakende, Destinasyonun Kendisine Dönüşüyor

perakende

The Bicester Collection, bünyesindeki alışveriş köylerini yalnızca bir alışveriş noktası olarak konumlandırmak yerine, çevresindeki şehirler, restoranlar, galeriler, üreticiler ve yerel işletmelerle birlikte bir seyahat rotasının parçası haline getiriyor.

“The Thrill of Discovery” adı verilen rehberler iki farklı formatta hazırlanıyor. Yerel Pocket Guides, her Village ve çevresini kapsayan iki günlük rotalar sunarken; City Guides ise Londra, Paris, Madrid, Milano, Münih, Brüksel, Barselona ve Dublin gibi şehirleri 128 sayfalık rehberlerle ele alıyor. Amaç yalnızca ziyaretçiyi alışverişe getirmek değil, ziyaretçinin destinasyonda daha uzun kalmasını sağlamak.

Buradaki stratejik değişim önemli. Perakendeci artık “müşteri mağazaya nasıl gelir?” sorusundan önce “müşterinin bütün gününü nasıl tasarlayabiliriz?” sorusuna odaklanıyor.

Mağaza Tek Başına Değil, Ekosistemin İçinde Değer Yaratıyor

Bu yaklaşım, özellikle fiziksel perakendenin karşı karşıya olduğu temel sorulardan birine de yanıt veriyor: İnsanları yalnızca alışveriş için fiziksel lokasyona çekmek yeterli mi?

Güçlü destinasyon perakendesi, çevresindeki oteller, restoranlar, kültür noktaları ve bağımsız işletmelerle bağlantı kurduğunda çok daha geniş bir ekonomik değer yaratabiliyor. Bir ziyaretçinin yalnızca mağazaya gelip çıkması yerine bölgede daha fazla zaman geçirmesi; konaklama, yeme-içme, kültür ve alışveriş harcamalarının aynı yolculuk içinde birbirini beslemesini sağlayabiliyor.

Burada “deneyim” kelimesinin kendisi de yeniden düşünülmeli. Bir mağazaya restoran eklemek veya fiziksel bir aktivasyon yapmak tek başına deneyim yaratmıyor. Asıl değer, ziyaretçiye o lokasyonun kendine özgü hikâyesini keşfetmesi için bir neden sunabilmekte.

Türkiye’de Bunun Karşılığı Ne Olabilir?

Türkiye açısından bakıldığında bu model özellikle İstanbul, Kapadokya, İzmir, Antalya ve Bursa gibi turizm ile perakendenin kesiştiği destinasyonlarda karşılık bulabilir. Örneğin bir alışveriş merkezi veya outlet, yalnızca mağazaların bulunduğu bir alan olmak yerine; yakınındaki gastronomi noktalarını, tasarımcıları, üreticileri, kültürel durakları ve turistik deneyimleri bir rota altında birleştirebilir.

Bu model AVM’ler için de yeni bir düşünme alanı açıyor. Ziyaretçiyi yalnızca “alışveriş müşterisi” olarak değil, destinasyonun ziyaretçisi olarak görmek; kiracı karmasından etkinlik programına, gastronomiden dijital içeriklere kadar birçok alanı yeniden tasarlamayı gerektirebilir.

Özellikle yabancı turist açısından bu yaklaşım daha da önemli. Çünkü turist için alışveriş çoğu zaman seyahatten bağımsız bir aktivite değil; şehir deneyiminin bir parçası. Perakendeci, bu yolculuğun yalnızca bir durağı olmak yerine rotanın tasarlanmasına katkı sağladığında hem ziyaret süresini hem de toplam harcama potansiyelini artırabilir.

Asıl değişim çok net: Perakende artık insanları yalnızca mağazaya getirmeye çalışmıyor; mağazanın bulunduğu yeri gidilecek bir destinasyona dönüştürmeye çalışıyor.

Uber, Delivery Hero’yu 15 Milyar Dolara Almaya Bir Adım Daha Yaklaştı

Uber’in yaklaşık 14,8 milyar dolarlık Delivery Hero satın alımında kritik bir eşik daha geçildi. Delivery Hero’nun yönetim ve denetim kurulları, Uber’in hisse başına 41,50 avroluk teklifini adil ve yeterli buldu ve hissedarlara anlaşmayı kabul etmeleri yönünde tavsiyede bulundu. Hissedarların teklifi kabul etmesi için süre 5 Kasım 2026’da sona erecek.

Anlaşma tamamlandığında Uber’in teslimat operasyonu 99 pazara ulaşacak. İki şirketin 2025 yılı toplam brüt işlem hacmi yaklaşık 236 milyar dolar seviyesinde bulunurken, Uber’in Delivery Hero’daki ekonomik payı Prosus’un da desteğiyle yüzde 53’ün üzerine çıkabilecek.

Asıl Değişim: Küresel Teslimat Pazarı Yeniden Bölüşülüyor

uber eats

Bu satın alma yalnızca iki büyük teslimat platformunun birleşmesi anlamına gelmiyor. Uber, Delivery Hero’nun güçlü olduğu farklı coğrafyalardaki markaları ve operasyonları bünyesine katarak teslimat ekonomisindeki küresel ölçeğini ciddi biçimde büyütmeye hazırlanıyor.

Ancak anlaşmanın dikkat çekici taraflarından biri de Uber’in her pazarı satın alma kapsamına almaması. Rekabet endişelerini azaltmak amacıyla Delivery Hero, Uber Eats ile faaliyetlerin örtüştüğü 14 pazardaki operasyonlarını New York merkezli SSW Partners’a yaklaşık 1,6 milyar dolar karşılığında devredecek. Bu kapsamda Türkiye’deki Yemeksepeti de Uber’in satın alacağı şirketler arasında değil, SSW Partners’a aktarılacak operasyonlar arasında yer alıyor.

Dolayısıyla Türkiye açısından ortaya çıkan tablo oldukça farklı: Uber, Delivery Hero’yu satın alırken Yemeksepeti’ni de satın almıyor; Yemeksepeti Delivery Hero’dan ayrılarak SSW Partners’a geçiyor.

Türkiye’de Teslimat Rekabetinin Dengesi Yeniden Değişebilir

uber teslimat

Bu gelişme, Türkiye’de son dönemde hızlanan teslimat platformu konsolidasyonunun yeni bir aşamaya geldiğini gösteriyor. Uber daha önce Getir’in çevrim içi yemek siparişi ve hızlı market teslimatı faaliyetlerini devralırken, Trendyol GO satın alımıyla da yemek teslimatı tarafındaki varlığını güçlendirmişti. Delivery Hero anlaşması ise küresel ölçekte bu konsolidasyon dalgasının ne kadar büyüdüğünü ortaya koyuyor.

Yemeksepeti’nin SSW Partners’a geçişi ise Türkiye pazarı açısından yeni bir soru yaratıyor: Yeni sahip, Yemeksepeti’ni bağımsız bir platform olarak mı büyütecek, yoksa stratejik bir ortaklık ya da yeni bir satın alma sürecinin parçası mı olacak? Şu aşamada bunun yanıtı belli değil. Ancak platformun yeni bir sahiplik yapısına geçmesi, Türkiye’de restoran, market, hızlı ticaret ve lojistik ekosistemindeki rekabetin yeniden şekillenmesine neden olabilecek bir gelişme.

Daha geniş açıdan bakıldığında ise sektörün yönü oldukça net: Teslimat pazarında artık yalnızca daha fazla sipariş almak değil, daha geniş bir coğrafyada ölçek yaratmak ve operasyonları konsolide etmek önem kazanıyor. Uber–Delivery Hero anlaşması da bu dönüşümün en büyük örneklerinden biri olarak öne çıkıyor.

Mağaza Fiyatlarında Enflasyon İki Yılın Zirvesine Çıktı

Birleşik Krallık’ta mağaza fiyat enflasyonu ağustos ayında yıllık yüzde 1,5’e yükselerek iki yılı aşkın sürenin en yüksek seviyesine ulaştı. Temmuz ayında yüzde 0,9 olan artış, son üç aylık ortalama olan yüzde 1,2’nin de üzerine çıktı. Veriler, enerji, girdi ve emtia maliyetlerindeki yükselişin artık perakende fiyatlarına daha belirgin şekilde yansımaya başladığını gösteriyor.

Maliyet Baskısı Özellikle Gıdada Belirginleşiyor

ingiltere enflasyon etkileri

Gıda enflasyonu ağustosta yüzde 2,8’e yükselirken, temmuzdaki yüzde 2,2 seviyesinin üzerine çıktı. Buradaki en dikkat çekici hareket ise işlenmiş ve raf ömrü uzun ürünlerde görüldü. Ambient food enflasyonu yüzde 1,1’den yüzde 2,5’e yükselirken, bu kategoride ithalat ve işleme maliyetlerinin fiyatlara daha hızlı yansıdığı görülüyor.

Taze gıdada ise tablo daha sınırlı bir değişime işaret ediyor. Taze gıda enflasyonu yüzde 3’ten yüzde 3,1’e gerilerken üç aylık ortalama olan yüzde 3 seviyesinde kaldı. Bu ayrışma, perakendecilerin maliyet baskısını tüm kategorilere aynı ölçüde yansıtmadığını gösteriyor.

Perakendeci İçin Asıl Denklem: Maliyeti Mi, Müşteriyi Mi Korumak?

enflasyon

Gıda dışı ürünlerde enflasyon da yüzde 0,2’den yüzde 0,9’a yükseldi. Elektronik ürünlerde özellikle yapay zekâ yatırımlarının artırdığı bellek çipi ve depolama maliyetleri fiyatları yukarı iterken, giyim tarafında perakendeciler yeni eğitim-öğretim dönemi öncesinde fiyatları düşük tutarak tüketiciye değer sunmayı tercih etti.

Bu nokta perakende stratejisi açısından önemli. Maliyetler yükselirken tüm kategorilerde aynı oranda fiyat artışına gitmek, özellikle hane bütçelerinin baskı altında olduğu bir dönemde talebi daha da zayıflatabilir. Bu nedenle perakendeciler açısından önümüzdeki dönemde kategori bazlı fiyatlandırma, promosyonların daha seçici kullanılması ve fiyat rekabetinin korunması daha kritik hale geliyor.

NIQ’nun değerlendirmesine göre yaz dönemindeki bazı promosyonların sona ermesiyle fiyat artışının hızlanması beklenirken, tedarik zincirlerindeki baskıların da devam etmesi sonbaharda fiyat rekabetini artırabilir. Perakendecilerin yükselen maliyetleri ne ölçüde absorbe edebileceği ise yatırım, istihdam ve marjlar üzerinde belirleyici olacak.

Birleşik Krallık verisi doğrudan Türkiye’ye aktarılabilecek bir gösterge değil; ancak maliyet enflasyonu ile tüketicinin fiyat hassasiyeti arasındaki denge Türkiye perakendesi açısından da önemli bir karşılık taşıyor. Özellikle gıda, elektronik ve giyim gibi farklı fiyat dinamiklerine sahip kategorilerde tek tip fiyat artırımı yerine kategori bazlı stratejilerin daha fazla önem kazanması beklenebilir.

Önümüzdeki dönemde perakendeci için soru yalnızca “Maliyet ne kadar arttı?” olmayacak. “Bu maliyet artışının ne kadarını fiyata yansıtabilirim ve müşteriyi kaybetmeden marjımı nasıl koruyabilirim?” sorusu, sonbahar döneminin temel perakende denklemlerinden biri haline geliyor.

Türk Hazır Giyim Sektörü Paris’te Gücünü Gösterecek

EHKİB, Premiere Vision Manufacturing Paris’e 21’inci kez milli katılım düzenliyor Türk hazır giyim sektörü Fransa pazarındaki konumunu PV Paris’te güçlendirecek

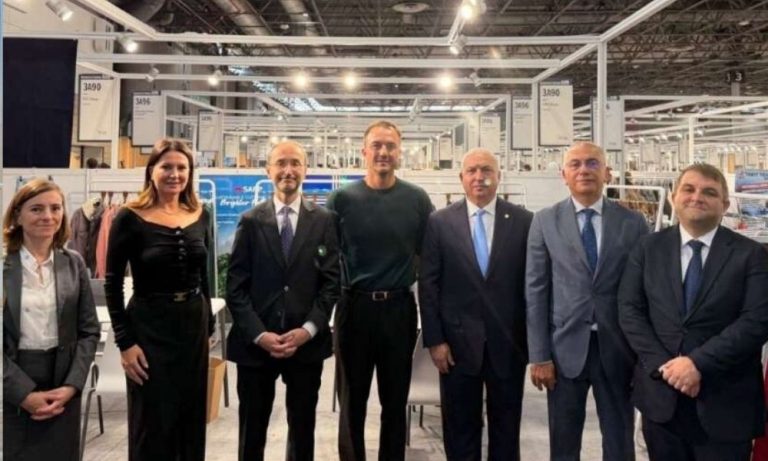
Ege Hazırgiyim ve Konfeksiyon İhracatçıları Birliği (EHKİB), moda sektöründe dünyanın önde gelen ve en prestijli buluşmaları arasında yer alan Premiere Vision Manufacturing Paris Fuarı’na 1-3 Eylül 2026 tarihlerinde 21’inci kez milli katılım organizasyonu gerçekleştiriyor.

Dünya moda endüstrisinin önemli merkezlerinden Paris’te yılda iki kez düzenlenen Premiere Vision Paris; hazır giyimden kumaşa, iplikten deriye, aksesuardan tasarıma kadar moda endüstrisinin tüm bileşenlerini aynı çatı altında buluşturuyor.

EHKİB, 19 Türk hazır giyim ihracatçısıyla fuarda yer alarak sektörün üretim kabiliyetini, tasarım gücünü, esnek üretim altyapısını ve sürdürülebilirlik alanındaki dönüşümünü uluslararası alıcılara tanıtacak.

Bağcı: “Fransa dünyanın en büyük üçüncü giyim ithalatçısı”

Ege Hazır giyim ve Konfeksiyon İhracatçıları Birliği Başkanı Çağlar Bağcı, Avrupa Birliği’nin Türkiye hazır giyim sektörünün en önemli ihracat pazarı olduğunu, Fransa’nın ise sektör açısından stratejik ülkelerin başında geldiğini söyledi.

Türkiye’nin Fransa’ya hazır giyim ihracatının 2026 yılının Ocak-Temmuz döneminde geçen yılın aynı dönemine göre yüzde 13 azalarak 468 milyon dolar seviyesinde gerçekleştiğini paylaşan Bağcı, şöyle devam etti:

“Fransa, Türkiye genelinde en fazla hazır giyim ve konfeksiyon ihracatı gerçekleştirdiğimiz 6’ncı büyük pazar konumunda. Ege Hazırgiyim ve Konfeksiyon İhracatçıları Birliğimiz açısından ise Fransa 8’inci büyük ihracat pazarımız. Fransa 2025 yılında yaklaşık 30 milyar dolarlık hazır giyim ithalatı gerçekleştirdi. ABD ve Almanya’nın ardından dünyanın en büyük üçüncü giyim ithalatçısı konumunda bulunuyor. Türkiye ise Çin, Bangladeş ve İtalya’nın ardından Fransa’nın dördüncü büyük giyim tedarikçisi. Bu tablo, Fransa pazarının sektörümüz açısından taşıdığı potansiyeli açık şekilde ortaya koyuyor.”

“Türkiye fuarın en güçlü katılımcı ülkeleri arasında”

Premiere Vision Paris’in Türk moda endüstrisinin Avrupa’daki konumunu güçlendirmesi açısından kritik bir platform olduğunun altını çizen Bağcı, Türkiye’nin fuardaki güçlü varlığının uzun yıllara dayandığını dile getirdi.

Bağcı, “Türkiye; yaklaşık 200 kumaş, hazır giyim, deri ve aksesuar üreticisiyle Premiere Vision Paris’e en fazla katılımcı gönderen ülkelerin başında geliyor. Bu güçlü katılım, Türk moda endüstrisinin küresel tedarik zincirindeki öneminin de göstergesi. Türkiye olarak Avrupa’ya coğrafi yakınlığımız, hızlı ve esnek üretim kabiliyetimiz, güçlü tekstil ve hazır giyim altyapımız, tasarım yetkinliğimiz ve sürdürülebilir üretime yönelik yatırımlarımızla rakiplerimizden ayrışıyoruz.” diye konuştu.

“Fiyat rekabetinden katma değer rekabetine geçmek zorundayız”

Türk hazır giyim sektörünün son yıllarda küresel pazarlarda yoğun bir rekabet ortamıyla karşı karşıya olduğuna işaret eden Bağcı, artan üretim maliyetleri nedeniyle Türkiye’nin özellikle fiyat odaklı siparişlerde Asyalı ve Kuzey Afrikalı rakipleriyle rekabet etmekte zorlandığını vurguladı.

Bağcı sözlerini şöyle sürdürdü:

“Hazır giyim sektörümüzün küresel rekabette yeniden ivme kazanması için fiyat rekabetinden ziyade tasarım, inovasyon, sürdürülebilirlik, dijitalleşme, hızlı teslimat ve yüksek katma değerli üretime odaklanması gerekiyor. Avrupa’nın yakın coğrafyadan tedarik eğilimi Türkiye açısından önemli bir fırsat. Bu avantajı kalıcı hale getirmek için müşterilerimizle doğrudan temasımızı artırmamız ve uluslararası fuarlarda güçlü şekilde yer almamız gerekiyor. Premiere Vision Paris’i bu açıdan yalnızca bir fuar değil, sektörümüzün Avrupa’daki mevcut müşterileriyle ilişkilerini geliştirdiği ve yeni iş bağlantıları kurduğu stratejik bir platform olarak görüyoruz.”

Seyfeli: “Fransa pazarındaki payımızı korumak ve büyütmek istiyoruz”

Ege Hazır giyim ve Konfeksiyon İhracatçıları Birliği Yönetim Kurulu Üyesi ve Dış Pazar Komitesi Başkanı Seray Seyfeli ise Türk hazır giyim sektörünün son dönemde artan üretim maliyetleri nedeniyle geçmiş yıllardaki maliyet avantajını önemli ölçüde kaybettiğine dikkat çekti.

Türkiye’nin Fransa pazarındaki güçlü konumunu korumasının sektör açısından büyük önem taşıdığını vurgulayan Seyfeli, “Fransa pazarında hemen arkamızda Hindistan, Vietnam ve Tunus gibi güçlü ihracatçı ülkeler bulunuyor. Bu ülkelere karşı mevcut konumumuzu korumak ve pazar payımızı artırmak için müşterilerimizle yakın temas halinde olmamız gerekiyor. Premiere Vision Paris gibi sektörün küresel ölçekte referans kabul edilen fuarlarına düzenli katılım sağlamamız bu nedenle çok önemli.” dedi.

“Müşteriye yakın olmak her zamankinden daha önemli”

Avrupalı markaların tedarik kararlarında fiyatın yanı sıra hız, esneklik, kalite, düşük adetli üretim kabiliyeti, sürdürülebilirlik ve izlenebilirlik kriterlerinin giderek daha belirleyici hale geldiğine işaret eden Seyfeli, Türkiye’nin bu alanlarda önemli avantajlara sahip olduğunu kaydetti.

Seyfeli, “Avrupa pazarına yakınlığımız sektörümüzün en önemli avantajlarından biri. Ancak yalnızca coğrafi yakınlık yeterli değil. Alıcıların değişen beklentilerini yakından takip etmek, sürdürülebilir üretim altyapımızı geliştirmek, tasarım ve koleksiyon gücümüzü artırmak ve müşterilerimizle sürekli iletişim halinde olmak zorundayız. PV Paris bu anlamda sektörümüz için son derece değerli. EHKİB olarak fuara 19 firmamızla katılıyoruz. Firmalarımızın yeni müşterilere ulaşmasını sağlarken mevcut müşterileriyle ticari ilişkilerini güçlendirmelerini hedefliyoruz.” diye konuştu.

40 ülkeden yaklaşık 1.000 üretici Paris’te buluşacak

Küresel moda endüstrisinin önemli buluşma noktalarından Premiere Vision Paris Fuarı, dünyanın dört bir yanından tekstil ve moda profesyonellerini bir araya getirecek.

Fuar kapsamında iplik, kumaş, deri, hazır giyim, aksesuar ve tasarım başta olmak üzere moda endüstrisinin farklı alanlarında faaliyet gösteren 40 ülkeden yaklaşık 1.000 üreticinin koleksiyonlarını uluslararası alıcıların beğenisine sunması bekleniyor.

Premiere Vision Paris’in Şubat 2026 edisyonunu yaklaşık 20 bin sektör profesyoneli ziyaret etmişti. Eylül buluşmasında da dünyanın önde gelen moda markalarının satın alma ekipleri, tasarımcılar, üreticiler, tedarikçiler ve sektör profesyonellerinin Paris’te bir araya gelmesi bekleniyor.

EHKİB’den uluslararası pazarlarda kesintisiz tanıtım

Ege Hazır giyim ve Konfeksiyon İhracatçıları Birliği, Türk hazır giyim sektörünün uluslararası pazarlardaki görünürlüğünü artırmak, ihracatçıların yeni müşterilere ulaşmasını sağlamak ve mevcut pazarlardaki konumunu güçlendirmek amacıyla Premiere Vision Manufacturing Paris Fuarı’na uzun yıllardır düzenli olarak milli katılım organizasyonu gerçekleştiriyor.

EHKİB, 1-3 Eylül 2026 tarihlerindeki organizasyonla Premiere Vision Manufacturing Paris’e 21’inci kez milli katılım gerçekleştirerek Ege Bölgesi’nin tasarım, üretim, kalite ve sürdürülebilirlik kabiliyetini dünyanın önde gelen moda profesyonelleriyle buluşturacak.

Premiere Vision Manufacturing Paris Fuarı’na EHKİB milli katılımıyla katılan firmalar:

AKÇAKAYA GROUP TEKSTİL

BETA KONF. TEKSTİL

BETOBE TEKSTİL

BÜŞRA TRİKO TEKSTİL

COLLETTİ TOROSAN

DEMİRIŞIK TEKS. KONF.

DND TEKSTİL

FORMAL TRİKO TEKSTİL

GÜLSEN TEKS.

İYA TEKSTİL

KREATEKS TEKSTİL

MEBA DIŞ TİCARET TEKSTİL

MERGÜ TEKSTİL KONF.

MODALT TEKSTİL KONF.

ÖZTEK HAZIR GİYİM

RAL TEKSTİL

RASA TEKSTİL

SELEKSİYON TEKSTİL

TEORI TOPTAN İMALAT İHR. TEKSTİL

Nestlé, Vitamin Ve Takviye İşinde Portföyünü Yeniden Çiziyor

Nestlé, ana akım vitamin, mineral ve takviye ürünlerinden oluşan işini ABD merkezli özel sermaye şirketi Yellow Wood Partners’a 1 milyar dolar karşılığında satmak üzere anlaşmaya vardı. İşlem; Nature’s Bounty, Osteo Bi-Flex, Ester-C, Gard, Nuun, Puritan’s Pride ve Sisu olmak üzere yedi markanın yanı sıra ABD’deki özel markalı takviye faaliyetlerini, üretim, paketleme, depolama ve dağıtım operasyonlarını da kapsıyor. Söz konusu iş kolu 2025’te 1,2 milyar dolar satış gerçekleştirdi. İşlemin, gerekli onayların ardından 2027’nin ilk yarısında tamamlanması bekleniyor.

Nestlé Takviyelerden Çıkmıyor, Odağını Değiştiriyor

nestle marka

Buradaki kritik nokta, Nestlé’nin sağlık ve beslenme kategorisinden tamamen çekilmesi değil. Şirket, ana akım takviye ürünlerinden uzaklaşırken premium ve bilim odaklı sağlık ürünlerine daha fazla ağırlık vermeyi tercih ediyor. Nestlé’nin portföyünde kalan Solgar ve Pure Encapsulations gibi markalar, şirketin kategoride daha yüksek katma değerli alanlara odaklanma stratejisinin merkezinde yer alıyor. CEO Philipp Navratil de şirketin kaynaklarını rekabet avantajının daha güçlü olduğu alanlara yönlendirdiğini ve ana akım VMS işinin farklı bir sahiplik yaklaşımına ihtiyaç duyduğunu belirtiyor.

Bu açıdan satış, yalnızca bir varlık elden çıkarma operasyonu olarak değil, Nestlé’nin dev portföyünü daha seçici hale getirme hamlesi olarak okunabilir. Şirket son dönemde su ve premium içecekler gibi farklı alanlarda da portföyünü yeniden düzenliyor. Yeni yönetimin yaklaşımı, çok sayıda kategoride bulunmaktan ziyade markanın güçlü rekabet avantajına sahip olduğu alanlarda daha derinleşmeye işaret ediyor.

Satın Alan Taraf İçin Asıl Fırsat Markaları Yeniden Büyütmek

Yellow Wood Partners açısından ise tablo farklı. Özel sermaye şirketi, satın aldığı markaları bağımsız bir yapı altında yöneterek özellikle hidrasyon, bağırsak sağlığı ve bağışıklık gibi tüketici talebinin güçlü olduğu alanlarda büyümeyi ve inovasyonu hızlandırmayı hedefliyor. Yani Nestlé’nin büyük portföy içerisinde önceliklendirmediği markalar, daha odaklı bir sahiplik yapısıyla yeniden konumlandırılabilir.

Perakende açısından burada dikkat çeken konu da bu: Büyük şirketlerin portföylerinden çıkardığı her marka değersiz hale gelmiş olmuyor. Bazen aynı marka, daha küçük ve kategoriye odaklanmış bir yapı altında daha hızlı karar alabilen, daha spesifik tüketici ihtiyaçlarına yatırım yapan bir modele geçebiliyor. Bu da özellikle sağlık, güzellik ve wellness gibi kategorilerde marka sahipliğinin operasyonel çeviklik üzerindeki etkisini yeniden gündeme getiriyor.

Türkiye Açısından Ne Söylüyor?

Türkiye’de de vitamin, takviye ve wellness kategorisi eczane kanalının yanı sıra online kanallar, marketplace’ler ve uzmanlaşmış sağlık-güzellik perakendesi üzerinden daha görünür hale geliyor. Nestlé’nin hamlesi doğrudan Türkiye pazarına yönelik bir değişiklik anlamına gelmese de global ölçekte kategorinin tek bir çatı altında genişlemekten ziyade uzmanlaşmış marka ve iş modellerine doğru ilerlediğini gösteriyor.

Asıl değişim şu: Büyük tüketici şirketleri artık yalnızca “hangi kategoride büyüyebiliriz?” sorusunu değil, “hangi kategoride gerçekten rekabet avantajımız var?” sorusunu soruyor. Nestlé’nin vitamin ve takviye portföyündeki bu ayrışma da önümüzdeki dönemde global tüketici şirketlerinde daha fazla portföy sadeleşmesinin habercisi olabilir.

High5, İstinyePark İstanbul’da Yeni Bir Gece Koşu Rotası Çizdi

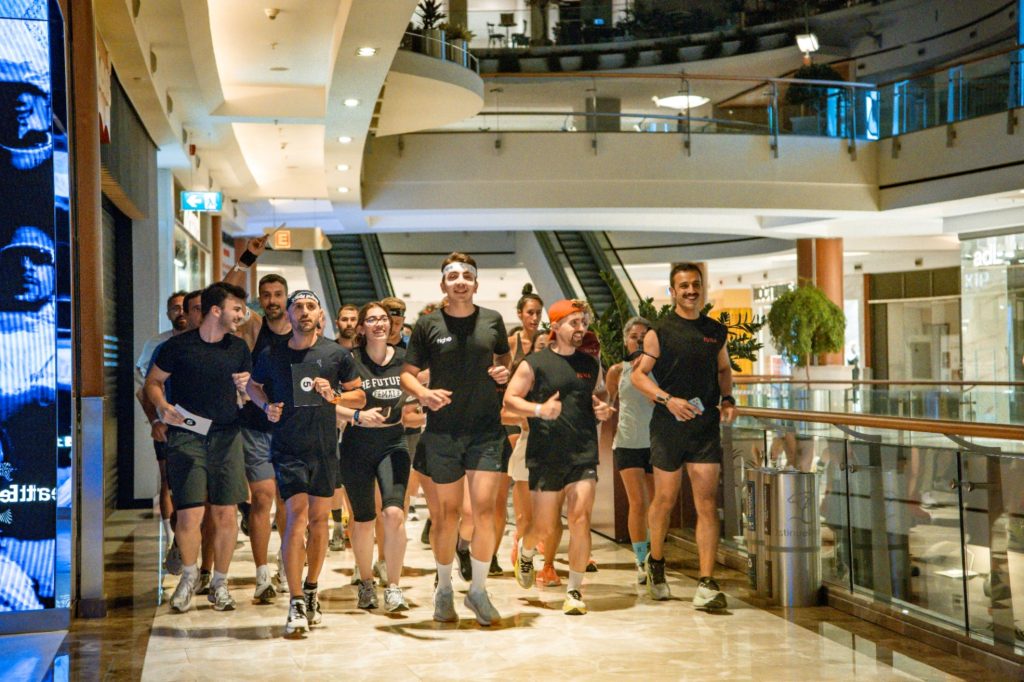
Spor dünyasının yeni nesil yaşam alanı High5, İstinyePark iş birliğiyle deneyim odaklı gece koşusu akımını İstanbul’a taşıdı. İstanbul’da ilk kez düzenlenen “The Inside Run: 5 Teams, 5 Missions”, deneyim ve eğlenceyi aynı parkurda buluşturdu. High5 komünitesinden koşu gruplarının da katıldığı etkinlikte 100 koşu tutkunu beş takıma ayrılarak gece boyunca beş farklı görevi tamamladı.

kosu 4

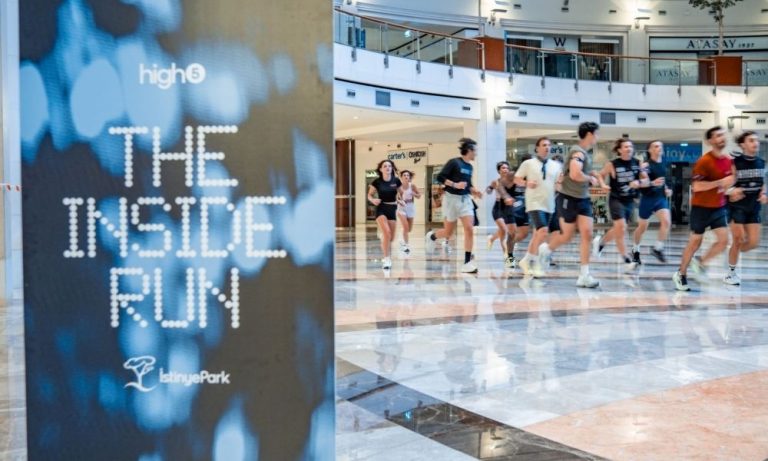
Geçtiğimiz günlerde İstanbul’daki ilk mağazasını açan High5, bu kez İstinyePark iş birliği kapsamında şehre yepyeni bir gece koşu rotası kazandırdı. Dubai’de doğan bu akımı Türkiye’ye taşıyan High5, gece koşusu deneyiminde farklı bir rota çizdi. İstinyePark’ın koridorları, deneyim ve eğlencenin buluştuğu 700 metrelik bir koşu parkuruna dönüştü. “The Inside Run: 5 Teams, 5 Missions”, hız kadar uyumun, yaratıcılığın ve birlikte hareket etmenin de öne çıktığı bir geceye sahne oldu.

High5 komünitesinin parçası olan koşu gruplarının da yer aldığı 100 katılımcı, ana meydanda buluşarak 20’şer kişilik ve farklı renklerle temsil edilen beş takıma ayrıldı. Isınma ve parkur bilgilendirmesinin ardından ana meydandan start alan takımlar, 700 metrelik parkuru birlikte tamamladı. Yarış boyunca High5 dünyasından ilham alan dört farklı istasyonda takım ruhlarını ortaya koydu.

Beş takım aynı ritimde buluştu

ortak alan 2

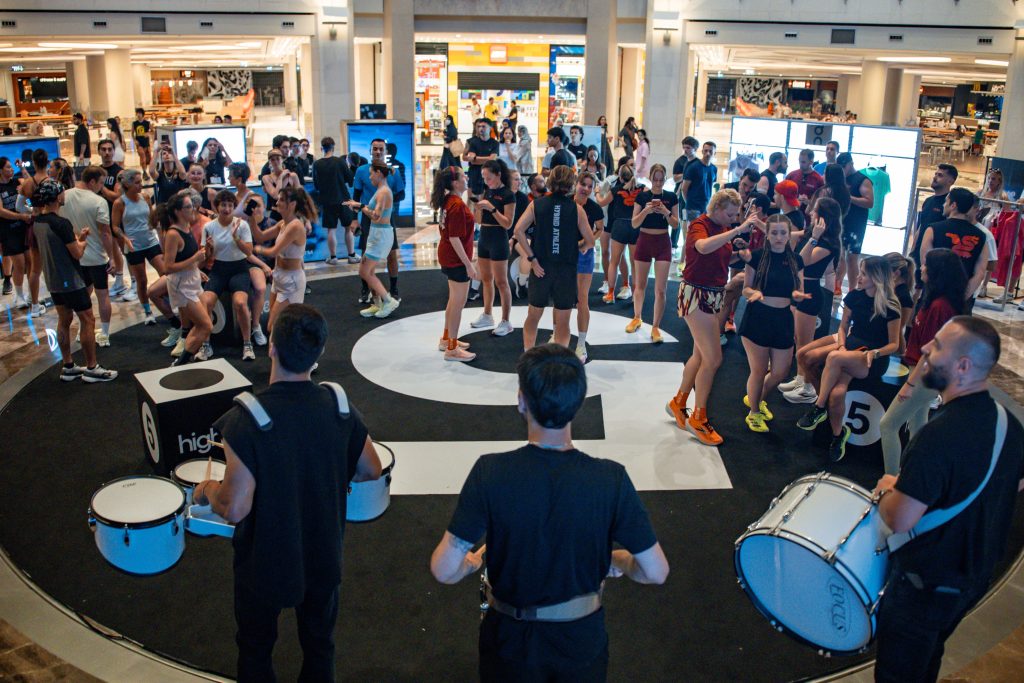
The Inside Run’ın ilk etabında takımlar, 700 metrelik koşu parkurunu tüm üyeleriyle birlikte tamamladı. Beat the Line’da bando ritmine uyum sağlayarak 50 metrelik mesafeyi geçen katılımcılar, High5 Gate’te kendilerini bekleyen destek ekibiyle sol el, sağ el ve çift el hareketlerinden oluşan High5 dizisini eksiksiz tamamladı.

The Inside Photo görevinde 20 kişilik takımların tamamı aynı fotoğraf karesinde yer aldı. The Freeze Room’da ise hareketin yerini kısa süreliğine sessizlik aldı. Takım üyeleri, belirlenen alan içinde 30 saniye boyunca hareketsiz kalarak son görevlerini tamamladı. Her istasyondan alınan özel “pass” kartları, takımları gecenin finaline taşıdı.

Gecenin finalinde The Inside Quiz heyecanı

ortak alan

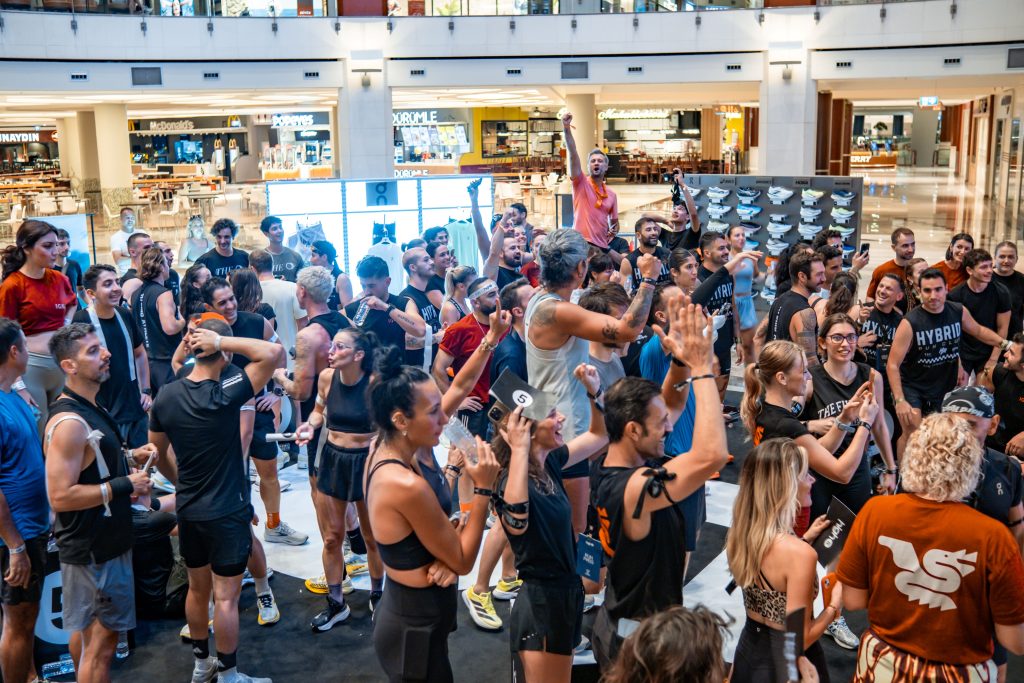
Tüm görevleri tamamlayan takımlar, The Inside Quiz için yeniden ana meydanda bir araya geldi. Her takımın seçtiği temsilci, hız ve bilgiyi buluşturan final sorularını yanıtladı. Sorulara en hızlı ve doğru cevapları veren ekip quiz etabının galibi olurken, istasyonlarda öne çıkan takımlar da farklı ödüllerin sahibi oldu.

Takım renkleri, bando ritimleri ve DJ performansıyla enerjisi gece boyunca devam eden The Inside Run, kazananların açıklanması ve toplu fotoğraf çekiminin ardından Oasis5’ın sağlıklı içecekleri eşliğinde tamamlandı.

High5 komünitesini bir araya getiren gecenin katılımcıları arasında [X], [Y] ve [Z] de yer aldı. Davetliler, hareket, müzik ve takım ruhuyla şekillenen The Inside Run’ın enerjisine ortak oldu.