Ana Sayfa Blog Sayfa 71

BMD Verileri Uyardı: Perakendede Kira Krizi Büyüyor

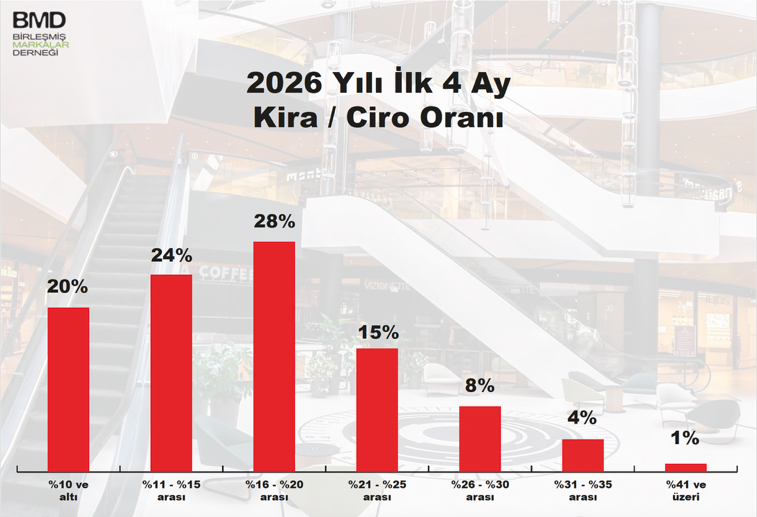
Birleşmiş Markalar Derneği (BMD) Başkanı Sinan Öncel, dernek üyelerinin yüzde 56’sının kiranın ciroya oranında kritik değer olarak kabul edilen yüzde 15 ve üzerinde bir rakamı kira olarak ödediğini belirterek, “Üstelik ciroyu da yüksek indirimlerle yapıyor.” dedi.

Cazip indirim kampanyalarına rağmen adet satışlarında kayda değer artış yakalayamayan markaların kira/ciro oranındaki bozulma hızlanarak devam ediyor. Mağaza ekonomisini giderek daha fazla zorlayan kira, perakende sektörünün geleceğini tehdit eden yapısal bir soruna dönüşüyor.

Çatısı altındaki 514 marka ile gıda dışı perakende sektörünün en önemli temsilcisi olan Birleşmiş Markalar Derneği (BMD), üyeleri arasında gerçekleştirdiği nisan ayı anketinin sonuçlarını açıkladı.
1
2

Anketi değerlendiren BMD Başkanı Sinan Öncel, Ramazan Bayramı alışverişinin etkisiyle Mart ayının özellikle giyim ve ayakkabı kategorileri için canlı geçtiğini hatırlattı. Nisan ayında ise özellikle giyim ve ayakkabı kategorilerinde belirgin bir daralma olduğunu bildiren Öncel, şunları söyledi:

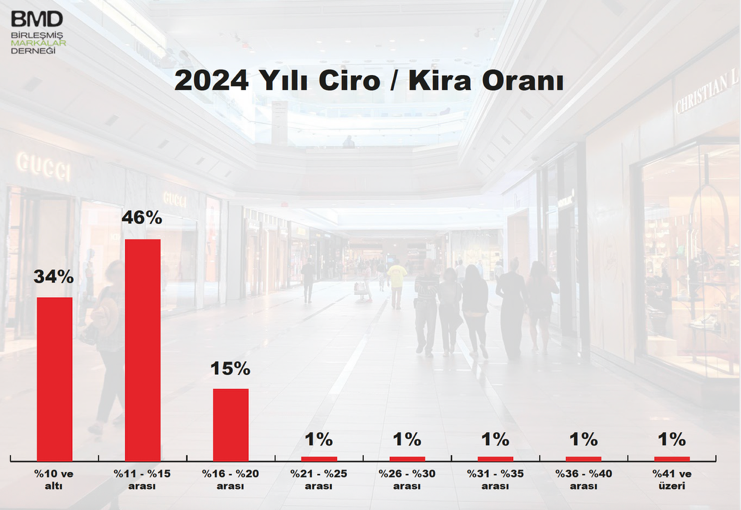
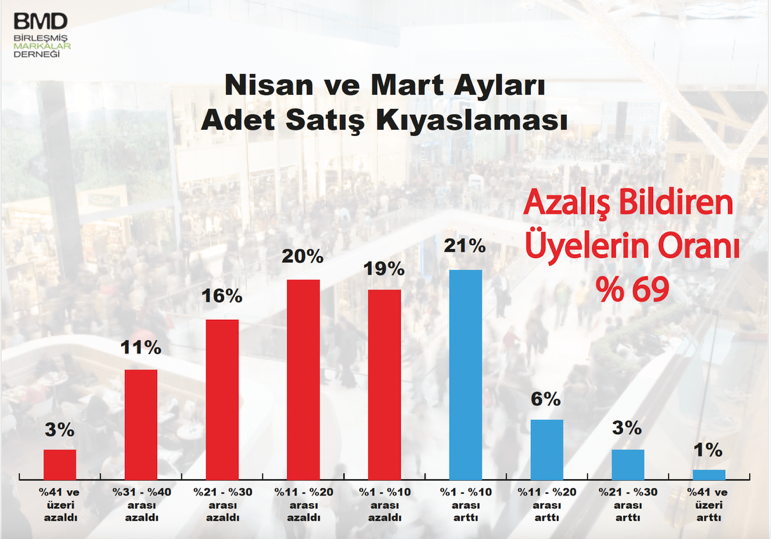
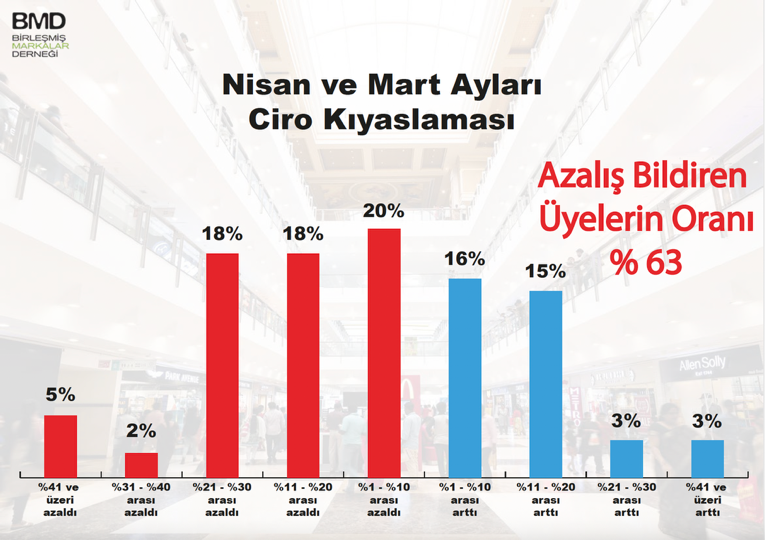
“Markalarımızın yüzde 69’u Mart ayına göre Nisan’da daha az adet satışı gerçekleştirebildi. Yine Nisan ayında üyelerimizin yüzde 63’ü, bir başka ifade ile neredeyse her üç markamızdan ikisi, daha az ciro yapabildi. Birbirinden cazip indirimlere rağmen, Nisan ayında adet satışı düşen markalarımızın oranı hazır giyimde yüzde 68, ayakkabıda ise yüzde 77 oldu. Özellikle giyim ve ayakkabı kategorilerinde cironun yüzde 60-70’i indirimli satışlardan elde edildiği için bu tablo kârsızlığı da beraberinde getiriyor. Nisan’dan Nisan’a bir yıllık değişime baktığımızda markalarımızın yüzde 64’ünün ciro artışı yüzde 30’un, yani TÜFE’nin altında kaldı. Cirodaki artış sınırlı olmasına rağmen, kiralarda enflasyonun çok üzerinde artışlarla karşı karşıyayız. Dolayısıyla kira/ciro oranındaki dengesizlik giderek daha da büyüyor. 2024’te üyelerimizin yüzde 80’nin kira/ciro oranı, yüzde 15’in altındaydı. 2025’te yüzde 58’e gerileyen bu oran, 2026’nın ilk dört ayında yüzde 44’e düştü. Verilerden de görüleceği üzere indirimlere rağmen sınırlı artan cironun nefesi, kiranın hızına yetişemiyor. BMD’nin 514 üyesi arasında yaptığı anket, aslında tüm perakende sektörünün içinde bulunduğu duruma ayna tutuyor.”

Kira/ciro dengesindeki bozulma mağaza ekonomisini zorluyor
3

Öncel, kira/ciro dengesindeki bozulmanın mağaza ekonomisini ciddi biçimde zorladığının altını çizdi. Markalar için kiranın en önemli maliyet kalemi haline geldiğini vurgulayan Öncel, “Maliyet baskısının ilk etkisini operasyonel kârlılıkta görüyoruz. Kârlılığı azalan, marjları eriyen markalarımız düşük performanslı mağazalarını kapatmak, daha küçük metrekarelere geçmek ve yeni yatırım planlarını ertelemek zorunda kalıyor. Markalı perakendenin geleceğini tehdit eden bu yapısal soruna daha fazla zaman kaybetmeden neşter vurulması gerekiyor.” dedi. Öncel, BMD üyesi markaların 2026 yılı TÜFE tahminin ise yüzde 30,47 olduğunu sözlerine ekledi.
4

Google, “Universal Cart” ile Perakendede Yeni Bir AI Alışveriş Katmanı Kuruyor

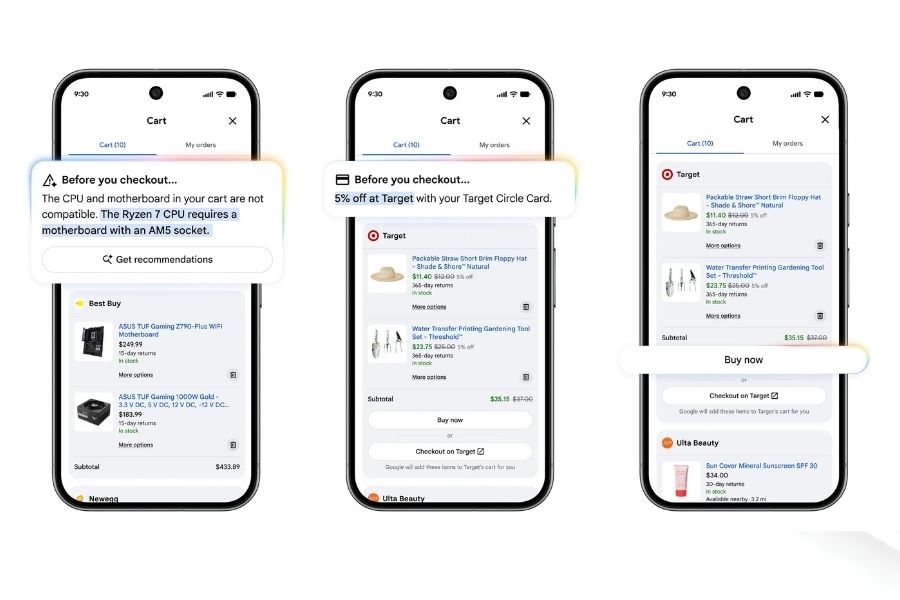
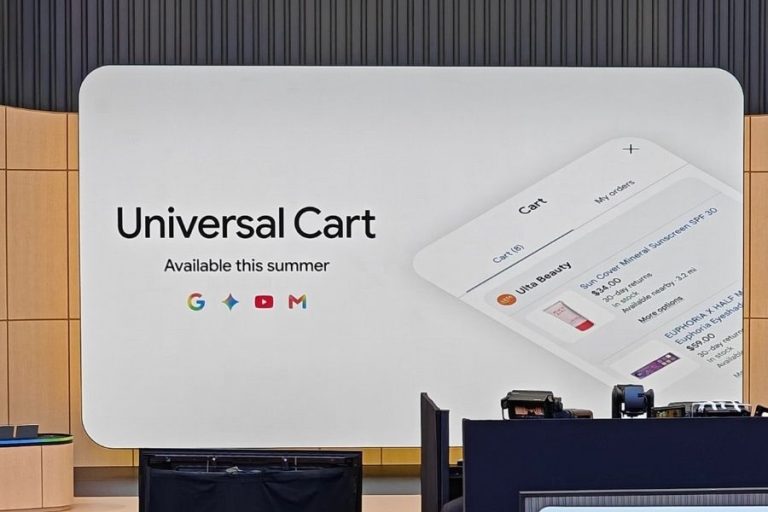
Google, “Universal Cart” ile Perakendede Yeni Bir AI Alışveriş Katmanı Kuruyor, yapay zekâ destekli alışveriş stratejisinin yeni aşaması olarak “Universal Cart” sistemini duyurdu. Yeni yapı sayesinde kullanıcılar farklı retailer’lardaki ürünleri tek bir sepet içinde toplayabilecek ve alışveriş süreçlerini Google ekosistemi üzerinden yönetebilecek.

Sistem; Google Search, Gemini, YouTube ve Gmail gibi platformlarla entegre çalışacak. Kullanıcılar farklı markalara ait ürünleri aynı sepet içine ekleyebilecek, fiyat geçmişlerini görebilecek, indirim bildirimleri alabilecek ve stokta olmayan ürünler yeniden satışa çıktığında uyarı alabilecek.

Google’ın açıkladığı ilk partnerler arasında Nike, Sephora, Target, Ulta Beauty, Walmart ve Wayfair gibi büyük retailer’lar yer alıyor.

Google’ın bu hamlesi, yapay zekânın artık yalnızca arama motoru veya öneri sistemi değil; doğrudan alışveriş akışını yöneten yeni bir ticaret katmanına dönüştüğünü gösteriyor.

Google, Alışveriş Yolculuğunu Tek Bir Ekosistemde Toplamak İstiyor

google

Son dönemde teknoloji şirketleri için en büyük hedeflerden biri, kullanıcıyı platform içinde daha uzun süre tutabilmek oldu. Universal Cart da tam olarak bu stratejinin parçası olarak görülüyor.

Yeni sistem yalnızca ürün bulmayı değil; fiyat karşılaştırması, kampanya yönetimi, sadakat avantajları ve ödeme süreçlerini de tek yapı altında toplamayı hedefliyor. Kullanıcılar ister Google Pay ile ödeme yapabilecek, isterse işlemi retailer’ın kendi sitesinde tamamlayabilecek.

Google aynı zamanda sistemin ürün uyumsuzluklarını da tespit edeceğini belirtiyor. Örneğin bir ürünün cihazla veya kullanıcı ihtiyacıyla uyumsuz olması durumunda alternatif öneriler sunulacak.

Alışveriş deneyiminin artık klasik e-ticaret sitesi mantığından çıkıp; AI destekli “shopping assistant” modeline dönüştüğünü gösteriyor. Özellikle Gemini entegrasyonu, alışverişin daha konuşma tabanlı ve kişiselleştirilmiş hale geleceğine işaret ediyor.

Perakendede rekabet artık yalnızca ürün satışı üzerinden değil, alışveriş yolculuğunu kimin yönettiği üzerinden şekilleniyor.

Yapay Zekâ, Retailer ile Müşteri Arasına Yeni Bir Katman Ekliyor

universal cart

Google’ın Universal Cart hamlesi aynı zamanda retailer’lar açısından yeni bir denge tartışmasını da beraberinde getiriyor. Çünkü AI platformları alışveriş deneyimini daha fazla kontrol ettikçe, retailer ile müşteri arasındaki doğrudan ilişki zayıflayabilir.

Özellikle müşteri verisi, sadakat davranışı ve satın alma alışkanlıkları, perakendenin en kritik rekabet alanlarından biri haline gelmiş durumda. Yapay zekâ destekli platformların alışveriş sürecini merkezileştirmesi, bu verilerin kontrolünün teknoloji şirketlerine kaymasına neden olabilir.

Wharton School profesörlerinden Kartik Hosanagar’ın “Kim agent’ları kontrol ediyorsa, gücü de o kontrol ediyor” yorumu da tam olarak bu dönüşüme işaret ediyor. Google son dönemde alışveriş tarafında AI yatırımlarını hızlandırmış durumda.

Şirket daha önce:
AI görsel eşleştirme sistemi,
sanal deneme araçları,
ürün karşılaştırma tabloları,
AI alışveriş önerileri
ve mağaza stok sorgulama çözümleri gibi birçok yeni özellik duyurmuştu.

Universal Cart ise tüm bu yapıları tek bir alışveriş ekosistemine dönüştürme girişimi olarak değerlendiriliyor.

Bu durum, gelecekte alışveriş deneyiminin retailer merkezli yapıdan çıkarak daha fazla “platform merkezli” hale gelebileceğini gösteriyor. Özellikle yapay zekâ destekli ticaret modellerinin yaygınlaşmasıyla birlikte, perakendede yeni rekabet alanı artık mağaza trafiği değil; kullanıcı yolculuğunu kimin yönettiği olabilir.

TikTok Etkisi: Viral Trendler Visual Merchandising Dünyasını Nasıl Değiştiriyor?

Sosyal medyanın yükselişi, perakende döngülerini hiç olmadığı kadar hızlandırdı. Özellikle TikTok, ürün keşfinin merkezine yerleşerek markalar için güçlü bir lansman platformuna dönüştü. Platformun aylık aktif kullanıcı sayısının 1 milyarı aşmasıyla birlikte, viral hale gelen ürünlerin mağaza operasyonları üzerindeki etkisi de büyüyor.

Geçmişte bir ürünün fikir aşamasından mağaza rafına ulaşması altı ila yirmi dört ay sürebiliyordu. Ancak TikTok çağında markalar çok daha hızlı hareket etmek zorunda kalıyor. Çünkü ortalama bir viral trendin ömrü artık yalnızca beş ila on gün arasında değişiyor.

Özellikle ABD’de Z kuşağının yüzde 42’sinin yeni ürünleri TikTok üzerinden keşfetmesi, fiziksel mağazalarda visual merchandising süreçlerini de doğrudan etkiliyor. Çünkü sosyal medyada oluşan ani talep patlamaları, mağazaların ürün yerleşiminden stok yönetimine kadar tüm operasyonunu yeniden şekillendiriyor.

Swatch x Audemars Piguet Örneği, Yeni Dönemin En Güçlü Göstergelerinden Biri Oldu

swatch

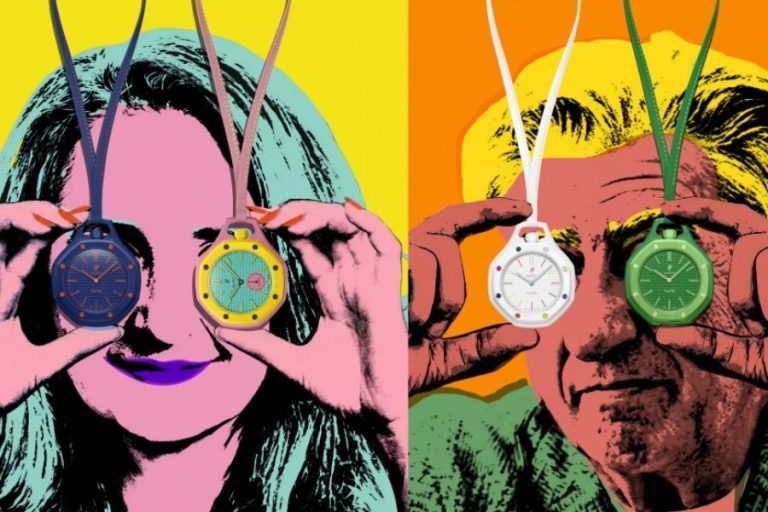
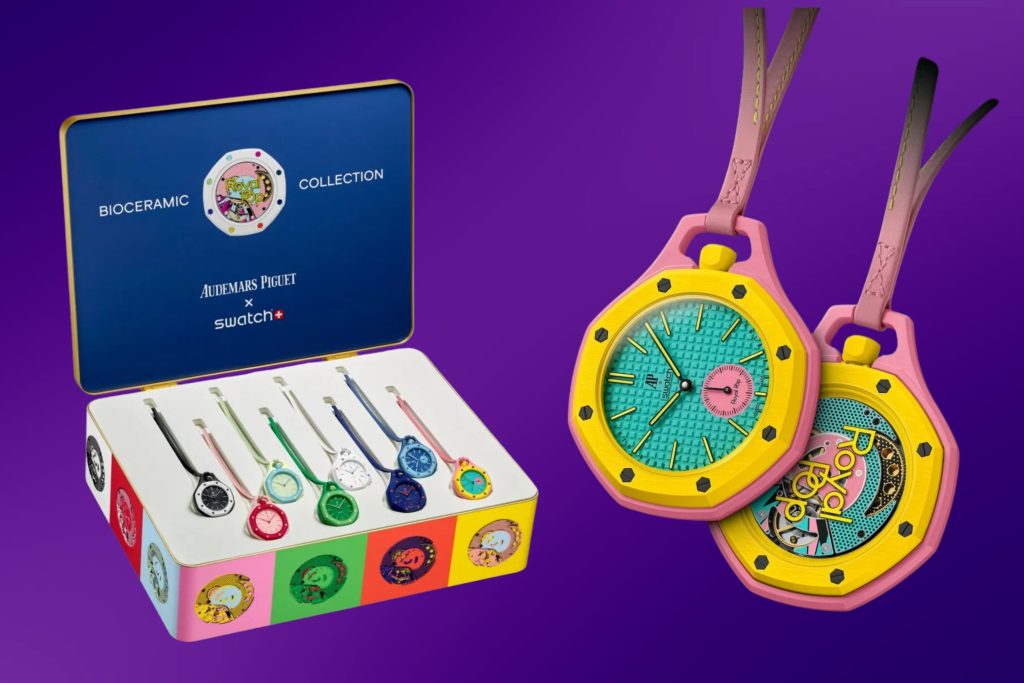
Bu dönüşümün en dikkat çekici örneklerinden biri ise Swatch ile Audemars Piguet iş birliğiyle geliştirilen “Royal Pop” koleksiyonu oldu.

Mayıs 2026’da duyurulan koleksiyon sonrası dünyanın birçok şehrindeki Swatch mağazalarının önünde gece boyunca kuyruklar oluştu. Ürünler saatler içinde tükenirken, resale fiyatlarının aynı gün içinde perakende fiyatının altı katına kadar çıktığı görüldü. Fransa’daki bazı mağazalar ise güvenlik gerekçesiyle tamamen kapatıldı.

Burada dikkat çeken nokta yalnızca ürünün kendisi değildi. Tüketiciler yaklaşık 400 dolarlık biyoseramik saat satın almaktan çok; erişilebilir lüks hissi, kültürel görünürlük ve sınırlı erişim deneyimi satın alıyordu.

Audemars Piguet’nin koleksiyonu yalnızca Swatch mağazalarında satışa sunması da stratejik açıdan önemliydi. Böylece marka doğrudan stok, dağıtım veya marka sulanması riski almadan daha geniş kitlelere ulaşmayı başardı. Aynı zamanda Swatch’un yüksek hacimli mağaza ağı, lüks markanın erişemeyeceği yeni tüketici segmentlerine kapı açtı.

Visual Merchandising Artık Operasyon Değil, Marka Güvenliği Meselesi

Bu tarz iş birliklerinde mağaza deneyiminin rolü de tamamen değişiyor. Çünkü fiziksel mağaza artık yalnızca ürün sergileme alanı değil; sosyal medyada başlayan hype’ın fiziksel deneyime dönüştüğü ana temas noktasına dönüşüyor.

Özellikle Audemars Piguet gibi kontrollü, sessiz ve ultra-premium marka diliyle hareket eden bir yapının; renkli, hızlı ve yüksek hacimli Swatch mağazalarında doğru şekilde temsil edilmesi büyük operasyonel hassasiyet gerektiriyor.

Bu nedenle visual merchandising süreçleri artık yalnızca vitrin tasarımı değil; marka algısını koruyan stratejik operasyon alanı haline geliyor. Ürün yerleşimleri, renk kullanımı, planogram yönetimi ve mağaza içi iletişim standartlarının yüzlerce lokasyonda aynı şekilde uygulanması kritik önem taşıyor.

Aynı zamanda viral ürünlerde mağaza ekipleriyle merkez ofis arasındaki iletişimin de çok daha hızlı olması gerekiyor. Çünkü hangi ürün renginin daha hızlı tükendiği, hangi display’in daha fazla trafik yarattığı veya hangi mağazada güvenlik problemi oluştuğu gerçek zamanlı yönetilmek zorunda kalıyor.

TikTok çağında visual merchandising artık estetik düzenleme değil; hız, kültürel relevans ve marka kontrolü yönetimi anlamına geliyor.

Fiziksel Mağazalar Sosyal Medyanın Devamına Dönüşüyor

Son yıllarda özellikle TikTok etkisiyle fiziksel mağazaların rolü daha da değişmeye başladı. Tüketiciler artık mağazaya yalnızca alışveriş yapmak için değil; viral deneyimin parçası olmak için gidiyor.

Bu nedenle mağaza içi deneyimin sosyal medya görünürlüğüne uygun şekilde tasarlanması daha kritik hale geliyor. Özellikle sınırlı üretim ürünler, koleksiyon iş birlikleri ve “drop culture” modeli; mağazaları birer kültürel etkinlik alanına dönüştürüyor.

Perakende tarafında bu durum aynı zamanda yeni bir operasyonel baskı yaratıyor. Çünkü trendlerin yaşam süresi kısaldıkça, mağaza ekiplerinin de çok daha hızlı adapte olması gerekiyor.

TikTok’un perakende üzerindeki etkisi artık yalnızca ürün keşfiyle sınırlı değil. Platform, mağaza operasyonundan visual merchandising’e, stok planlamasından marka iletişimine kadar fiziksel perakendenin tüm yapısını yeniden şekillendiren ana dinamiklerden biri haline geliyor.

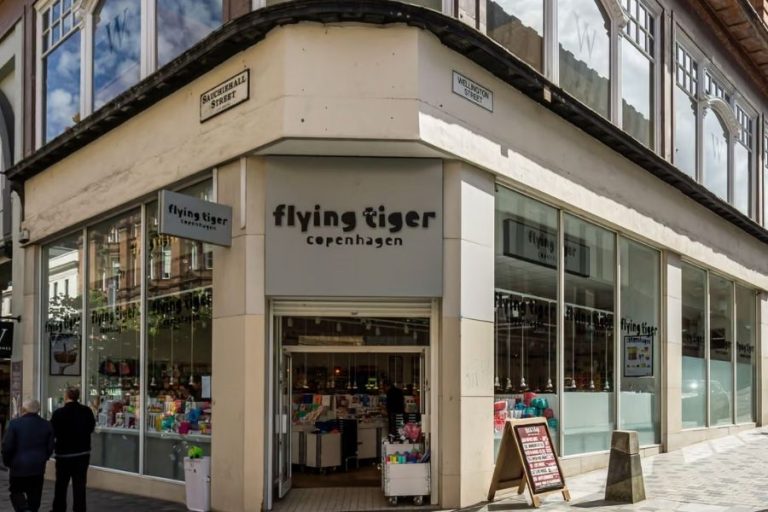
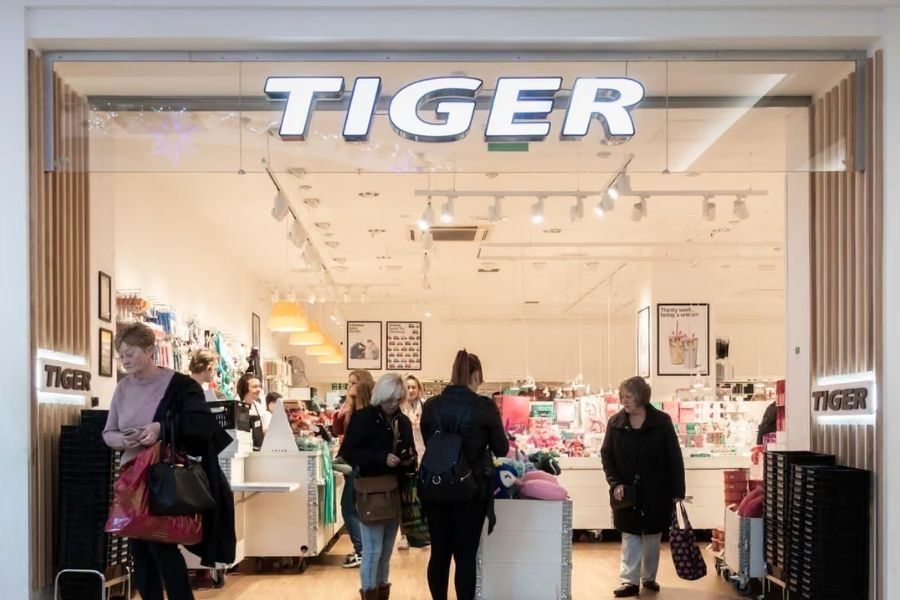
Flying Tiger’ın Modella Capital’e Satılması Perakende Sektöründe Neden Endişe Yarattı?

Flying Tiger, İngiltere merkezli yatırım şirketi Modella Capital tarafından satın alındı. Ancak anlaşma, yalnızca yeni bir yatırım haberi olarak değil; markanın geleceğine dair soru işaretleri nedeniyle de dikkat çekiyor.

Uygun fiyatlı ev ürünleri, kırtasiye ve lifestyle kategorileriyle bilinen Flying Tiger, dünya genelinde yaklaşık 1000 mağaza işletiyor. Bunların yaklaşık 80’i İngiltere’de bulunuyor ve şirket ülkede 1000’den fazla kişiyi istihdam ediyor.

Modella Capital’in bu satın alması, şirketin İngiltere dışındaki ilk büyük yatırımı oldu. Ancak yatırım grubunun son dönemde agresif yeniden yapılandırma hamleleriyle gündeme gelmesi, perakende sektöründe yeni tartışmaları beraberinde getirdi.

Modella Capital’in Geçmişi, Piyasadaki Endişeleri Artırıyor

Modella Capital son yıllarda özellikle satın aldığı perakende şirketlerinde hızlı maliyet optimizasyonu ve mağaza küçültme stratejileriyle öne çıkıyor.

Şirketin kontrolündeki eski WH Smith high street operasyonu olan TG Jones için şu anda yüzlerce mağazayı etkileyebilecek yeniden yapılandırma planları konuşuluyor. Bu süreçte bazı Post Office noktalarının kapanması ve yüzlerce çalışanın işini kaybetmesi gündemde.

Bunun yanında Modella’nın portföyündeki Claire’s ve The Original Factory Shop gibi retailer’ların bu yıl ciddi operasyonel krizler yaşaması ve binlerce kişinin işini kaybetmesi de dikkat çekiyor.

Yine şirketin 2024’te satın aldığı Hobbycraft tarafında mağaza kapanışları ve kira yeniden yapılandırmaları yaşandı.

Bu nedenle Flying Tiger anlaşması, sektörde yalnızca büyüme fırsatı değil; potansiyel yeniden yapılandırma riski olarak da okunuyor.

Flying Tiger, İndirim Perakendesindeki Baskıya Rağmen Küresel Büyüme Arıyor

flying tiger 2

Buna rağmen Modella Capital yönetimi, mevcut Flying Tiger ekibini ve şirketin büyüme stratejisini desteklediğini açıkladı. Plan kapsamında 2030’a kadar dünya genelinde 700’den fazla yeni franchise mağaza açılması hedefleniyor.

Flying Tiger özellikle son yıllarda uygun fiyatlı lifestyle ürünleri, hediye kategorisi ve deneyim odaklı mağaza yapısıyla Avrupa’da güçlü marka bilinirliği oluşturdu. Markanın İngiltere operasyonlarının satışları 2024’te yüzde 22 artarak 70 milyon sterlinin üzerine çıktı ve şirket vergi öncesi kâra geçti.

Ancak aynı dönemde borç seviyesinin 35 milyon sterlini aşması, operasyonel baskının devam ettiğini gösteriyor.

Özellikle son dönemde indirim perakendecileri;
artan enerji maliyetleri,
yükselen işçilik giderleri,
yüksek business rate baskısı
ve zayıflayan tüketici harcamaları nedeniyle daha zor bir döneme girmiş durumda.

Aynı zamanda B&M, Home Bargains, Miniso ve The Entertainer gibi oyuncularla rekabetin sertleşmesi de pazardaki baskıyı artırıyor.

İndirim perakendesinde rekabet artık yalnızca düşük fiyat üzerinden değil; operasyonel verimlilik ve marka deneyimi dengesi üzerinden şekilleniyor.

Flying Tiger’ın Asıl Gücü “Deneyim Odaklı Uygun Fiyat” Modeli

Flying Tiger’ı klasik discount retailer’lardan ayıran en önemli unsur ise mağaza deneyimi tarafında oluşturduğu farklı yapı oldu.

Marka yalnızca düşük fiyatlı ürün satmıyor; keşif hissi yaratan mağaza kurgusu, hızlı ürün rotasyonu ve tasarım odaklı ürün gamıyla daha “eğlenceli” bir alışveriş deneyimi sunuyor.

Bu yaklaşım özellikle genç tüketici kitlesi ve şehir merkezlerindeki mağaza trafiği açısından önemli avantaj sağlıyor. Son yıllarda lifestyle odaklı uygun fiyatlı perakendenin büyümesi de Flying Tiger gibi markaların görünürlüğünü artırdı.

Ancak sektörün geldiği noktada yalnızca yaratıcı mağaza deneyimi yeterli olmuyor. Özellikle maliyet baskısının yükseldiği Avrupa perakende pazarında, retailer’ların aynı zamanda çok daha disiplinli operasyon yapıları kurması gerekiyor.

Flying Tiger’ın Modella Capital’e satışı da tam olarak bu iki dünyanın kesişiminde duruyor:
bir yanda büyüme potansiyeli taşıyan global lifestyle retail modeli,
diğer yanda ise sertleşen ekonomik koşullar ve operasyonel baskılar.

Bu nedenle sektörün gözü artık yalnızca satın almada değil; Modella’nın Flying Tiger için nasıl bir büyüme ve yeniden yapılandırma dengesi kuracağında olacak.

Tekstilde Üretim Boşluğu Büyürken Almanya Yeni Nesil Fabrika Modeliyle Sahaya İniyor

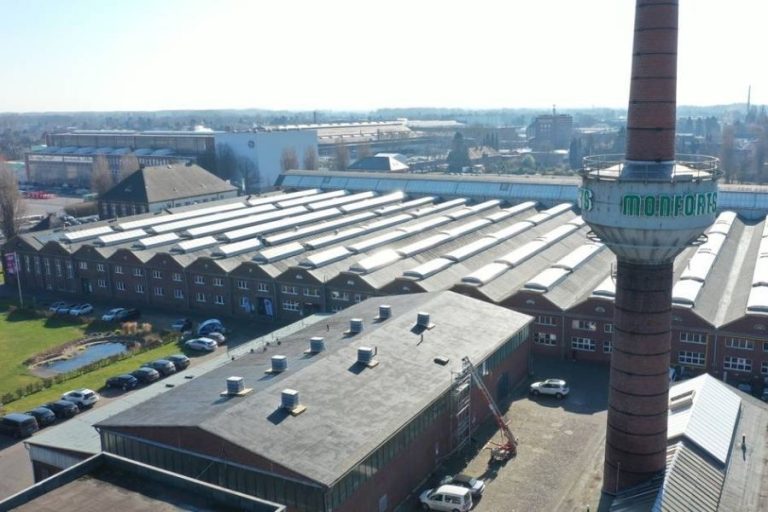
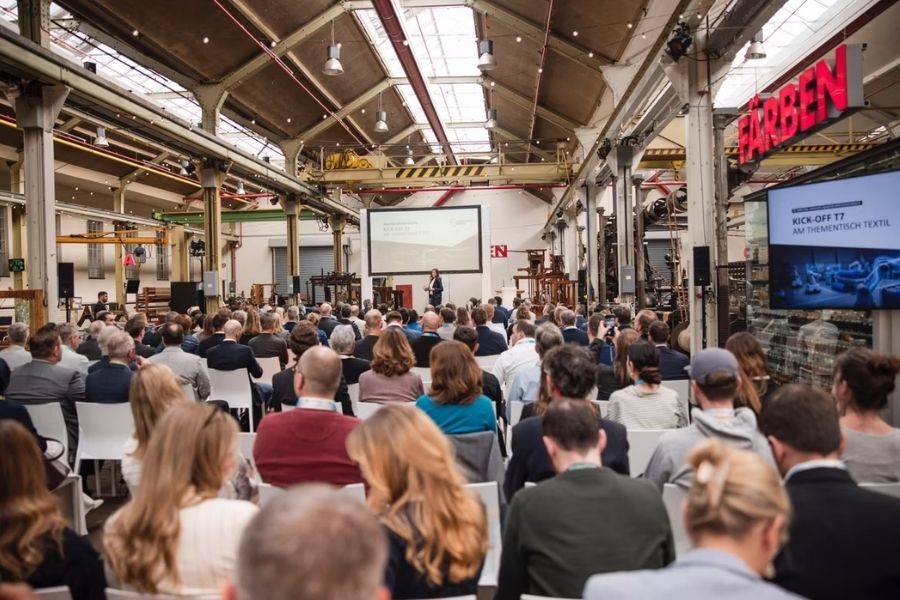
Almanya, tekstil üretimini yeniden Avrupa’ya kazandırmak için dikkat çekici bir dönüşüm projesini hayata geçiriyor. Hochschule Niederrhein University öncülüğünde geliştirilen “Textile Factory 7.0” (T7) projesi, yalnızca yeni bir üretim tesisi değil; yapay zekâ, robotik, biyoteknoloji ve döngüsel üretim sistemlerini bir araya getiren yeni nesil sanayi modeli olarak konumlanıyor.

Federal hükümet desteğiyle ilerleyen proje kapsamında üniversitenin önümüzdeki on yıl boyunca 25 milyon euro fon alacağı belirtiliyor. Amaç ise karbon nötr, ekonomik olarak sürdürülebilir ve tamamen dijitalleşmiş bir tekstil ekosistemi oluşturmak.

Bu kapsamda yalnızca üretim hattı değil; enerji kullanımı, tedarik zinciri yönetimi, ürün geliştirme süreçleri ve veri akışları da yeniden tasarlanıyor. Textile Factory 7.0, Avrupa’nın tekstil üretiminde yeni bir rekabet modeli oluşturma girişimi olarak değerlendiriliyor.

Avrupa, Tekstil Üretimini Yeniden Kendi Coğrafyasına Çekmeye Çalışıyor

inventing industry 7.0 at textile factory 7.0

Son otuz yılda moda üretiminin büyük bölümü düşük maliyet avantajı nedeniyle Asya’ya kayarken, Avrupa merkezli markalar uzun teslimat süreleri, yükselen lojistik maliyetleri ve sürdürülebilirlik baskılarıyla karşı karşıya kaldı.

Textile Factory 7.0 tam da bu soruna çözüm üretmeyi hedefliyor. Projenin merkezinde “On-Demand Manufacturing” yani talep üzerine üretim modeli bulunuyor. Bu sistem sayesinde markalar büyük stoklar üretmek yerine ihtiyaç kadar üretim yapabilecek.

Bu yaklaşımın hem fazla üretim kaynaklı atıkları azaltması hem de koleksiyonların çok daha hızlı şekilde pazara çıkmasını sağlaması hedefleniyor. Özellikle moda sektöründe hız, esneklik ve sürdürülebilirlik arasındaki denge giderek daha kritik hale geliyor.

T7 aynı zamanda mikro fabrikalar, akıllı tekstiller ve biyolojik üretim teknolojileri üzerine yoğunlaşıyor. Yapay zekâ destekli üretim planlama sistemleri, gerçek zamanlı kalite kontrol çözümleri ve robotik operasyonlarla birlikte Avrupa’da daha rekabetçi maliyetlerle üretim yapılması amaçlanıyor.

Tekstil sektöründe rekabet artık yalnızca düşük işçilik maliyetleri üzerinden değil; hız, veri yönetimi ve sürdürülebilir üretim kapasitesi üzerinden şekilleniyor.

Yapay Zekâ ve Robotik, Tekstil Fabrikasının Merkezine Yerleşiyor

Projeyi farklılaştıran en önemli unsur ise teknolojinin yalnızca destekleyici değil, üretimin merkezinde konumlandırılması.

Textile Factory 7.0 kapsamında yapay zekâ; üretim planlaması, süreç optimizasyonu, kalite kontrol ve mikro fabrika yönetiminde aktif rol üstlenecek. Görüntü işleme sistemleri üretim hatalarını anlık olarak tespit ederken, akıllı algoritmalar sipariş akışlarını ve üretim verimliliğini yönetecek.

Robotik sistemlerin ise tekrarlayan operasyonları üstlenerek iş gücü verimliliğini artırması planlanıyor. Ancak proje yöneticileri bu dönüşümün yalnızca otomasyon odaklı olmadığını özellikle vurguluyor.

Yeni dönemde tekstil mühendisliğinin; yapay zekâ, yazılım geliştirme, robot kontrol sistemleri ve biyoteknolojiyi bir araya getiren çok disiplinli yapıya dönüşeceği belirtiliyor. Bu nedenle proje kapsamında eğitim ve yetkinlik geliştirme programları da oluşturuluyor.

Textile Factory 7.0, Yeni Bir Sanayi Ekosistemi Kurmayı Hedefliyor

textile production in germany

T7 yalnızca araştırma merkezi olarak planlanmıyor. Projenin ikinci aşamasında sıfır emisyonlu ve tamamen dijital altyapıya sahip yeni bir sanayi parkı kurulması hedefleniyor. Bu park içerisinde tekstil üreticileri, teknoloji girişimleri ve sürdürülebilir üretim şirketleri faaliyet gösterecek. Planlanan yapının tamamlanmasıyla birlikte yaklaşık 3 bin yeni iş alanı oluşturulması bekleniyor.

Almanya’nın burada yalnızca üretimi değil, tekstil sektöründeki yüksek katma değerli teknolojik uzmanlığı da ülke içinde tutmayı hedeflediği görülüyor. Textile Factory 7.0 aynı zamanda tekstil sektörünün geleceğine dair daha büyük bir dönüşümün sinyalini veriyor. Son yıllarda yapay zekâ, robotik üretim, karbon regülasyonları ve dijital üretim modellerinin hızlanmasıyla birlikte moda sektöründe rekabetin ekseni değişmeye başladı.

Artık üretimin yalnızca nerede yapıldığı değil; ne kadar hızlı, sürdürülebilir ve veri odaklı yönetildiği daha önemli hale geliyor.

Bu nedenle Almanya’nın Textile Factory 7.0 hamlesi, Avrupa’nın tekstil üretimini yeniden güçlendirme girişimlerinden biri olarak okunabilir. Projenin başarılı olması durumunda gelecekte moda sektöründe “ucuz üretim ülkeleri” yerine “yüksek teknoloji üretim merkezleri” daha belirleyici hale gelebilir. Textile Factory 7.0 bu açıdan yalnızca yeni bir fabrika yatırımı değil; küresel tekstil üretiminin geleceğine yönelik yeni bir sanayi vizyonu olarak öne çıkıyor.

Kearney Raporu: Lüks Sektörü Gerileme Değil, “Normalleşme” Dönemine Giriyor

Danışmanlık şirketi Kearney tarafından yayımlanan “2026 Global Luxury Industry Outlook” raporu, küresel lüks sektörünün yapısal bir küçülmeden çok, yeni bir denge ve normalleşme sürecine girdiğini ortaya koyuyor. Rapora göre sektörün 2026 yılında % 2 ila %4 arasında büyümesi bekleniyor.

Kearney, son dönemde lüks markaların agresif fiyat artışları, operasyonel yeniden yapılanmalar ve kreatif yönetim değişimleri sonrası yeni bir “recalibration” yani yeniden kalibrasyon dönemine geçtiğini belirtiyor. Raporda, sektörün artık hız ve ölçekten çok; yaratıcı netlik, marka relevansı ve tüketiciyle daha güçlü bağ kurma üzerine odaklandığı vurgulanıyor.

Özellikle son yıllarda lüks tüketimde yaşanan yavaşlama sonrası oluşan “lüks krizine giriyor mu?” tartışmalarına karşı Kearney daha farklı bir perspektif sunuyor. Şirkete göre mevcut tablo, yapısal bir çöküşten çok, tüketici davranışlarının ve büyüme dinamiklerinin yeniden şekillenmesi anlamına geliyor.

Küresel Lüks Pazarı Daha Parçalı Bir Yapıya Geçiyor

lois vuitton

Raporda ABD, Avrupa ve Çin’in hâlâ küresel lüks talebinin merkezinde yer aldığı belirtiliyor. Ancak her bölgenin artık farklı dinamiklerle hareket ettiği ifade ediliyor.

Avrupa’da büyümenin daha kırılgan hale geldiği; yükselen mağaza kiraları, regülasyon baskıları ve daha temkinli tüketici davranışlarının markaları zorladığı belirtiliyor. Özellikle aspirasyonel tüketicilerin lüks alışverişlerini ertelemeye başladığı, buna karşın yüksek gelir grubunun harcamalarını sürdürdüğü vurgulanıyor.

Çin tarafında ise 2024’teki dalgalanmaların ardından pazarın yeniden stabil hale geldiği, ancak geçmişte görülen çift haneli büyüme dönemlerinin geri dönmesinin zor olduğu ifade ediliyor. Özellikle mücevher ve deneyim odaklı kategorilerin Çin’de güçlü performans göstermeye devam ettiği belirtiliyor.

ABD pazarında ise raporun “K-shaped dynamic” olarak tanımladığı ayrışma dikkat çekiyor. Yani yüksek gelir grubunun harcamaya devam ettiği, orta segment tüketicinin ise daha seçici hale geldiği bir yapı oluşuyor. Özellikle fiyat ile kalite arasındaki dengenin bozulması, tüketicinin markalara bakışını doğrudan etkiliyor.

Bunun yanında Japonya, Güneydoğu Asya ve Orta Doğu’nun 2026’da lüks sektöründe en güçlü performans gösterecek bölgeler arasında yer alması bekleniyor.

Lüks sektöründe büyüme artık homojen ilerlemiyor; bölgesel farklılaşma ve tüketici segmentasyonu yeni dönemin ana belirleyicisi haline geliyor.

Deneyim ve Mücevher Kategorisi Güçlenirken, AI Yeni Rekabet Alanına Dönüşüyor

cartier

Kearney raporunda en güçlü büyüme potansiyeline sahip kategoriler arasında mücevher ve experiential luxury yani deneyim odaklı lüks segmentleri öne çıkıyor. Mücevher kategorisinin özellikle “kalıcılık” ve “değer koruma” algısı sayesinde deri ürünleri ve hazır giyimden daha güçlü performans gösterdiği belirtiliyor.

Deneyim odaklı lüks tarafında ise oteller, fine dining ve wellness kategorileri hızla büyümeye devam ediyor. Rapora göre tüketiciler artık yalnızca ürün değil; “duygusal karşılığı olan” ve yatırım değeri taşıyan deneyimler arıyor. Bu nedenle lüks markalar lifestyle ve deneyim odaklı alanlara daha fazla yatırım yapıyor.

Raporda dikkat çeken bir diğer başlık ise tüketici davranışındaki değişim oldu. Kearney’e göre lüks tüketicilerin en üst yüzde 2’lik bölümü artık toplam sektör harcamalarının neredeyse yarısını oluşturuyor. Aynı zamanda tüketicilerin %73’ü fiyat artışları nedeniyle lüks harcamalarını azalttığını söylüyor. Buna rağmen tüketicilerin % 63’ü lüksü hâlâ öncelikli olarak kalite ve işçilik üzerinden tanımlıyor.

Yapay zekâ da raporun en önemli başlıklarından biri olarak öne çıkıyor. Kearney, AI’ın artık yalnızca operasyonel araç değil; tahminleme, tasarım, tedarik zinciri, müşteri hizmetleri ve kişiselleştirme süreçlerinin temel parçası haline geldiğini belirtiyor. Rapora göre lüks moda yöneticilerinin yüzde 90’ı AI destekli kişiselleştirmenin kritik hale geldiğini düşünüyor.

Kearney’in genel değerlendirmesine göre 2026 yılı, yalnızca hızlı büyüyen markaları değil; uzun vadeli relevansını koruyabilen, yaratıcı netliğe sahip ve tüketiciyle güçlü bağ kurabilen markaları ödüllendirecek.

Trussardi Türkiye’de ilk Mağazasını İpekyol Group ile Antalya’da Açtı

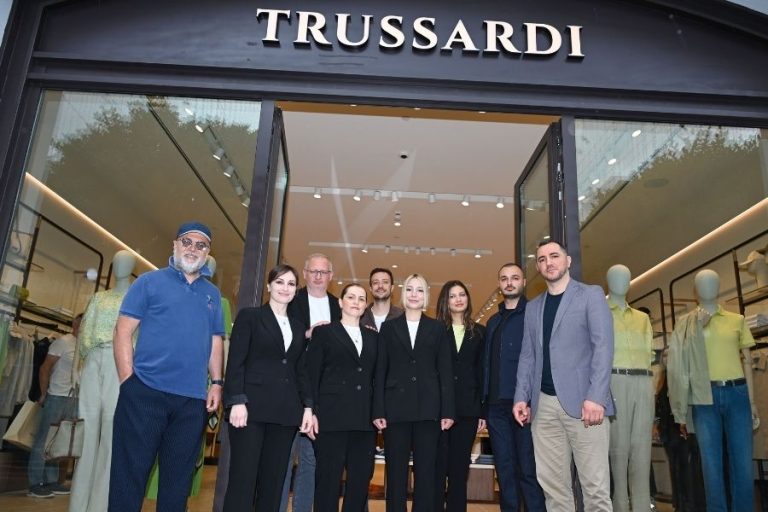
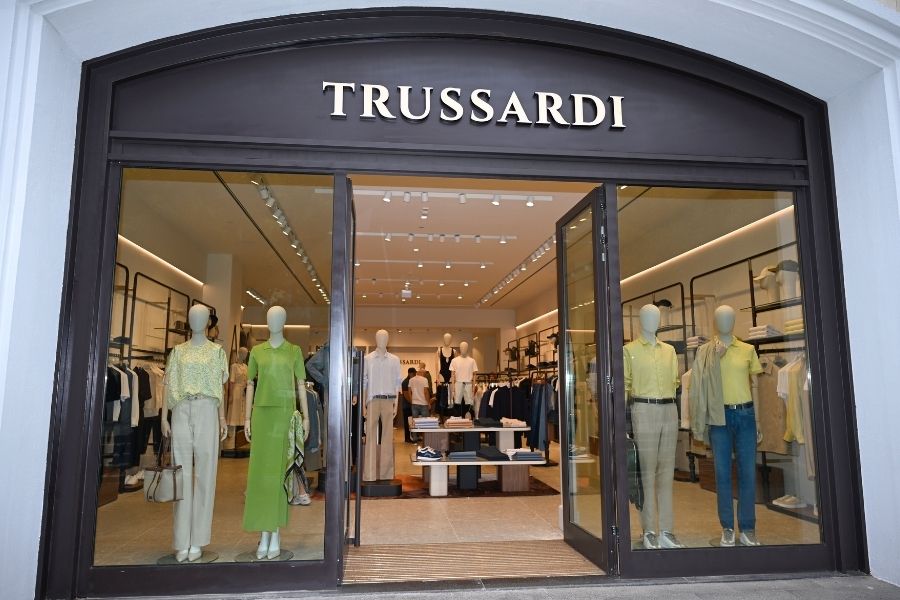
İtalyan moda markası Trussardi, Türkiye’deki ilk mağazasını Antalya Rixos Land of Legends’ta açtı. Markanın Türkiye operasyonları, Ipekyol Group iş birliğiyle hayata geçirildi.

Yeni mağazada Trussardi’nin kadın ve erkek giyim koleksiyonlarının yanı sıra çanta, gözlük ve seçili aksesuar grupları moda severlerle buluşuyor. Antalya’nın uluslararası turizm profiline uygun olarak kurgulanan mağaza, resort yaşam stiline hitap eden özel bir ürün seçkisi sunuyor.

trussardi2

1911 yılında kurulan Trussardi, zamansız İtalyan şıklığını çağdaş tasarım anlayışıyla buluşturan marka kimliğiyle global moda dünyasının prestijli markaları arasında yer alıyor.

Ipekyol Group, bu iş birliğiyle uluslararası marka ekosistemini güçlendirirken, çok markalı perakende vizyonunu da genişletmeye devam ediyor.

Uber’in Teslimat Hamlesi Büyüyor: Delivery Hero İlgisi Türkiye için Ne Anlama Geliyor?

Uber’in Delivery Hero için hisse başına 33 euro seviyesinde bir satın alma teklifi sunduğu ve şirketteki payını yaklaşık yüzde 19,5’e çıkararak en büyük hissedar konumuna geldiği doğrulandı. Delivery Hero cephesi sürecin stratejik değerlendirme kapsamında ele alındığını belirtirken, uluslararası haber akışında Uber’in teklifini artırabileceği de konuşuluyor.  

Bu gelişme, tek başına küresel yemek teslimatı pazarındaki bir konsolidasyon hamlesi olarak görülebilir. Ancak Türkiye açısından bakıldığında tablo daha geniş. Çünkü Uber, son dönemde Türkiye teslimat pazarında art arda önemli adımlar attı. Önce Trendyol GO’nun yüzde 85’ini yaklaşık 700 milyon dolar karşılığında satın almak için anlaştı. Ardından Getir’in yemek teslimatı işini 335 milyon dolara satın alma ve Getir’in market, perakende ve su teslimatı portföyünde yüzde 15 pay alma sürecini duyurdu. Bunun üzerine A101 Kapıda ile Trendyol Go by Uber Eats iş birliği geldi.

Yemek Teslimatından Daha Büyük Bir Ekosistem Arayışı

uber’in teslimat hamlesi büyüyor: delivery hero i̇lgisi türkiye için ne anlama geliyor?

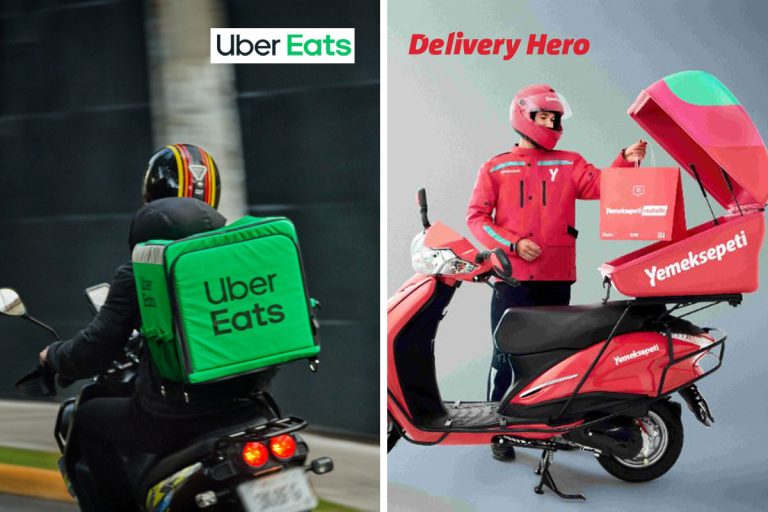
Uber’in Delivery Hero ilgisini yalnızca yemek teslimatı ölçeğini büyütme hamlesi olarak okumak eksik kalır. Delivery Hero portföyünde Orta Doğu’da Talabat, Güney Avrupa ve Afrika’da Glovo, Türkiye’de ise Yemeksepeti gibi güçlü yerel platformlar bulunuyor. Bu markalar yalnızca sipariş uygulamaları değil; yerel tüketici alışkanlıklarına, restoran ağlarına, kurye altyapısına ve yüksek frekanslı müşteri ilişkilerine sahip büyük ekosistemler.

Bu nedenle Uber’in son hamleleri, teslimat pazarında yalnızca hacim kazanma değil, bölgesel hâkimiyet ve veri altyapısı kurma stratejisi olarak değerlendirilebilir. Trendyol GO, Getir ve olası Delivery Hero hattı birlikte okunduğunda, Uber’in Türkiye’de yalnızca Uber Eats’i büyütmek değil; yemek, market, hızlı teslimat ve perakende iş birliklerini aynı çatı altında daha güçlü bir yapıya taşımak istediği görülüyor.

Türkiye Bu Stratejinin Kritik Pazarı Haline Geliyor

Türkiye, genç nüfusu, yüksek dijital adaptasyonu, hızlı teslimat alışkanlığı ve güçlü yerel platformlarıyla Uber için yalnızca bölgesel bir pazar değil, aynı zamanda test edilebilir bir operasyon alanı sunuyor. Trendyol GO’nun restoran ve market ağı, Getir’in hızlı teslimat kültürü ve A101’in yaygın mağaza erişimi bir araya geldiğinde, ortaya yalnızca yemek siparişi değil, online market ve perakende teslimatı için çok daha geniş bir oyun alanı çıkıyor.

Bu noktada Yemeksepeti ihtimali de tabloyu daha ilginç hale getiriyor. Eğer Uber’in Delivery Hero süreci ilerlerse, Türkiye’de Trendyol GO, Getir’in yemek operasyonu ve Yemeksepeti gibi güçlü markaların aynı küresel strateji içinde değerlendirilmesi ihtimali doğabilir. Bu da Türkiye teslimat pazarında rekabetin yalnızca platformlar arasında değil, ekosistemler arasında yaşanacağı yeni bir dönemin kapısını aralayabilir.

Rekabetin Yeni Alanı: Kurye Ağı, Market Erişimi ve Frekans

Teslimat pazarında rekabet artık yalnızca “kim daha hızlı getiriyor?” sorusuyla sınırlı değil. Asıl farkı; kurye ağı, restoran ve market erişimi, fiyat algısı, veri kullanımı ve müşteri frekansı yaratıyor. A101 Kapıda iş birliği bu açıdan önemli bir örnek. Çünkü burada hızlı teslimat altyapısı, market fiyatlı ürün vaadiyle birleşiyor ve çevrim içi market alışverişine mesafeli kalan tüketiciyi yeniden kazanma hedefi taşıyor.

Uber’in bu alandaki hamleleri, fiziksel perakendeyle dijital teslimatın giderek daha fazla iç içe geçtiğini gösteriyor. Mağazalar yalnızca satış noktası değil, aynı zamanda teslimat altyapısının parçası haline geliyor. Perakende tarafında rekabet artık raf, uygulama ve kurye ağı arasında birlikte kuruluyor.

Uber Ne Yapmaya Çalışıyor?

Uber’in son bir yıldaki adımlarına bakıldığında, şirketin teslimatı yalnızca yemek kategorisiyle sınırlı görmediği açık. Trendyol GO ile güçlü bir yerel platforma, Getir ile hızlı teslimat kültürüne, A101 iş birliğiyle fiziksel perakende erişimine, Delivery Hero ilgisiyle ise bölgesel ölçekte büyük bir platform ağına temas ediyor.

Bu tablo, teslimat pazarında yeni bir konsolidasyon döneminin başladığını gösteriyor. Ancak bu dönemin asıl farkı, satın almaların yalnızca pazar payı için değil, tüketicinin günlük alışveriş frekansını sahiplenmek için yapılması.

Uber’in Delivery Hero hamlesi sonuçlanır mı, teklif hangi seviyeye gelir, regülasyon süreçleri nasıl ilerler; bunlar henüz net değil. Ancak net olan şu: Uber, teslimatı yalnızca sipariş getirme işi olarak değil, perakendenin yeni altyapısı olarak konumlandırıyor. En büyük tartışma konusu ise bu satın alma gerçekleşirse sektörde oluşacak tekelleşme tarafından yaşanmalı.

Deneyim Mağazacılığında Sahne Artık Dijital

kose figen yilmaz

2026 itibarıyla fiziksel mağazanın rolü, perakende yöneticilerinin gündeminde köklü biçimde yeniden tanımlanıyor. Mağaza artık yalnızca stokların döndüğü bir satış noktası değil; markanın hikâyesini sahnelediği, müşterinin de bu sahnenin pasif izleyicisi değil aktif oyuncusu olduğu bir deneyim alanı.

Bu sahnenin ışıklarını giderek daha fazla immersive sistemler ve büyük dijital duvarlar yakıyor. Bugün mağazaya eklenen her ekran, basit bir medya yüzeyi olmaktan çıkıp çok kanallı müşteri yolculuğunun parçası hâline geliyor. Büyük dijital duvarlar, mağazanın o gün hangi hikâyeyi anlatacağını belirleyen bir sahne işlevi görüyor; yeni koleksiyonların lansmanından topluluk projelerine, sürdürülebilirlik ajandasından mağazaya özel etkinliklere kadar farklı içerikler aynı altyapı üzerinden yönetilebiliyor. Aynı yüzey, gün içinde bile değişebilen senaryolarla markaya saat, hedef kitle ve kampanya dönemine göre farklı içerik katmanları üretme imkânı sunuyor.

Yaşayan Sahne: Immersive Sistemler ve Digiwall

deneyim mağazacılığında sahne artık dijital

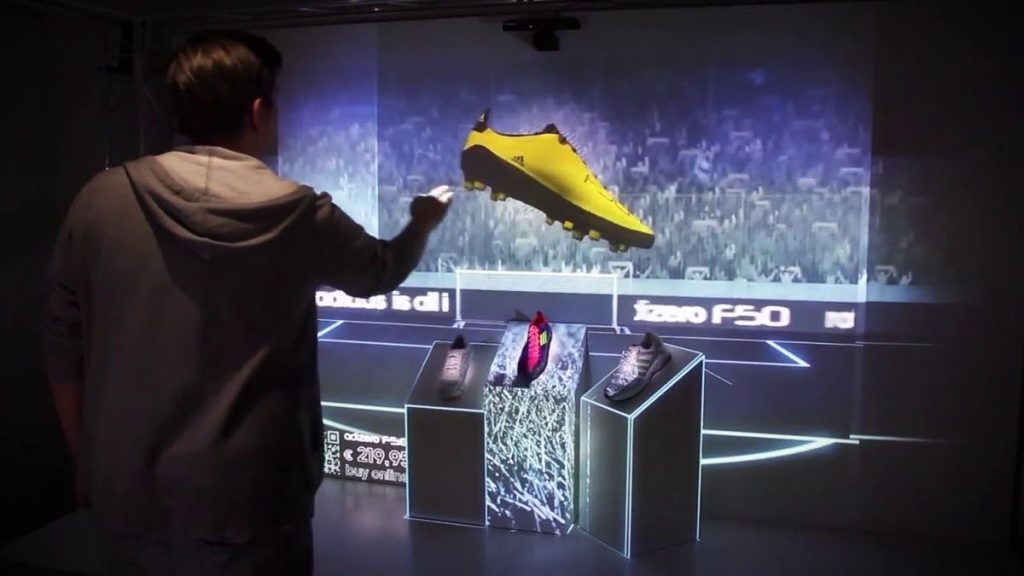
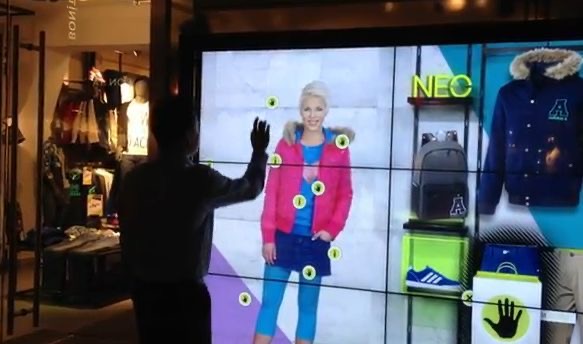
Immersive sistemler ve Digiwall benzeri büyük ölçekli dijital yüzeyler, markaya tek bir kampanya görseline mahkûm olmayan bir esneklik sunuyor. İçerik yönetim sistemi üzerinden yönetilen bu yüzeyler; video, canlı veri, ürün bilgisi, sosyal medya akışı, kullanıcı tarafından üretilen içerik ve kampanya mesajlarını aynı sahnede bir araya getirebiliyor. Böylece mağaza, statik bir dekordan gerçek zamanlı yaşayan bir sahneye dönüşüyor.

Etkileşim katmanında dokunmatik yüzeyler, hareket ve yakınlık sensörleri, QR ve NFC entegrasyonları devreye giriyor. Müşteri içerik akışına yalnızca maruz kalmıyor; ürüne yaklaşarak detay tetikleyebiliyor, koleksiyonu dijital ortamda inceleyebiliyor, kampanya hikâyesini derinleştirebiliyor ya da deneyimin devamını mobil cihazına taşıyabiliyor. Bu sayede dijital duvar çözümleri, vitrin ile e-ticaret, mağaza içi gezinti ile kişiselleştirilmiş teklif arasında bir köprü rolü üstleniyor. Mağaza içinde kurulan bu dijital sahne, müşterinin markayla temas ettiği diğer tüm kanallarla senkronize bir deneyim yaratıyor.

Hangi Sektörler Öne Çıkıyor?

Moda ve spor giyimden teknolojiye, otomotivden hızlı tüketime kadar pek çok kategori, mağaza içi dijital deneyimleri hem marka anlatısını güçlendirmek hem de satış dönüşümünü desteklemek için kullanıyor.

Nike ve Zara gibi global moda oyuncuları, büyük dijital duvarları koleksiyon lansmanlarını ve kampanya hikâyelerini sahneleyen dinamik panolar gibi kullanıyor; bu yaklaşım özellikle genç müşterilerde mağazaya uğrama sıklığını ve kampanya hatırlanırlığını artırıyor. Teknoloji ve telekomda ise Apple Store’un kurduğu deneyim standardını artık sektörün geneli benimsiyor: İnteraktif duvarlar, cihaz ve servisleri yan yana göstererek müşterinin karar sürecini hızlandırıyor, mağazada geçirilen süreyi uzatıyor. Otomotivde BMW ve Mercedes gibi markalar, immersive alanlarla konfigürasyon seçeneklerini ve sürüş senaryolarını sahnelediğinde showroom statik sergiden deneyim merkezine dönüşüyor; özellikle elektrikli araç lansmanlarında bu yaklaşım test sürüşü talebini doğrudan destekliyor. Hızlı tüketim ve gıda perakendesinde ise market içi ekranlar ve dijital raf çözümleri, perakende medya ağlarının bir parçası olarak kampanya görünürlüğünü güçlendiriyor; doğru kurgulandığında hem mağazada geçirilen süreyi uzatıyor hem de belirli ürün gruplarında somut satış artışı yaratıyor.

Bu sektörlerin ortak noktası şu: Ekran ve immersive teknolojiyi gösterişli bir dekor olarak değil, müşteri yolculuğunu zenginleştiren ve iş sonuçlarıyla doğrudan ilişkilendirilen bir araç olarak konumlandırıyorlar. Mesele, “mağazada ekran var mı?” sorusundan çok “bu dijital sahne hangi hikâyeyi anlatıyor ve bu hikâye nasıl bir ticari etki yaratıyor?” sorusuna kaymış durumda.

Perakende Medyası İçin Yeni Bir Envanter

deneyim 3

Bu yapı, perakende medyası açısından da yeni bir alan açıyor. Mağaza içindeki ekran ve duvarlar, yalnızca markanın kendi mesajlarını taşıyan yüzeyler değil; iş ortakları ve kampanya partnerleri için ölçülebilir envantere sahip birer medya varlığı hâline geliyor. Doğru planlandığında aynı yatırım, hem deneyim kalitesini artıran hem de perakende medya gelirini destekleyen çift yönlü bir fonksiyon üstleniyor.

Burada kritik nokta, teknolojiyi tek başına değil doğru içerik stratejisi, kampanya yapısı ve veriyle birlikte düşünmek. Ekranların sayısından çok, bu yüzeylerin hangi içerikle ve hangi hedefle beslendiği belirleyici oluyor. Başarı kriterleri de buna göre şekilleniyor: Mağazada geçirilen süre, etkileşim oranları, kampanya erişimi ve satış dönüşümü.

Türkiye İçin Fırsat Alanı

Türkiye’de de benzer bir dönüşüm eşiğindeyiz. Alışveriş merkezlerinden cadde mağazalarına uzanan geniş yelpazede birçok markanın ekran altyapısı zaten mevcut. Asıl ihtiyaç, bu altyapıyı mağazayı canlı bir iletişim kanalına dönüştürecek senaryolarla beslemek ve mağaza içi deneyimi dijital kanallarla bütünleştiren bir bakış açısı geliştirmek. Bu da kreatif ajans, teknoloji sağlayıcı ve perakende tarafının ortak hedeflerle aynı masada oturduğu bir iş modeli gerektiriyor.

Perakende yöneticileri için kritik soru artık “mağazada ekran var mı?” değil. Asıl soru şu: Bu yüzeyler, müşteriyle kurulan ilişkiyi gerçekten derinleştiriyor mu? Mağazayı çok kanallı yolculuğun bir parçası hâline getiriyor mu? Ve en önemlisi — bunu ölçebiliyor musunuz?

Dekor satmaz. Hikâye satar. Ama hikâyeyi anlamlı ve etkili kılan malzemedir — içeriktir, veridir, doğru kurgulanmış teknolojidir. Bazen teknolojinin kendisi de malzeme olur; immersive bir duvar yalnızca mesajı taşımaz, mesajın bir parçası hâline gelir. Immersive sistemler ve dijital duvar çözümleri, işte tam bu noktada sahneye çıkıyor: Strateji, içerik ve teknolojiyi bir arada düşünebilenler için mağaza, hikâyenin en güçlü anlatıldığı yere dönüşüyor.

HOKA ve UGG, Deckers Brands’ı 5,47 Milyar Dolarlık Rekor Gelire Taşıdı

Deckers Brands, 2026 mali yılını güçlü büyüme rakamlarıyla kapattı. Şirketin toplam net satışları bir önceki yıla göre yüzde 9,8 artarak 5,47 milyar dolara ulaştı. Büyümenin arkasındaki en büyük güç ise performans ayakkabısı markası HOKA ile lifestyle devi UGG oldu. Şirket CEO’su Stefano Caroti, özellikle HOKA’nın global koşu kategorisindeki ivmesinin ve UGG’nin moda/lifestyle tarafındaki güçlü marka konumunun büyümeyi desteklediğini belirtti. Mali yıl boyunca HOKA satışları yüzde 15,9 artışla 2,59 milyar dolara yükselirken, UGG satışları yüzde 8,2 büyüyerek 2,74 milyar dolara çıktı.

Buna karşın şirketin diğer markalarında daralma yaşandı. Özellikle Koolaburra operasyonlarının küçültülmesi ve Sanuk markasının satışı, bu düşüşte etkili oldu.

Uluslararası Büyüme, Deckers’ın Yeni Güç Merkezi Haline Geliyor

hoka ve ugg

Deckers’ın büyümesinde en dikkat çekici alanlardan biri uluslararası operasyonlar oldu. Şirketin ABD dışı satışları mali yıl boyunca yüzde 26,8 artış gösterirken, ABD iç pazarındaki büyüme daha sınırlı kaldı.

Bu tablo, global tüketicinin premium spor ayakkabı ve lifestyle kategorilerine olan ilgisinin devam ettiğini gösteriyor. Özellikle Asya ve Avrupa’daki talep artışı, şirketin büyüme stratejisinde daha kritik rol oynamaya başladı.

Son yıllarda spor giyim ve sneaker pazarında yaşanan dönüşüm düşünüldüğünde, performans odaklı markaların artık yalnızca teknik ürün satmadığı görülüyor. Özellikle HOKA’nın koşu kültürü üzerinden yarattığı topluluk etkisi ve performans algısı, markayı klasik spor ayakkabı kategorisinin ötesine taşıyor.

Benzer şekilde UGG de yalnızca sezonluk rahat ayakkabı markası olmaktan çıkarak, lifestyle ve moda tarafında daha güçlü kültürel görünürlük oluşturmaya devam ediyor. Özellikle sosyal medya ve genç tüketici kitlesiyle kurduğu ilişki, markanın premium algısını destekleyen temel unsurlar arasında yer alıyor.

Moda ve spor perakendesinde büyüme artık yalnızca ürün performansıyla değil, kültürel pozisyonlama ve topluluk etkisiyle şekilleniyor.

DTC ve Toptan Kanalı Aynı Anda Güçleniyor

Şirketin doğrudan tüketiciye satış (DTC) operasyonları da büyümeyi destekleyen önemli alanlardan biri oldu. DTC gelirleri yüzde 6,3 artarken, toptan satış kanalı yüzde 12,3 büyüme gösterdi.

Bu yapı, Deckers’ın hem kendi mağaza ve e-ticaret operasyonlarında hem de global perakende partner ağında güçlü performans sergilediğini ortaya koyuyor. Özellikle son dönemde birçok moda markası wholesale kanalını küçültmeye yönelirken, Deckers’ın iki modeli birlikte büyütebilmesi dikkat çekiyor.

deckers brands

Şirket, 2027 mali yılı için de iyimser beklentilerini koruyor. Deckers Brands, satışlarının 5,86 milyar dolar ile 5,91 milyar dolar aralığına ulaşmasını beklerken, özellikle HOKA markasında çift haneli büyümenin devam edeceğini öngörüyor.

Deckers’ın performansı, perakende sektöründe iki güçlü trendin öne çıktığını gösteriyor:
performans odaklı spor ayakkabı kategorisi ve premium lifestyle moda segmenti.

Özellikle tüketicinin teknik performans ile günlük stil deneyimini aynı ürün içinde aramaya başlaması, HOKA ve UGG gibi markaların büyümesini destekleyen en önemli dinamiklerden biri haline geliyor.