Ana Sayfa Blog Sayfa 16

H&M’de Aile Payını Artırıyor: Şirketi Borsadan Çekme İhtimali Yeniden Gündemde

H&M’in kurucu Persson ailesi, şirketteki payını artırmaya devam ediyor. Ailenin yatırım şirketi Ramsbury Invest’in 2026 boyunca 36,8 milyon H&M hissesi satın aldığı belirtilirken, Persson ailesi ve bağlantılı kuruluşların toplam payı ağustos sonu itibarıyla %68’in üzerine çıktı. Ailenin şirketteki oy hakkı ise 2025 mali yılı sonunda %83,7 seviyesindeydi.

Hisse alımlarındaki artış, H&M’in gelecekte borsadan çıkarılıp çıkarılmayacağına ilişkin spekülasyonları yeniden gündeme taşıdı. İsveç mevzuatına göre bir yatırımcının şirketteki payını %90’a çıkarması, kalan hisselerin zorunlu satın alınmasının önünü açabiliyor. Ancak Ramsbury Invest, H&M’i özel şirket haline getirmeye yönelik mevcut bir plan hakkında açıklama yapmadı ve aileyi uzun vadeli yatırımcı olarak tanımladı.

Persson Ailesinin H&M’deki Ağırlığı Giderek Artıyor
persson family 1200

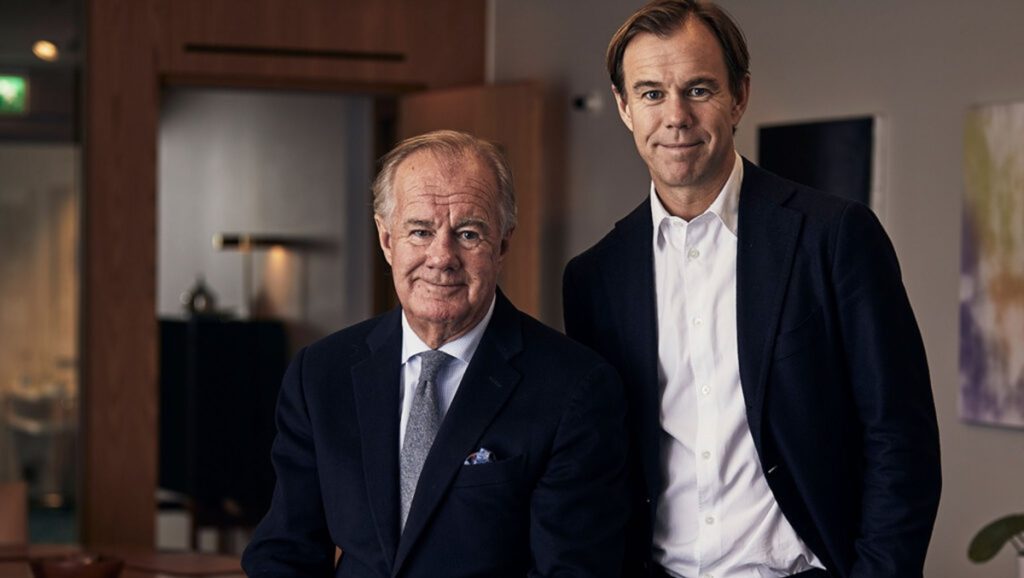
Persson ailesinin H&M üzerindeki etkisi yeni değil. Kurucu Erling Persson’un ardından şirketin yönetiminde aile etkisi devam ederken, eski CEO ve başkan Stefan Persson’un oğlu Karl-Johan Persson bugün yönetim kurulu başkanlığını yürütüyor.

Ailenin sahiplik yapısındaki artış ise son yıllarda belirginleşti. Persson ailesi ve bağlantılı kuruluşların payı 2021 başında %49,5 seviyesindeyken, ağustos 2026 sonunda %68’in üzerine çıktı. Daha yüksek oy hakkına sahip A sınıfı hisseler nedeniyle ailenin şirket üzerindeki kontrolü sahip olduğu ekonomik payın da üzerinde bulunuyor.

Bu nedenle mevcut gelişme yalnızca bir hisse alımı olarak değil, H&M’in gelecekteki sahiplik yapısının yeniden şekillenme ihtimali üzerinden de takip ediliyor. Ancak bugün itibarıyla şirketin borsadan çıkarılacağına ilişkin açıklanmış bir karar bulunmuyor.

H&M’de Sahiplik Tartışmasının Arka Planında Büyüme Sorunu Var

hm haber

Sahiplik tartışmasının H&M’in performansındaki zorlu bir döneme denk gelmesi de dikkat çekiyor. CEO Daniel Ervér, 2024’te göreve geldiğinden bu yana markayı güçlendirmeye ve kârlılığı iyileştirmeye odaklanıyor. Ancak şirketin satışları ilk çeyrekte %1 gerilerken ikinci çeyrekte yatay kaldı.

H&M aynı zamanda Zara’nın sahibi Inditex ve Shein gibi hem fiziksel hem de dijital tarafta güçlü rekabet yaratan oyuncularla mücadele ediyor. Bu ortamda şirketin dönüşümünün temel sorusu yalnızca maliyetleri kontrol etmek değil; ürün, marka, mağaza ve dijital kanallarda yeniden büyüme ivmesi yaratabilmek.

24 Eylül’de açıklanması beklenen dokuz aylık sonuçlar da bu açıdan önemli olacak. Yatırımcıların odağında H&M’in mevcut dönüşüm planının satış büyümesine ve kârlılığa ne ölçüde yansıdığı bulunuyor.

Persson ailesinin artan payı ise bu dönüşümün başka bir boyutunu ortaya çıkarıyor. H&M’in geleceği açısından tartışma yalnızca şirketin nasıl büyüyeceğiyle değil, bu büyümenin hangi sahiplik yapısı altında gerçekleşeceğiyle de ilgili hale geliyor. Ailenin payını %90 seviyesine taşıyıp taşımayacağı ise şu aşamada açık bir soru olarak duruyor.
Levi Strauss Ve M&S’den Moda Sektöründe Yenilenebilir Enerji İçin Yeni İş Birliği

Levi Strauss & Co. ve Marks & Spencer, Schneider Electric’in SE Advisory Services birimiyle birlikte Fashion Renewable Collaborative (FRC) adlı yeni bir girişim başlattı. New York Climate Week kapsamında duyurulan program, moda markalarının doğrudan kendi operasyonlarından ziyade, üretim yaptıkları tedarikçilerin yenilenebilir elektriğe geçişini kolaylaştırmayı hedefliyor. Girişimin temelinde ise tek tek markaların farklı talepler oluşturması yerine, tedarikçilere daha ortak ve uygulanabilir bir dönüşüm modeli sunmak bulunuyor.

Bu yaklaşım önemli çünkü moda sektörünün karbon ayak izinin büyük bölümü markaların mağazalarından veya merkez ofislerinden değil, üretim ve tedarik zincirinden kaynaklanıyor. Levi Strauss, özellikle kumaş fabrikaları ve boyahanelerin sektör emisyonlarında yarıdan fazla paya sahip olduğunu belirtiyor. Bu nedenle üreticilerin kullandığı elektriğin dönüşümü, markaların kendi operasyonlarındaki iyileştirmelerden daha geniş bir etki alanı yaratabiliyor.

Markaların Sürdürülebilirlik Talepleri Tedarikçileri Zorluyor

ms

FRC’nin dikkat çekici tarafı yalnızca yenilenebilir enerji kullanımını teşvik etmesi değil, tedarikçilerin karşılaştığı operasyonel engellere doğrudan odaklanması.

Moda üreticileri farklı markalar için çalışırken her müşteriden farklı sürdürülebilirlik kriterleri, raporlama talepleri ve enerji dönüşümü beklentileriyle karşılaşabiliyor. Bu durum özellikle enerji piyasalarının karmaşık olduğu ve yenilenebilir elektriğe erişimin yüksek yatırım gerektirdiği pazarlarda dönüşümü zorlaştırabiliyor.

Yeni yapı bu nedenle tedarikçilere dijital eğitim, pazar bilgisi ve yenilenebilir elektrik satın alma konusunda uygulamalı destek sağlamayı planlıyor. Bunların arasında elektrik satın alma anlaşmaları (PPA), enerji sertifikaları, tesis içi güneş enerjisi ve enerji depolama gibi seçenekler bulunuyor.

Buradaki temel değişim, sürdürülebilirliğin yalnızca “hedef açıklama” seviyesinden çıkarılıp tedarikçinin günlük operasyonuna indirilmeye çalışılması. FRC’nin modeli, markaların benzer talepleri ayrı ayrı oluşturması yerine ortak bir altyapı üzerinden ilerlemeyi amaçlıyor.

Moda Sektöründe Yeni Rekabet Alanı Tedarik Zinciri Olabilir

i 1 91610566 fashion renewable collection

Bu gelişme, moda şirketlerinin sürdürülebilirlik yaklaşımında da önemli bir değişime işaret ediyor. Bir markanın kendi mağazalarında enerji tasarrufu sağlaması veya ofislerini yenilenebilir enerjiye taşıması, toplam tedarik zincirindeki emisyonların yanında sınırlı kalabilir. Bu nedenle önümüzdeki dönemde markaların sürdürülebilirlik performansı, tedarikçilerini dönüşüme ne kadar dahil edebildikleriyle daha fazla ilişkilendirilebilir.

Levi Strauss’un kendi verilerine göre şirketin iklim ayak izinin yüzde 99’dan fazlası tedarik zincirinden kaynaklanıyor. M&S ise Plan A programı kapsamında değer zinciri genelinde 2040’a kadar net sıfır olma hedefini sürdürüyor. Dolayısıyla FRC, iki şirketin mevcut iklim hedeflerinin üretim tarafındaki karşılığını güçlendirmeye yönelik bir adım olarak konumlanıyor.

Türkiye açısından bakıldığında konu özellikle tekstil ve hazır giyim üretim yapısı nedeniyle dikkat çekici. Türkiye’de çok sayıda üreticinin aynı anda farklı uluslararası markalara çalıştığı düşünüldüğünde, her markanın ayrı ayrı talep oluşturması yerine ortak enerji dönüşümü modellerinin kullanılması tedarikçiler açısından maliyet ve operasyon yükünü azaltabilir. Yenilenebilir enerji yatırımlarının finansmanı, enerji maliyetleri ve ihracat pazarlarının sürdürülebilirlik beklentileri de bu dönüşümü yalnızca çevresel değil, aynı zamanda rekabetçilik ve ihracat açısından operasyonel bir konu haline getiriyor.

Levi’s ve M&S’nin girişimi bu nedenle yalnızca iki şirketin sürdürülebilirlik iş birliği değil. Moda sektöründe geleceğin dönüşümünün markaların kendi mağazalarından çok, ürünün üretildiği fabrikalarda başlayabileceğini gösteren bir model. FRC’ye daha fazla markanın dahil olması halinde, ortak tedarikçilerin aynı enerji dönüşümü altyapısından yararlanması ve sürdürülebilirlik taleplerinin daha standart bir yapıya kavuşması mümkün olabilir.

Lidl’in Birkenstock Hamlesi Mahkemeden Döndü: Tasarım Artık Daha Büyük Bir Rekabet Alanı

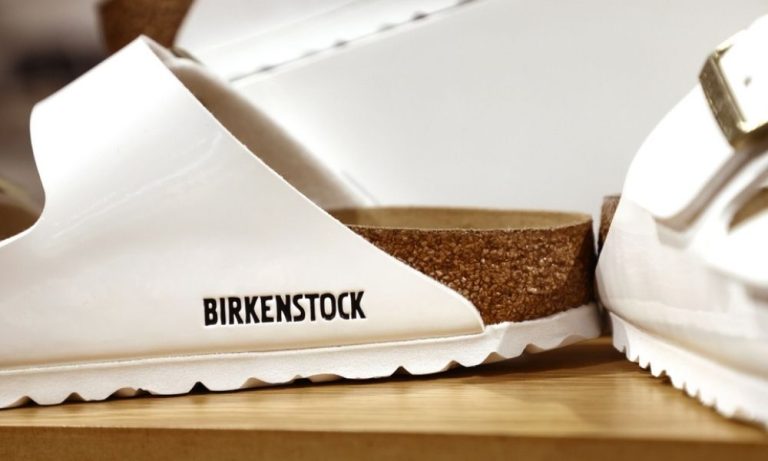
Lidl, Hollanda’da Birkenstock tasarımlarına benzeyen sandaletleri satamayacak. Gelderland Bölge Mahkemesi, Lidl’in Arizona, Madrid, Gizeh, Boston ve Florida modellerine benzeyen ürünlerinin, Birkenstock’un özellikle karakteristik taban tasarımıyla bağlantılı telif haklarını ihlal ettiğine hükmetti. Karar doğrultusunda Lidl’in ürünleri satması yasaklanırken, şirketin uymadığı her gün için 5 bin euro ceza uygulanabilecek. Ayrıca satış ve sipariş bilgilerini Birkenstock’a sunması, oluşan zararı karşılaması ve hukuki masrafları ödemesi gerekiyor.

Karar henüz kesinleşmiş değil ve Lidl’in temyiz hakkı bulunuyor. Ancak dava, perakendede düşük fiyatlı alternatif ürünlerle güçlü marka kimliği arasındaki sınırın giderek daha önemli hale geldiğini gösteriyor.

Bir Ürün Ne Zaman “Benzer”, Ne Zaman Kopya?

Davanın merkezinde yalnızca bir sandaletin görünümü bulunmuyor. Mahkemenin değerlendirmesinde özellikle Birkenstock’un farklı modellerinde kullanılan karakteristik ayak tabanı tasarımı öne çıkıyor. Bu da tasarımın, ürünün yalnızca estetik bir unsuru değil, markanın tüketici tarafından tanınmasını sağlayan temel özelliklerinden biri haline gelebildiğini gösteriyor.

Birkenstock’un benzer ürünlere karşı açtığı davalar da yeni değil. Hollanda’da Scapino’ya karşı alınan 2025 tarihli karar ve Avrupa Birliği Adalet Divanı’nın endüstriyel tasarımların, yaratıcı seçimleri yansıtması halinde telif hakkı kapsamında korunabileceğine ilişkin kararı, bu alandaki hukuki tartışmayı genişletiyor. Öte yandan Almanya’da 2025’te verilen karar Birkenstock açısından farklı bir sonuç ortaya koyarak sandaletlerin işlevsel ürünler olduğu yönünde değerlendirme yapmıştı.

Dolayısıyla Avrupa genelinde tasarım koruması konusunda tek ve tamamen yeknesak bir yaklaşım bulunmuyor. Hollanda’daki son kararın da ilk derece kararı olması, hukuki sürecin devam edebileceği anlamına geliyor.

Perakendede “Uygun Fiyatlı Alternatif” Alanı Yeniden Tanımlanıyor

lidl

Bu dava, özellikle private label ve uygun fiyatlı alternatif ürün geliştiren perakendeciler açısından dikkat çekici. Çünkü bir ürünün belirli bir tasarım dilinden ilham alması ile tüketicinin belirli bir markayla özdeşleştirdiği ayırt edici özellikleri fazla yakından taşıması arasındaki sınır, yalnızca tasarım ekibinin değil hukuk ve ürün geliştirme ekiplerinin de konusu haline geliyor.

Özellikle güçlü tasarım kimliğine sahip markalar için bu alan daha kritik. Birkenstock örneğinde taban formu, ürünün işlevinin yanında markanın görsel kimliğinin de önemli bir parçası olarak değerlendiriliyor. Bu nedenle ürün geliştirme sürecinde “pazarda ne çalışıyor?” sorusunun yanına “bu tasarımın fikri mülkiyet sınırları nerede başlıyor?” sorusunun da eklenmesi gerekiyor.

Türkiye’de de benzer bir konu özellikle ayakkabı, moda, aksesuar ve ev yaşam kategorilerinde önem kazanabilir. Hızlı ürün geliştirme ve uygun fiyatlı alternatif üretme kabiliyeti perakendeciler için önemli bir rekabet avantajı yaratırken, tasarımın ayırt edici unsurlarının doğru analiz edilmemesi hukuki ve finansal risk oluşturabilir.

Lidl–Birkenstock davasının perakende açısından dikkat çekici tarafı tam da burada: Fiyat rekabeti devam ederken tasarım da korunması gereken stratejik bir varlığa dönüşüyor. Bir ürünün daha uygun fiyatlı olması, onu pazardaki güçlü bir tasarımın sınırlarından otomatik olarak bağımsız hale getirmiyor.

Volkswagen’in Porsche Krizi: Kâr Motoru Neden Yavaşladı?

Volkswagen Grubu, bir dönem yüksek kârlılığın önemli kaynaklarından biri olan Porsche’deki zayıflama nedeniyle finansal hedeflerini aşağı çekiyor. Grup, 2026 yılı faaliyet kâr marjı beklentisini %1 seviyesine indirirken, Porsche için kaydedilen yaklaşık 6 milyar euroluk değer düşüklüğü de bu revizyonun önemli nedenlerinden biri oldu. Aynı dönemde Volkswagen, tarihinin en kapsamlı yeniden yapılandırma süreçlerinden birini yürütüyor ve orta vadede faaliyet kâr marjını %9’a çıkarmayı hedefliyor.

Porsche’deki gerileme, yalnızca bir markanın finansal performansındaki bozulma olarak görülmüyor. Çin’de pazar konumunun zayıflaması, elektrikli araç dönüşümünün maliyeti ve ABD’deki tarifelerin yarattığı baskı, markanın kârlılık modelini zorlayan başlıca faktörler arasında gösteriliyor. Böylece Volkswagen’in üst segment markası, grubun toplam performansını destekleyen bir yapıdan yeniden yapılandırmanın önemli gündemlerinden birine dönüşmüş durumda.

Porsche’de Sorun Satıştan Çok Kârlılık Modelinde

porsc

Porsche’nin geçmişte Volkswagen Grubu içerisindeki konumu, yüksek marj üreten premium bir marka olmasıyla öne çıkıyordu. Ancak son dönemde markanın kâr marjları gerilerken, grubun daha geniş hacimli markalarından Skoda’nın kârlılık açısından Porsche’nin önüne geçmesi dikkat çekiyor.

Buradaki değişim, otomotivde “daha pahalı ürün satmak” ile “daha fazla kâr üretmek” arasındaki farkı da ortaya koyuyor. Porsche’nin Çin’de bayilik ağını küçültmesi ve bölgedeki konumunu yeniden düzenlemesi, satış hacmi açısından baskı yaratabilecek bir süreç olarak değerlendiriliyor. Aynı zamanda elektrikli araç dönüşümü için yapılan yatırımların geri dönüşü ve model gamının yeniden yapılandırılması, markanın maliyet yapısını doğrudan etkiliyor.

Porsche CEO’su Michael Leiters ise orta vadede %10–15 faaliyet kâr marjı hedefini koruyor. Ancak bu hedefe ulaşılması, özellikle Çin ve ABD gibi önemli pazarlardaki performansın yanı sıra daha yüksek kârlılığa sahip modellere odaklanmanın ne ölçüde satış hacmi yaratabileceğine bağlı olacak.

Volkswagen’in Asıl Problemi Porsche’den Daha Büyük

moved lynxmpem831gj l

Porsche’deki zayıflama, Volkswagen’in daha geniş bir dönüşüm probleminin parçası olarak okunabilir. Grup, maliyetleri azaltmak ve operasyonel yapıyı yeniden düzenlemek için kapsamlı bir yeniden yapılandırma yürütüyor. Almanya’daki fabrikalarda istihdamın azaltılması konusunda anlaşmaya varılması da bu sürecin önemli adımlarından biri.

Ancak otomotiv sektöründeki baskı yalnızca Volkswagen’e özgü değil. Alman üreticiler, Çinli otomobil markalarının artan rekabeti, elektrikli araç dönüşümünün gerektirdiği yüksek yatırım ihtiyacı ve ABD ticaret politikalarının yarattığı belirsizlikle aynı anda karşı karşıya. Bu nedenle maliyetleri düşürmek önemli olsa da, Volkswagen’in hedeflediği %9’luk marja ulaşması yalnızca gider azaltımıyla açıklanabilecek bir dönüşüm değil.

Bu noktada Skoda’nın performansı ayrıca önem kazanıyor. Daha geniş bir tüketici kitlesine hitap eden marka, Volkswagen Grubu içinde kârlılık açısından giderek daha önemli bir konuma geliyor. Porsche’nin küçülen katkısı karşısında Skoda’nın yükselişi, grubun gelecekte değer yaratma modelinin hangi markalar üzerinden şekilleneceği konusunda da yeni bir tablo ortaya çıkarıyor.

Volkswagen açısından mesele artık yalnızca Porsche’nin eski kârlılığını yeniden kazanması değil. Grubun farklı markalarını, farklı fiyat segmentlerini ve farklı coğrafyaları aynı anda kârlı bir yapı içinde tutabilmek.

Bu açıdan Porsche’de yaşanan gerileme, otomotiv sektöründeki daha geniş değişimin bir göstergesi olarak okunabilir: Premium marka olmak, yüksek fiyat seviyesini korumak veya güçlü bir geçmişe sahip olmak artık tek başına yüksek kârlılığı garanti etmiyor. Ürün gamı, teknoloji yatırımları, coğrafi büyüme, maliyet yapısı ve müşteri talebinin aynı anda yönetilmesi gerekiyor. Volkswagen’in önündeki yeniden yapılanma süreci de tam olarak bu dengeyi yeniden kurma arayışına dönüşmüş durumda.

Toys ‘R’ Us Geri Dönüş Hikayesi Mutlu Bir Sonla Bitecek Mi ?

Bir dönem ABD oyuncak perakendesinin en güçlü isimlerinden biri olan Toys “R” Us, iflas ve mağaza kapanışlarının ardından fiziksel perakendeye yeniden yatırım yapıyor. Markanın mevcut yöneticisi WHP Global, Go Retail Group ile iş birliği yaparak 2026 tatil sezonunda ABD’de 120 yeni bağımsız mağaza açmayı planlıyor. Bu yatırımla birlikte markanın ABD’deki bağımsız mağaza sayısının 160’a ulaşması hedefleniyor. Marka aynı zamanda havalimanları, Macy’s mağazaları ve Navy Exchange noktalarındaki shop-in-shop varlığını sürdürüyor.

Bu dönüşüm, yalnızca kapanan mağazaların yeniden açılması olarak okunabilecek bir hamle değil. Yeni mağaza konseptinde oyuncak satışının yanında içerik üretimi, etkinlikler, koleksiyon ürünleri, kafe ve şekerleme alanları gibi mağazada daha fazla zaman geçirilmesini sağlayacak unsurlar da bulunuyor. Bazı lokasyonlarda yer alacak Creator Studios, influencer ve içerik üreticilerinin ürün tanıtımları, lansmanlar ve özel etkinlikler gerçekleştirebileceği alanlar olarak tasarlanıyor.

Oyuncak Mağazası Yeniden Bir Deneyim Alanına Dönüşüyor

toys r us

Toys “R” Us’ın yeni yaklaşımındaki en dikkat çekici noktalardan biri, fiziksel mağazanın yalnızca ürünlerin sergilendiği bir satış noktası olmaktan çıkarılması. LEGO, Barbie, Hot Wheels ve Pokémon gibi güçlü oyuncak markalarının yanı sıra popüler kültür ve koleksiyon ürünlerinin de mağaza deneyiminin bir parçası haline getirilmesi planlanıyor.

Burada fiziksel perakendenin dijital dünyayla kurduğu ilişki öne çıkıyor. Creator Studio gibi alanlar, mağazanın aynı zamanda içerik üretilebilen ve sosyal medyada paylaşılabilen bir platform olarak kurgulandığını gösteriyor. Bu yaklaşım, özellikle çocuk ve genç tüketicilerin yalnızca ürün değil, ürün etrafındaki kültür ve deneyimle de etkileşim kurduğu bir dönemde önem kazanıyor.

Toys “R” Us’ın geçmişine yönelik sosyal medya tepkilerinde nostaljinin güçlü biçimde öne çıkması da dikkat çekiyor. Ancak markanın yeni yatırımı yalnızca geçmişteki mağaza modelini yeniden kurmuyor. Eski Toys “R” Us deneyimini; içerik, etkinlik, koleksiyon ve eğlence unsurlarıyla yeniden yorumlamaya çalışıyor.

Asıl Test: Geçmişteki Markayı Geleceğin Mağazasına Dönüştürebilecek Mi?

Toys “R” Us örneği, güçlü marka bilinirliğinin fiziksel perakendeye dönüş için önemli bir başlangıç noktası olabileceğini gösteriyor. Ancak mağaza sayısının hızlı biçimde artırılması tek başına başarı anlamına gelmiyor. Yeni mağazaların müşteriye neden tekrar gelmesi gerektiğine dair net bir cevap üretmesi gerekiyor.

Burada oyuncak kategorisinin önemli bir avantajı bulunuyor. Oyuncak alışverişi yalnızca ihtiyaç temelli değil; keşif, hediye, koleksiyon, eğlence ve çocukların mağaza deneyimiyle de ilişkili. Bu nedenle mağaza, doğru kurgulandığında online satışın alternatifi olmak yerine ürünün keşfedildiği, deneyimlendiği ve sosyal medyada görünür hale geldiği fiziksel bir temas noktası haline gelebilir.

Türkiye açısından bakıldığında da benzer bir soru ortaya çıkıyor. Oyuncak ve çocuk kategorisinde fiziksel mağazalar, yalnızca geniş ürün gamı sunan noktalar yerine çocukların ve ailelerin vakit geçirmek isteyeceği alanlara dönüşebilir mi? Özellikle etkinlik, oyun, koleksiyon, içerik üretimi ve marka iş birliklerinin mağaza konseptine dahil edilmesi, fiziksel perakendenin yeniden farklılaşması için kullanılabilecek alanlar yaratabilir.

Toys “R” Us’ın geri dönüşü bu nedenle yalnızca nostaljik bir marka hikâyesi değil. Bir zamanlar mağaza sayısıyla büyüyen oyuncak perakendesinin, şimdi deneyim ve içerikle yeniden mağaza kurmaya çalıştığı bir dönüşüm örneği. Önümüzdeki dönemde asıl soru, 120 yeni mağazanın kaçının açılacağı değil; bu mağazaların tüketiciye yeniden “oyuncak mağazasına gitmek için” bir neden verip veremeyeceği olacak.

Alibaba Cloud Yapay Zeka Altyapısını Büyütüyor: Veri Merkezlerinde 20 GW Hedefi

Alibaba Group, yapay zekâ yatırımlarını yalnızca model geliştirme ve çip üretimiyle sınırlamayan geniş kapsamlı bir altyapı stratejisi ortaya koydu. Alibaba Cloud’un küresel veri merkezi kapasitesinin 2032’ye kadar 20 gigavatın üzerine çıkarılması hedefleniyor. Şirket ayrıca daha büyük yapay zekâ modelleri ve yeni nesil yerli çip yatırımlarıyla makine zekâsı alanındaki altyapısını birlikte geliştirmeyi planlıyor.

Alibaba Group CEO’su Wu Yongming, 2026 Hangzhou Yunqi Konferansı’nda yapay zekâ modelleri, yapay zekâ çipleri ve yapay zekâ bulutunu yeni dönemin üç temel altyapı unsuru olarak tanımladı. Şirketin Qianwen ekibi 5 ila 10 trilyon parametre büyüklüğünde yeni bir model üzerinde çalışırken, T-Head de Zhenwu V900 adlı yeni yapay zekâ çipini tanıttı.

Yapay Zekâ Yarışında Modelden Önce Altyapı Geliyor

alibaba 2

Alibaba’nın açıkladığı yatırım planının dikkat çeken tarafı, yapay zekâ rekabetini yalnızca daha güçlü modeller geliştirme yarışı olarak görmemesi. Modelin eğitilmesi, çalıştırılması ve milyonlarca kullanıcıya sunulması için gereken çip, veri merkezi ve bulut kapasitesi aynı stratejinin parçaları olarak ele alınıyor.

20 GW’ı aşması hedeflenen veri merkezi kapasitesi de bu yaklaşımın ölçeğini gösteriyor. Yapay zekâ modelleri büyüdükçe hesaplama ihtiyacı artarken, bu modellerin perakende, finans, lojistik veya müşteri hizmetleri gibi gerçek iş süreçlerine entegre edilmesi de daha fazla altyapı gerektiriyor.

Alibaba’nın çip tarafında attığı adım da bu nedenle ayrı bir teknoloji yatırımı olarak değil, aynı ekosistemin devamı olarak okunabilir. Şirket, Zhenwu V900’ün önceki M890 modelinin üç katı hesaplama gücüne sahip olduğunu açıklıyor. Yapay zekâda rekabet, giderek algoritmadan çok algoritmayı ölçeklendirebilecek altyapının gücüyle de ilişkilendiriliyor.

Perakendede Yapay Zekânın Görünmeyen Maliyeti

Alibaba’nın yatırımları Türkiye’deki perakende profesyonelleri açısından doğrudan bir “veri merkezi yatırımı” konusu olmayabilir. Ancak gelişme, perakendede yapay zekâ kullanımının arka planındaki önemli bir gerçeği gösteriyor: Yapay zekâ uygulamasının kendisi kadar onu çalıştıracak altyapı da stratejik hale geliyor.

Ürün önerileri, talep tahmini, stok optimizasyonu, müşteri hizmetleri, kişiselleştirilmiş kampanyalar ve giderek yapay zekâ destekli alışveriş asistanları daha fazla hesaplama gücü gerektiriyor. Bu nedenle perakendeciler açısından yapay zekâ stratejisi yalnızca “hangi modeli kullanıyoruz?” sorusundan ibaret olmayacak; veri kalitesi, bulut altyapısı, işlem maliyeti ve entegrasyon kapasitesi de kararın parçası haline gelecek.

Alibaba’nın model, çip ve bulut kapasitesini aynı anda büyütme yaklaşımı bu açıdan önemli bir örnek oluşturuyor. Perakendede yapay zekânın ölçeklenmesi, yalnızca daha iyi bir teknoloji satın almakla değil, bu teknolojiyi sürekli çalıştırabilecek operasyonel altyapıyı kurmakla mümkün olacak. Türkiye’de ise asıl soru, perakendecilerin bu altyapıyı sıfırdan kurup kurmayacağı değil; doğru teknoloji sağlayıcılarıyla hangi alanlarda ne kadar derinleşeceği olacak.

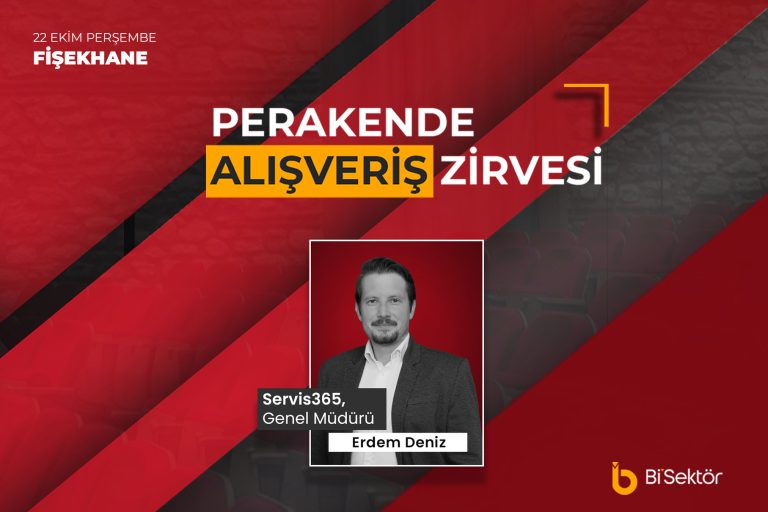
Erdem Deniz, Perakende Alışveriş Zirvesi 2026’da

Perakendede büyüme yalnızca mağaza ve satış noktası sayısının artması anlamına gelmiyor. Çok noktalı yapılarda teknik operasyonların aynı standartlarda sürdürülebilmesi, geçmiş müdahalelere ilişkin bilginin korunması ve sahadan gelen verinin doğru yönetilmesi, operasyonel sürekliliğin önemli başlıkları arasında yer alıyor.

Perakende sektörünün değişen dinamiklerini “New Codes.” teması altında ele alacak Perakende Alışveriş Zirvesi 2026, 22 Ekim’de Fişekhane’de sektör profesyonellerini bir araya getirecek. Zirvede değişen tüketici beklentilerinden yeni büyüme modellerine, teknolojiden operasyonel verimliliğe kadar perakendenin yeni dönemini şekillendiren farklı başlıklar ele alınacak.

Erdem Deniz, perakendede teknik operasyonların dönüşümünü anlatacak

Servis365 Genel Müdürü Erdem Deniz, Perakende Alışveriş Zirvesi 2026’nın konuşmacıları arasında yer alacak.

Deniz, zirve sahnesinde perakendede teknik operasyonların değişen rolünü, özellikle çok sayıda mağaza ve lokasyona sahip yapılarda teknik süreçlerin nasıl daha sistematik ve ölçülebilir hâle getirilebileceğini değerlendirecek.

Operasyon büyüdükçe farklı lokasyonlarda gerçekleştirilen bakım, onarım ve teknik müdahalelere ilişkin bilginin kurum içinde korunması da daha kritik hâle geliyor. Bu noktada kurumsal teknik hafızanın oluşturulması, geçmiş verilerin erişilebilir olması ve teknik süreçlerin kişilere bağlı olmadan sürdürülebilmesi ele alınacak başlıklar arasında yer alacak.

Erdem Deniz ayrıca sahadan elde edilen verilerin tesis yönetiminde nasıl kullanılabileceğini ve veriye dayalı yaklaşımın operasyonel süreçlerin takibine, verimliliğe ve karar alma mekanizmalarına sağlayabileceği katkıları sektör profesyonelleriyle paylaşacak.

Bi’Sektör’ün tüm etkinliklerinde olduğu gibi sektör profesyonellerine özel ve ücretsiz olarak gerçekleştirilecek zirvede, sınırlı kontenjan nedeniyle kayıt zorunlu olacak.

Detaylı bilgi almak ve kayıt oluşturmak için Perakende Alışveriş Zirvesi web sitesini ziyaret edebilirsiniz.

Google Shopping Avrupa’da Geri Çekiliyor: E-Ticarette Ücretsiz Görünürlük Dönemi Mi Değişiyor?

Google’ın Avrupa’daki arama sonuçlarında ürün gösterme biçimi yeniden değişiyor. Avrupa’nın büyük bölümünde Google Shopping’in ücretsiz ürün sonuçlarının görünürlüğü neredeyse sıfıra yaklaşırken, ürün karusellerinin yerini fiyat karşılaştırma servislerinin daha fazla yer aldığı yeni bir yapı almaya başladı. Değişiklik, Avrupa’daki yıl sonu alışveriş döneminin hemen öncesinde gerçekleşiyor.

google shopping logo

Gelişme, Avrupa Birliği’nin Google’ın kendi hizmetlerini arama sonuçlarında üçüncü taraf hizmetlere göre avantajlı konumlandırmasına yönelik Dijital Pazarlar Yasası (DMA) uygulamalarıyla bağlantılı. Avrupa Komisyonu, Temmuz 2026’da Google’ın Shopping dahil kendi hizmetlerine aramada ayrıcalıklı davranmasının DMA’yı ihlal ettiğine karar vererek 460 milyon avro ceza vermişti.

Google Shopping’in Yerini Kim Alıyor?

5f2e6dadc03c0e2498292d31

Buradaki değişimin önemli tarafı, ürünlerin Google’dan tamamen kaybolması değil; ürün keşfinin Google tarafından nasıl dağıtıldığına ilişkin modelin değişmesi. Avrupa’daki yeni yapı, karşılaştırmalı alışveriş hizmetlerinin arama sonuçlarında daha fazla görünürlük kazanmasına alan açıyor. Google’ın kendi raporlarında da ürün reklamları yanında Comparison Shopping Services (CSS) reklamlarının kullanılmaya başlandığı ve arama sonuçlarında üçüncü taraf alışveriş hizmetleri için yeni formatlar geliştirildiği belirtiliyor. Bu durum perakendeciler açısından önemli çünkü Google uzun süredir yalnızca bir arama motoru değil, ürün keşfinin başladığı temel dijital vitrinlerden biri olarak çalışıyor. Ücretsiz Shopping görünürlüğünün azalması, özellikle Google Merchant Center ve organik ürün gösterimleri üzerinden trafik alan işletmeler için müşteri kazanım maliyetinin yeniden hesaplanmasını gerektirebilir.

Burada henüz tüm Avrupa ülkelerinde ve tüm arama sorgularında aynı kullanıcı deneyiminin oluştuğunu söylemek için erken. Ancak değişimin yönü, perakendeciler için önemli bir soruyu gündeme getiriyor: Google üzerinden ücretsiz elde edilen ürün görünürlüğünün yerini zaman içinde daha fazla ücretli veya aracı kanal mı alacak?

Perakendede “Dijital Raf” Yeniden Dağıtılıyor

shopping hero 4.width 1300

Fiziksel mağazada rafın hangi markaya ne kadar görünürlük sağladığı nasıl ticari bir karar ise, arama motorunda ürünün nerede ve nasıl gösterildiği de dijital perakendenin benzer bir alanı haline geldi. Google’ın Avrupa’daki değişiklikleri bu nedenle yalnızca teknoloji veya regülasyon başlığı olarak değil, dijital rafın yeniden düzenlenmesi olarak da okunabilir.

Türkiye açısından bakıldığında doğrudan aynı uygulamanın ne zaman ve nasıl hayata geçeceğine ilişkin bu kaynakta bir bilgi bulunmuyor. Ancak Türkiye’de e-ticaret yapan markalar için çıkarılabilecek daha geniş ders oldukça net: tek bir trafik kaynağına veya tek bir algoritmaya bağımlı dijital satış modeli giderek daha kırılgan hale geliyor. Marketplace’ler, sosyal ticaret, perakendecinin kendi uygulaması, arama reklamları ve giderek yapay zekâ destekli alışveriş kanalları aynı müşterinin karşısına çıkıyor. Google’ın Avrupa’daki dönüşümü de bu kanallar arasındaki rekabetin yalnızca tüketici tarafında değil, ürünün tüketiciye nasıl gösterildiği noktasında da yaşandığını gösteriyor.

Dolayısıyla perakendeciler için mesele yalnızca Google Shopping’deki görünürlüğü korumak olmayacak. Asıl stratejik konu, müşterinin ürünü nerede keşfettiğinden bağımsız olarak markaya ulaşabileceği daha dengeli bir dijital dağıtım yapısı kurabilmek olacak.

E-Ticarette İade Krizi Büyüyor: Tüketici Kolaylığı İle Suistimal Riski Arasında Yeni Denge

E-ticarette iade politikaları müşteri deneyiminin önemli parçalarından biri haline gelirken, aynı sistem perakendeciler için yeni bir risk alanı oluşturuyor. Avrupalı tüketicilerin üçte birinden fazlası iade politikalarından zaman zaman faydalandığını söylüyor. İngiltere’de bu oran %37’ye çıkarken, Almanya’da tüketicilerin dörtte biri hak etmedikleri bir geri ödeme aldığını veya bunu yapmayı düşündüğünü belirtiyor. Araştırmada, iade sistemini suistimal etmeyi deneyenlerin %98’inin başarılı olduğunu söylemesi ise konunun yalnızca müşteri davranışı değil, operasyonel kontrol problemi olduğunu gösteriyor.

Kolay İade Deneyimi Operasyonel Bir Maliyete Dönüşüyor

img 2183

İade suistimali farklı şekillerde ortaya çıkabiliyor. Kullanılmış bir ürünü yeniden satılabilir durumda göstererek iade etmek, alınan ürün yerine bozuk veya sahte bir ürün göndermek ya da siparişin hiç teslim edilmediğini iddia ederek geri ödeme talep etmek bunlar arasında yer alıyor. Araştırmaya göre tüketicilerin %27’si iade ve geri ödeme kurallarından faydalandığını açıkça kabul ediyor.

Bu durum özellikle moda, elektronik ve yüksek iade oranına sahip kategorilerde daha karmaşık bir operasyon yaratıyor. Çünkü iade yalnızca müşteriye para göndermekten ibaret değil; ürünün depoya dönmesi, kontrol edilmesi, yeniden stoklanması, yeniden paketlenmesi ve gerektiğinde ikinci el, outlet veya farklı bir kanala yönlendirilmesi gerekiyor.

NRF ve Happy Returns tarafından hazırlanan 2024 araştırması da perakendecilerin %99’unun iade dolandırıcılığını azaltmak için en az bir önlem kullandığını gösteriyor. Bunlar arasında geri ödeme öncesi ürün doğrulaması, belirli sürelerin ardından geri ödeme yöntemlerinin değiştirilmesi, yüksek iade oranına sahip müşterilerin engellenmesi ve suistimalci müşterilere ek ücret uygulanması bulunuyor.

Dolayısıyla perakendede uzun süredir müşteri kazanma aracı olarak görülen “kolay iade” politikası artık müşteri deneyimi ile operasyonel maliyet arasında daha dikkatli bir denge gerektiriyor.

Perakendede İade Politikası Yeniden Tasarlanıyor

iade ucret

Buradaki kritik nokta, iade sürecini zorlaştırmak değil, doğru müşteriye doğru kolaylığı sunabilmek. Her müşteriye aynı kontrol seviyesinin uygulanması hem operasyonel maliyeti artırabilir hem de sorunsuz alışveriş yapan müşterinin deneyimini bozabilir.

Bu nedenle iade yönetiminde sipariş geçmişi, ürün kategorisi, iade sıklığı ve geçmişteki iade davranışları gibi verilerin birlikte değerlendirilmesi daha önemli hale geliyor. Perakendecinin hedefi artık sadece iadeyi azaltmak değil, gerçek iadeyle suistimali birbirinden ayırabilmek.

Türkiye açısından da konu özellikle e-ticaretin büyümeye devam ettiği ve tüketicinin hızlı teslimat kadar kolay iade deneyimini de beklediği kategorilerde önem taşıyor. İade maliyetlerinin ürün fiyatına, lojistiğe ve stok yönetimine yansıdığı bir ortamda şirketlerin yalnızca satış dönüşümünü değil, satış sonrasındaki gerçek kârlılığı da ölçmesi gerekiyor.

Bu nedenle önümüzdeki dönemde başarılı e-ticaret operasyonunun kriterlerinden biri yalnızca “kaç sipariş aldık?” olmayabilir. “Bu siparişlerin kaçı sağlıklı biçimde tamamlandı ve kaçı iade sürecinde yeniden maliyet yarattı?” sorusu da perakende KPI’larının daha önemli bir parçası haline gelebilir.

McDonald’s’ta Yeni Büyüme Planı Testte: NEXT Stratejisi Restoran Deneyimini Yeniden Kurabilir Mi?

McDonald’s, ABD operasyonlarında müşteri trafiğinin zayıfladığı bir dönemde yeni küresel büyüme planı “McDonald’s > NEXT” stratejisinin detaylarını yatırımcılarla paylaşmaya hazırlanıyor. Haziran ayında duyurulan plan; yeni restoran tasarımı, yiyecek ve içeceklerde iyileştirme ve tüketici odaklı inovasyon olmak üzere üç temel eksen üzerine kuruluyor.

Bu açıklamalar, şirketin ABD’deki son çeyrek performansının beklentileri karşılamadığı bir döneme denk geliyor. McDonald’s’ın ABD’de aynı mağaza satışları yalnızca %0,8 artarken restoran trafiği geriledi. CEO Chris Kempczinski, sorunun stratejinin kendisinden çok değer tekliflerinin restoranlarda tutarlı şekilde uygulanamaması gibi operasyonel eksikliklerden kaynaklandığını belirtiyor.

McDonald’s’ta Büyüme Yeniden Restoranın İçine Giriyor

106221630 15728709937422018 03 06t000000z 443573961 rc12ab178220 rtrmadp 3 mcdonald s beef

NEXT stratejisinin dikkat çeken tarafı, McDonald’s’ın büyümeyi yalnızca fiyat ve kampanya üzerinden değil, ürün ve fiziksel restoran deneyimini birlikte geliştirme yaklaşımıyla ele alması. Yeni restoran tasarımları, yiyecek ve içeceklerde yapılacak iyileştirmeler ve tüketici odaklı inovasyon, markanın müşteriyle temas ettiği temel noktaları yeniden ele aldığını gösteriyor.

Bu yaklaşımın arkasındaki önemli meselelerden biri müşteri trafiği. Aynı mağaza satışlarının sınırlı artmasına rağmen ziyaretçi sayısının gerilemesi, tüketicinin restorana gelme motivasyonunun yeniden düşünülmesini gerektiriyor. Dolayısıyla McDonald’s için mesele yalnızca mevcut müşterinin daha fazla harcaması değil, restoranın tüketici açısından yeniden tercih edilir hale gelmesi.

Burada fiziksel mağaza deneyimi yeniden önem kazanıyor. Tasarım, servis, menü, hız ve fiyat teklifinin birbirinden bağımsız çalışmadığı; müşterinin bunların tamamını tek bir deneyim olarak değerlendirdiği bir yapı ortaya çıkıyor.

Stratejinin Gücü Uygulamada Belli Olacak

McDonald’s’ın son çeyrek performansına ilişkin yönetim açıklaması, strateji kadar uygulama disiplininin de kritik olduğunu ortaya koyuyor. Özellikle değer tekliflerinin farklı restoranlarda tutarlı biçimde uygulanamaması, franchise ağı geniş olan markalarda merkezi stratejinin sahadaki karşılığının ne kadar önemli olduğunu gösteriyor.

ABD operasyonunun başına Skye Anderson’ın getirilmesi de bu uygulama tarafındaki değişimin bir parçası. Yeni yapılanmanın, NEXT kapsamında belirlenen hedeflerin binlerce restoranda aynı standartlarla hayata geçirilmesini sağlaması gerekecek.

Türkiye açısından bakıldığında da burada önemli bir perakende dersi bulunuyor. Bir restoran zincirinin büyümesi yalnızca yeni mağaza açmakla değil, mevcut mağazanın neden tekrar tercih edileceğini güçlendirmekle de ilgili. Özellikle fiyat hassasiyetinin arttığı dönemlerde tüketici için ürün, fiyat, hız ve deneyimin birlikte sunduğu değer daha önemli hale geliyor.

Bu nedenle McDonald’s’ın NEXT stratejisinin asıl sınavı yeni restoran tasarımlarının ne kadar dikkat çekici olduğu değil; bu tasarımın, daha iyi ürünün ve doğru fiyat teklifinin aynı anda binlerce noktada tutarlı bir müşteri deneyimine dönüşüp dönüşemeyeceği olacak.