Ana Sayfa Blog Sayfa 22

Ralph Lauren’dan Sürdürülebilirlikte Yeni Dönem

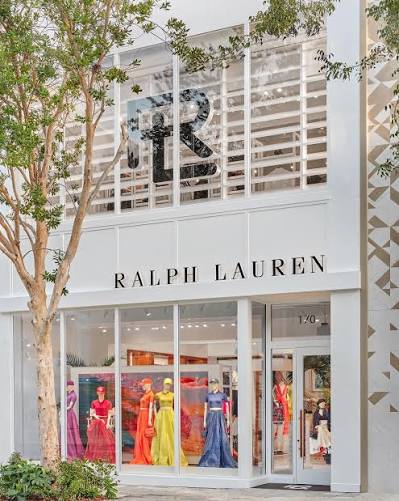
Ralph Lauren, Timeless by Design 2030 sürdürülebilirlik stratejisinin ilk yılındaki ilerlemeyi açıkladı. Şirket, 2020 mali yılı bazına göre mutlak sera gazı emisyonlarını yüzde 42 azaltırken, kanserle mücadele eden kuruluşlara yönelik küresel finansal desteğini yüzde 14 artırdı.

Bu sonuçlar, markanın sürdürülebilirlik yaklaşımını yalnızca karbon azaltımı üzerinden değil; tedarik zinciri, malzeme kullanımı, çalışanlar ve toplumsal yatırımlarla birlikte ele aldığını gösteriyor.

Ralph Lauren Sürdürülebilirliği Dört Alana Yaydı
images 1 1

Ralph Lauren’ın 2030 stratejisi dört temel başlık üzerine kuruluyor: Partner for Impact, Protect Natural Resources, Engage & Enable Teams ve Care for Communities. Şirket bu çerçevede emisyonların yanı sıra pamuk kullanımı, döngüsel tasarım, tedarikçi performansı, çalışan bağlılığı ve toplumsal yatırımlar için de ölçülebilir hedefler belirliyor.

Örneğin şirket, 2031 mali yılı sonuna kadar giyim ürünlerinde kullanılan global pamuk hacminin yüzde 30’unu rejeneratif veya geri dönüştürülmüş pamuktan oluşturmayı hedefliyor. 2026 mali yılında bu kapsamda atılan adımlar henüz toplam pamuk hacminin yüzde 1’inin altında kalırken, giyim ürünlerinin yüzde 79’u en az iki döngüsel tasarım prensibine uygun üretildi.

Tedarik zincirinde de benzer bir yaklaşım görülüyor. Ralph Lauren, 2026 mali yılında iş hacminin yüzde 72’sini belirlediği iş, kalite, vatandaşlık ve sürdürülebilirlik kriterlerini karşılayan stratejik ve kilit tedarikçilerle gerçekleştirdi. Ayrıca tedarik zincirindeki 165 binden fazla çalışana güçlendirme ve yaşam becerileri programları ulaştırıldı.

Sürdürülebilirlik Artık Marka Stratejisinin Bir Parçası

Ralph Lauren örneğinde dikkat çeken nokta, sürdürülebilirliğin ayrı bir sosyal sorumluluk programı olarak konumlandırılmaması. Şirket, emisyon azaltımından pamuk tedarikine, ürün tasarımından çalışan deneyimine kadar farklı operasyon alanlarını aynı stratejik çatı altında topluyor.

Kanserle mücadele de bu yapının önemli parçalarından biri. Ralph Lauren, 2031 mali yılına kadar kanserle ilişkili kuruluşlara yönelik küresel finansal desteğini 2025 mali yılı bazına göre yüzde 25 artırmayı hedefliyor. 2026 mali yılında ise bu destek şimdiden yüzde 14 yükseldi. Pink Pony girişimi kapsamında 17 ülkede 38 kuruluş destekleniyor.

Perakende açısından bakıldığında burada daha geniş bir değişim görülüyor: sürdürülebilirlik artık yalnızca ürünün nasıl üretildiğiyle değil, markanın tedarik zincirinden çalışanlarına ve topluma kadar yarattığı toplam etkiyle birlikte değerlendiriliyor.

Ralph Lauren’ın açıkladığı ilerleme, özellikle küresel moda markaları için sürdürülebilirlik hedeflerinin yalnızca uzun vadeli taahhütler olarak kalmayıp yıllık performans göstergeleriyle takip edildiği bir döneme işaret ediyor. Türkiye’de de benzer şekilde emisyon, malzeme, tedarikçi performansı ve sosyal etki göstergelerinin marka stratejisinin daha görünür bir parçası haline gelmesi beklenebilir.

Golden Goose’ta Büyümenin Yeni Motoru D2C: Lüks Markada Mağaza Ve Dijital Kanal Güçleniyor

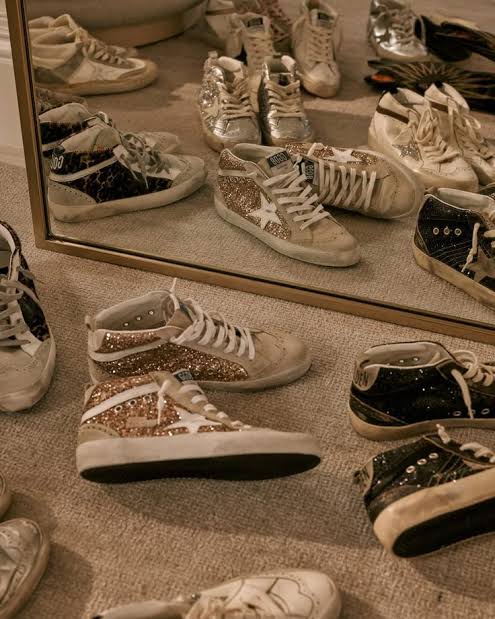
İtalyan lüks ayakkabı markası Golden Goose, 2026’nın ilk yarısında gelirlerini yüzde 15 artırarak 380,4 milyon euroya çıkardı. Şirketin büyümesinde doğrudan tüketiciye satış (D2C) kanallarındaki ivme öne çıkarken, düzeltilmiş EBITDA yüzde 9 artışla 122,9 milyon euroya ulaştı. Brüt kâr marjı ise yüzde 75,8 seviyesinde gerçekleşti.

Büyümenin Merkezinde D2C Var

Golden Goose’un sonuçları, lüks perakendede markaların yalnızca ürün ve mağaza sayısı üzerinden değil, müşteriyle doğrudan kurduğu ilişkinin derinliği üzerinden de büyümeye çalıştığını gösteriyor.

D2C modelinin güçlenmesi, markanın müşteriye daha doğrudan ulaşmasını; ürün, deneyim, kişiselleştirme ve satış sonrası temaslar üzerinde daha fazla kontrol sahibi olmasını sağlıyor. Golden Goose açısından bu yaklaşım, markanın kendine özgü konumlandırmasını mağaza ve dijital kanallarda daha tutarlı biçimde aktarmasına da imkân verebilir.

Buradaki önemli nokta yalnızca satışın artması değil. Gelirin D2C kanallarındaki momentumla birlikte büyümesi, lüks markalarda kanal stratejisinin finansal performans kadar marka deneyimi açısından da önem kazandığını ortaya koyuyor.

Golden Goose İçin Sıradaki Aşama Ne Olabilir?

images 1

İlk yarıda yüzde 15’lik gelir artışına rağmen EBITDA büyümesinin yüzde 9’da kalması da dikkat çekiyor. Bu fark, büyümenin maliyet yapısı ve operasyonel yatırımlarla birlikte değerlendirilmesi gerektiğini gösteriyor. Buna karşın yüzde 32,3’lük düzeltilmiş EBITDA marjı ve yüzde 75,8’lik brüt marj, markanın yüksek marjlı lüks iş modelini koruduğunu ortaya koyuyor.

Golden Goose örneği, lüks perakendede “daha fazla noktada satmak” yerine “müşteriyle daha doğrudan ilişki kurmak” yaklaşımının giderek daha önemli hale geldiğine işaret ediyor. Fiziksel mağazalar, e-ticaret ve markanın kendi kanalları birlikte düşünüldüğünde D2C, yalnızca bir satış kanalı olmaktan çıkıp müşteri deneyiminin yönetildiği ana platformlardan biri haline geliyor.

Türkiye açısından da burada dikkat çekici bir soru ortaya çıkıyor: Lüks ve premium markalar için büyümenin yeni formülü mağaza sayısını artırmak mı, yoksa mevcut müşteriyi markanın kendi ekosisteminde daha uzun süre tutmak mı olacak?

Golden Goose’un 2026 ilk yarı sonuçları, ikinci seçeneğin giderek daha fazla ağırlık kazandığını gösteren örneklerden biri.

Migros’tan Gıda Güvenliğinde Yeni Adım: Pestisit Analizleri Artık Tüketiciye Açık

Migros, meyve ve sebze ürünlerinde gerçekleştirdiği pestisit analizlerinin sonuçlarını Migros Sanal Market’te ürün açıklamalarında yayınlamaya başladı. Uygulama, gıda güvenliği kapsamında yapılan kontrollerin yalnızca şirket içi bir denetim süreci olarak kalmayıp tüketicinin erişimine açılması açısından dikkat çekiyor.

Migros, meyve ve sebze ürünlerini raflara çıkarmadan önce risk değerlendirmesine dayalı olarak analiz ettiriyor. Şirketin verdiği bilgilere göre yılda yaklaşık 20 bin üründe pestisit analizi gerçekleştiriliyor. Antalya’da kurulan pestisit laboratuvarında ise meyve ve sebzelerde 600 farklı etken madde taranıyor.

Kontrol Süreci Dijital Kanala Taşınıyor

Migros’un yeni uygulamasıyla analiz sonuçları, tüketicilerin ürünleri incelerken ulaşabileceği bir bilgi alanına dönüşüyor. Böylece gıda güvenliğine ilişkin yapılan kontroller, mağaza ve tedarik zinciri operasyonlarının yanı sıra dijital alışveriş deneyiminin de bir parçası haline geliyor.

Şirket bunun yanında dağıtım merkezlerinde yıl boyunca yaklaşık 3,8 milyon gıda ve gıda dışı ürünü 223 farklı parametre üzerinden kalite kontrolünden geçiriyor. Tedarikçiler de uluslararası standartlar doğrultusunda denetlenirken, iyileştirmeye açık alanlarda gıda güvenliği, kalite, hijyen ve sürdürülebilirlik konularında ücretsiz çevrim içi eğitimler veriliyor.

Tüketici Güveni İçin Verinin Görünürlüğü Artıyor

migros'un dijital dönüşümü: i̇lk üç ayın rakamları

Migros Grubu Pazarlama İcra Kurulu Üyesi Ekmel Baydur, şirketin güvenilir gıdaya erişim konusunda pestisit ve ağır metal analizleri ile izlenebilir ürün uygulamalarını sürdürdüğünü belirtiyor. Baydur ayrıca Migros’un 2010 yılında Tarım ve Orman Bakanlığı ile yaptığı iş birliği kapsamında İyi Tarım Uygulamalı ürünleri satışa sunan ilk perakendeci olduğunu ve yerli üretimin yüzde 75’inin İyi Tarım Uygulamalı ürünlerden oluştuğunu ifade ediyor.

Burada öne çıkan nokta, gıda güvenliği kontrollerinin yapılmasından çok sonuçların tüketiciyle paylaşılması. Dijital kanallarda ürün hakkında daha fazla bilgi sunulması, alışveriş kararında fiyat ve ürün özelliklerinin yanına güvenilirlik verisinin de eklenmesini sağlayabilir.

Migros’un adımı, perakendede ürün bilgisinin kapsamının genişlediğini de gösteriyor. Tüketici artık yalnızca ürünün ne olduğunu değil, ürünün satışa sunulmadan önce hangi kontrollerden geçtiğini de görmek isteyebilir. Bu yaklaşımın yaygınlaşması halinde gıda güvenliği ve tedarik zinciri verilerinin dijital alışveriş deneyimindeki ağırlığı da artabilir.

Açıklamada görüşlerine yer verilen Migros Grubu Pazarlama İcra Kurulu Üyesi Ekmel Baydur, müşterilerinin duyduğu güveni yaptıkları işin merkezine koyduklarını belirtti.

Baydur, halkın sağlıklı gıdaya erişimini desteklemek için, meyve ve sebzede pestisit analizleri, ağır metal analizleri ve izlenebilir ürünler gibi pek çok uygulamayı sürdürdüklerini aktardı. Meyve ve sebzeleri raflarına koymadan önce kontrollerden geçirerek güvenli gıdaya erişimi güvence altına aldıklarının altını çizen Baydur, şunları kaydetti:

‘Tarım ve Orman Bakanlığı ile 2010 yılında işbirliği kapsamında İyi Tarım Uygulamalı ürünleri satışa sunan ilk perakendeciyiz. Satışımızda olan yerli üretimin yüzde 75’i İyi Tarım Uygulamalı. ‘Migros Varsa Güven Var’ derken tam olarak bunu kastediyoruz. Migros uygulamasından paylaştığımız pestisit kontrolü analiz raporlarımızla bu güvenin görünürlüğünü artırıyoruz.’

Dila Kuloğlu: D&R’da Okula Dönüş, Alışveriş Listesinden Yaşam Tarzına Dönüşüyor

D&R Elektronik ve Hobi Kategori Genel Müdür Yardımcısı Dila Kuloğlu, Back to School döneminin artık yalnızca okul ihtiyaçlarının tamamlandığı kısa bir alışveriş sezonu olmaktan çıktığına dikkat çekiyor. D&R, 53 ildeki 192 mağazasında 9 kategoride 250 binden fazla ürün çeşidiyle kitap, kırtasiye ve okul ihtiyaçlarının yanı sıra teknoloji, hobi, oyun ve kişisel ilgi alanlarını da aynı alışveriş deneyiminde buluşturuyor.

Okula dönüş alışverişi, çocuklar ve ebeveynlerin birlikte gerçekleştirdiği ortak bir alışveriş deneyimine dönüşürken, yeni dönemin ihtiyaçları da geleneksel okul listesinin ötesine geçiyor. Öğrencilerin kişisel tercihleri, sosyal medya trendleri, popüler kültür ve teknolojik ürünler alışveriş sepetlerini yeniden şekillendiriyor.

D&R’ın geniş kategori yapısı ise bu değişimi “okula, işe ve şehre dönüş” perspektifiyle ele almasına olanak sağlıyor. Kitaptan kırtasiyeye, teknolojiden oyun ve hobi ürünlerine uzanan seçki, yalnızca öğrencilerin değil, yeni döneme hazırlanan tüm ailenin ihtiyaçlarına yanıt vermeyi hedefliyor.

Bi’Sektör olarak Dila Kuloğlu ile gerçekleştirdiğimiz röportajda; Back to School döneminin nasıl dönüştüğünü, tüketici tercihlerindeki değişimin D&R’ın ürün ve kategori stratejisine nasıl yansıdığını, sezon boyunca elde edilen müşteri içgörülerinin yılın geri kalanına nasıl taşındığını ve fiziksel mağazalarla dijital kanalların bu dönemde nasıl birlikte çalıştığını ele aldık.

Back to School artık yalnızca okul ihtiyaçlarının tamamlandığı bir dönem değil; kitap, kırtasiye, teknoloji ve hobi ürünlerinin birlikte değerlendirildiği bir alışveriş sezonu. D&R’ın geniş kategori yapısı bu dönüşümü nasıl bir fırsata çeviriyor?

Okula dönüş alışverişinin en belirgin özelliği, çoğunlukla çocuklarla ebeveynlerin birlikte gerçekleştirdiği ortak bir alışveriş deneyimi olması. Üstelik okulun açılması yalnızca öğrencinin değil, bütün ailenin günlük düzenini değiştiriyor. Çocuklar ders programlarına, ebeveynler ise iş ve şehir yaşamının temposuna geri dönüyor. Bu nedenle alışveriş listesine defter, kalem ve okul kitaplarının yanı sıra ailenin yeni dönem rutinini kolaylaştıracak pek çok farklı ihtiyaç ekleniyor.

D&R’ın geniş kategori yapısı tam da bu noktada önemli bir avantaj sağlıyor. 53 ildeki 192 mağazamızda, 9 kategoride 250 binden fazla ürün çeşidini her yaştan müşterimizle buluşturuyoruz. Öğrenciler okul ve ders dışı zamanları için kitap, kırtasiye, eğitici hobi setleri, kutu oyunları ve teknolojik ürünleri değerlendirirken; ebeveynler de kendi çalışma ve günlük yaşam ihtiyaçlarına yöneliyor. Örneğin çocuğu okuldeyken onunla iletişimde kalmak isteyen bir ebeveyn akıllı saatleri incelerken, evde ders çalışma saatlerinde kişisel alan yaratmak isteyen aile bireyleri hobi setleri ya da yeni çıkan kitapları tercih edebiliyor.

Dolayısıyla Back to School dönemini yalnızca öğrencinin eksiklerinin tamamlandığı kısa süreli bir kampanya dönemi olarak değil, bütün ailenin yeni sezon rutinini birlikte kurduğu daha geniş bir “okula, işe ve şehre dönüş” dönemi olarak ele alıyoruz. Ebeveynlerin çocuk sağlığını ve güvenliğini en öncelikli kriter olarak tuttuğunun bilinciyle, ürün seçkimizi son derece titiz standartlarla oluşturuyoruz. Kitaptan kırtasiyeye, teknolojiden oyun ve hobi ürünlerine uzanan geniş yelpazemizle de ailelerin tüm ihtiyaçlarını güvenle ve tek noktadan karşılamalarına imkân sunuyoruz.

Tüketicilerin alışveriş sepetinde ihtiyaçların yanı sıra kişisel tercihlerin ve trendlerin de daha fazla yer aldığını görüyoruz. D&R’da bu değişim ürün ve kategori stratejinize nasıl yansıyor?

Okula dönüş alışverişlerinde tüketicilerin sepetini şekillendiren temel etken artık yalnızca zorunlu ihtiyaç listeleri değil; öğrencilerin kişisel tercihleri, sosyal medya etkileşimleri ve küresel akımlar. D&R’ın “yaşam tarzı” markası kimliğini güçlendiren dikey kategorilere odaklanarak okula dönüş döneminde de raflarımızı ve ürün seçkimizi bu trendlerle canlı tutuyoruz. Örneğin; okul çağındaki gençlerin ve çocukların ilgisini çeken sosyal medya trendlerini, dizi-film uyarlamalarını (örneğin Hamnet ve Masumiyet Müzesi) veya popüler kültür akımlarını (dünya kupası dönemi futbolcu kitapları gibi) veya sosyal medya paylaşımlarını (Rezonans Kanunu gibi) yakından takip ederek yayınevleriyle ve stok operasyonlarımızla hızla aksiyon alıyoruz. Çocuk ve gençlik kategorisindeki büyüme doğrultusunda mağazalarımızda çizgi romanlara özel ek alanlar tahsis etmemiz, öğrencilere ve genç okurlara yönelik edebiyat seçkileri kurgulamamız bu stratejimizin somut örnekleri. Benzer şekilde, genç öğrencilerin Türkçe çevirisini beklemeden İngilizce orijinallerine yöneldiği küresel okul/gençlik trendlerini takip ediyor; 8 dilde sunduğumuz yabancı kitap seçkisini okula dönüş döneminde öne çıkarıyoruz. Öğrencilerin ders çalışırken ya da dinlenirken tercih ettiği analog müzik, pikap, plak ve trend teknoloji aksesuarlarıyla da kişisel zevklere hitap eden dinamik bir Okula Dönüş kurgusu sergiliyoruz.

Back to School, ailelerin yıl içindeki alışveriş rutinlerini yeniden şekillendiren önemli bir dönem. D&R bu sezonda elde ettiği müşteri içgörülerini yılın geri kalanındaki perakende stratejisine nasıl taşıyor?

Back to School dönemi, ailelerin ve öğrencilerin tüm yıla yayılan tüketim alışkanlıklarını, hangi yaş grubunun ne tür içerik ve ürünlere yöneldiğini gözlemlediğimiz en kritik veri laboratuvarımız. Veri odaklı mağazacılık yaklaşımımız doğrultusunda, bu yoğun sezonda elde ettiğimiz müşteri içgörülerini yılın tamamına yayılan perakende stratejilerimizin temeline yerleştiriyoruz. Okula dönüş döneminde öne çıkan çocuk, gençlik, 8-12 yaş alt grupları ve çizgi roman kategorilerindeki büyüme trendlerini veya Anadolu’daki okuma ve tüketim potansiyelini (Isparta, Çanakkale, Antalya gibi illerimizdeki yüksek ilgi oranlarını) analiz ediyoruz. Ailelerin ve çocukların mağazalarımızdaki yönelimlerine bakarak; okul sezonu sonrasında da mağaza içi alan dağılımlarımızı, stok sergileme kapasitelerimizi ve etkinlik takvimimizi bu veriler ışığında güncelliyoruz. Böylece Okula Dönüş döneminde ailelerle kurduğumuz güçlü bağı ve yakaladığımız müşteri içgörülerini, yıl boyunca sürecek nitelikli bir sadakate dönüştürüyoruz.

Tüketiciler artık ürünleri mağazaya gelmeden önce dijitalde keşfedip karşılaştırıyor. D&R’ın fiziksel mağaza ve dijital kanalları Back to School döneminde nasıl birbiriyle tamamlanıyor?

Okula dönüş döneminde veliler ve öğrenciler okul listelerini ve teknoloji ihtiyaçlarını mağazaya gelmeden önce dijitalde araştırıp karşılaştırmayı tercih ediyor. Biz de dijital kanalımız dr.com.tr ve fiziksel mağazacılık ağımızı Okula Dönüş sezonunda da kusursuz bir omni-channel (çok kanallı) kurguyla birleştiriyoruz. Dijital platformlarımız bize metrekare sınırlarını kaldıran “sınırsız raf” avantajı sunarak tüm kırtasiye, kitap, teknoloji ve hobi çeşitlerini müşterinin karşılaştırmasına açarken; fiziksel mağazalarımız okul alışverişini bir aile aktivitesine dönüştürerek dokunma, D&R Cafe’lerimizde mola verme ve etkinlikleri deneyimleme imkanı veriyor. Bu iki dünyayı tamamlayan “İste Getirelim” hizmetimiz sayesinde, yoğun okul sezonunda mağazamızda o an fiziki olarak bulunmayan bir ders kitabı veya hobi ürünü doğrudan mağazadan diledikleri adrese sipariş edilebiliyor. Mağaza içinde geliştirdiğimiz “MAP” uygulaması ile ziyaretçilerimiz QR kod okutarak aradıkları yardımcı kaynağın veya kitabın tam olarak hangi rafta yer aldığını kolayca keşfedebiliyor. Dijitalde ve sosyal medyada trend olup öğrencilerin radarına giren ürünleri fiziksel mağazalarımızın en görünür raflarında sergileyerek dijitalde başlayan Okula Dönüş keşif yolculuğunu mağaza içindeki dokunsal deneyimle tamamlıyoruz.

LC Waikiki Pazaryeri Modelinden Çıkıyor: E-Ticarette Strateji Değişikliği

LC Waikiki, 2021 yılında lcw.com’u üçüncü taraf satıcılara açarak kendi pazaryeri modelini hayata geçirmişti. Bu yapı ile platformdaki ürün çeşitliliğinin artırılması ve farklı satıcıların ürünlerini tüketicilerle buluşturması hedeflenmişti. Şirketin son dönemde yaptığı resmi bildirimlerle birlikte ise üçüncü taraf satıcılara yönelik bu modelin sonlandırılacağı duyuruldu.

Karar, LC Waikiki’nin lcw.com üzerindeki iş modelinde değişikliğe gittiğini gösteriyor. Şirketin e-ticaret operasyonu devam ederken, platformun üçüncü taraf satıcılarla çalışan pazaryeri yapısından uzaklaşması bekleniyor.

2021’de Başlayan Model Değişiyor

LC Waikiki, 2021 yılında kendi internet sitesini farklı satıcıların da ürünlerini sunabildiği bir pazaryeri yapısına dönüştürmüştü. Bu model, şirketin kendi ürünlerinin yanı sıra üçüncü taraf ürünlerinin de aynı platform üzerinden tüketiciye ulaşmasına imkân sağlıyordu.

Pazaryeri modelinin sonlandırılmasıyla birlikte lcw.com’un ürün ve satıcı yapısında yeniden düzenleme yapılması gündeme geliyor. Ancak mevcut kaynaklarda kararın finansal sonuçlarına veya pazaryeri operasyonunun şirket cirosuna katkısına ilişkin ayrıntılı bir veri yer almıyor.

Operasyonel Yapı Yeniden Düzenleniyor

Üçüncü taraf satıcıların bulunduğu bir e-ticaret platformunda sipariş, teslimat, iade ve müşteri hizmetleri süreçleri farklı operasyonların birlikte yönetilmesini gerektiriyor. LC Waikiki’nin aldığı kararın bu operasyonel yapının yeniden değerlendirilmesiyle bağlantılı olduğu görülüyor.

Bunun yanında pazaryeri faaliyetleri, satıcı yönetimi ve ilgili mevzuata uyum gibi farklı sorumlulukları da beraberinde getiriyor. Şirketin üçüncü taraf satıcı modelinden çıkması, lcw.com’un operasyonel yapısının daha doğrudan LC Waikiki’nin kendi ürün ve markaları etrafında şekillenmesine neden olacak.

LCW.com Kapanmıyor, Model Değişiyor

lc waikiki'nin dijital dönüşümü: lcw.com'un tanıtımı ve büyük hamle

Burada önemli ayrım, LC Waikiki’nin e-ticaretten çıkmıyor olması. Değişen nokta, lcw.com’un üçüncü taraf satıcıların da yer aldığı bir pazaryeri olarak faaliyet göstermesi.

Bu nedenle gelişmeyi LC Waikiki’nin dijital kanallarından geri çekilmesi olarak değerlendirmek yerine, e-ticaret iş modelinde yapılan bir değişiklik olarak okumak daha doğru.

Şirketin bundan sonraki dönemde lcw.com’u nasıl konumlandıracağı ve üçüncü taraf satıcıların çıkışının ürün çeşitliliği, müşteri deneyimi ve satış performansı üzerindeki etkisi ise önümüzdeki dönemde daha net görülecek.

LC Waikiki örneği, perakendecilerin e-ticarette büyümek için pazaryeri modelini tercih edebildiği gibi, zaman içinde kendi iş yapısına daha uygun farklı bir modele dönme seçeneğini de değerlendirebildiğini gösteriyor.

Trendyol LUXE Geliyor: Marketplace’ler Artık Herkese Aynı Vitrine Mi Sunacak?

Trendyol, lüks segment için LUXE adını verdiği ayrı bir satış kanalı hazırlıyor. Şirketin geliştirici dokümantasyonunda yer alan yapı, bunun yalnızca yeni bir kategori olmadığını; ürün, marka, satıcı, sipariş ve iade süreçlerinde ayrı şekilde tanımlanan bir kanal olduğunu gösteriyor.

Bu ayrım, Trendyol’un yıllardır büyüttüğü geniş marketplace modelinde dikkat çekici bir değişime işaret ediyor. Çünkü platform şimdi yalnızca daha fazla ürün sunmak yerine, belirli segmentler için farklı alışveriş deneyimleri oluşturabilecek bir altyapı kuruyor.

Trendyol Aynı Marketplace İçinde İki Kanal Kuruyor

Yeni sistemde ürünler CORE ve LUXE olmak üzere iki farklı kanalda tanımlanabiliyor. Bir ürün yalnızca bir kanalda bulunabileceği gibi, uygun olduğunda her iki kanalda da satışa sunulabiliyor. LUXE tarafında ise yalnızca ürün değil, marka ve satıcı uygunluğu da dikkate alınıyor. Trendyol’un teknik altyapısında markaların LUXE kanalına uygunluğunu belirleyen ayrı bir alan bulunması, bunun basit bir kategori filtresinden daha kontrollü bir yapı olduğunu gösteriyor. Ancak LUXE’un kaç markayla başlayacağı, hangi markaların yer alacağı ve tüketici tarafındaki deneyimin ne kadar farklılaşacağı henüz açıklanmış değil.

Asıl Değişim Vitrinden Çok Operasyonda

LUXE’un dikkat çekici tarafı yalnızca müşterinin göreceği vitrinin değişmesi değil. Trendyol, sipariş ve iade süreçlerinde de LUXE ve CORE ayrımını destekleyecek teknik düzenlemeler yapıyor. Bu da lüks segmentin yalnızca farklı gösterilmesi değil, operasyonel olarak da ayrı yönetilebilmesinin hedeflendiğini düşündürüyor. Lüks markalar açısından bu önemli. Çünkü marketplace’e girmek artık yalnızca erişim ve satış hacmiyle ilgili değil; ürünün nasıl konumlandırıldığı, hangi markalarla yan yana geldiği ve tüketiciye nasıl bir deneyim sunulduğu da önem taşıyor.

Marketplace Rekabetinde Yeni Aşama

Türkiye’de marketplace rekabeti uzun süre fiyat, ürün çeşitliliği ve teslimat hızı üzerinden şekillendi. Platformlar büyüdükçe farklılaşmanın yeni alanı ise deneyim ve segmentasyon olmaya başlıyor. Trendyol LUXE bu nedenle yalnızca lüks ürünler için yeni bir alan olarak değil, marketplace modelinin nasıl evrildiğini görmek açısından da takip edilmeli. Asıl soru LUXE’a kaç markanın geleceği değil; bu markaların neden standart Trendyol deneyimi yerine LUXE’u tercih edeceği olacak. Eğer Trendyol bu soruya güçlü bir yanıt verebilirse, LUXE yalnızca yeni bir kanal değil, Türkiye’de marketplace’lerin farklı müşteri ve marka gruplarına göre yeniden tasarlanmasının başlangıcı olabilir.

Teknosa’da Üst Düzey Atamalar

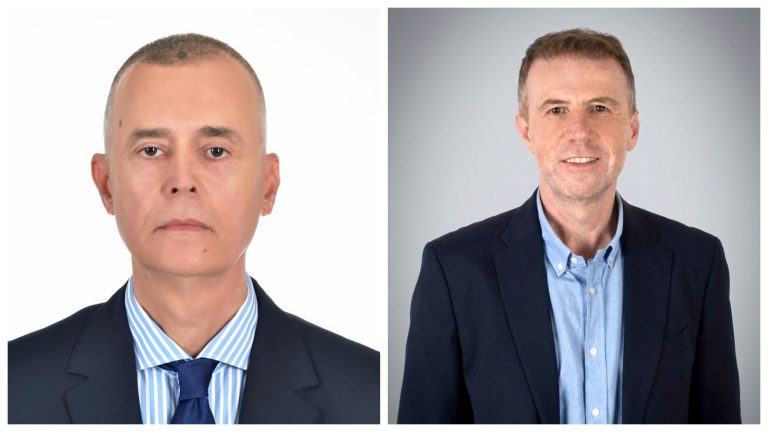
Teknosa’da Mustafa Aşkım Akata Ticari Genel Müdür Yardımcısı (CCO), Zafer Özçelik ise Pazarlama Genel Müdür Yardımcısı (CMO) oldu.

Sabancı Holding iştiraklerinden Teknosa, perakende, pazarlama ve dijital dönüşüm alanlarında uzun yıllara dayanan deneyime sahip iki ismi üst yönetimine atadı. 1 Ekim 2026 tarihi itibarıyla Mustafa Aşkım Akata, Ticari Genel Müdür Yardımcısı (CCO), Zafer Özçelik ise Pazarlama Genel Müdür Yardımcısı (CMO) olarak göreve başlayacak.

Mustafa Aşkım Akata kimdir?

Boğaziçi Üniversitesi İktisat Bölümü mezunu olan Mustafa Aşkım Akata, profesyonel kariyerine Adana Çimento’da yatırım ve teşvik bölümünde başladı. Ardından İnterbank ve Ziraat Bankası’nda Ticari ve Kurumsal Bankacılık Satış bölümlerinde görev alan Akata, 2005-2015 yılları arasında Akbank’ta Kurumsal Şube Müdürü, Ticari Şube Müdürü ve Bölge Müdürü olarak çalıştı. Kariyerine A101’de Bölge Genel Müdürü olarak devam eden Akata, 300 mağazanın yönetiminden sorumlu oldu. Son olarak 2017-2025 yılları arasında Eve Mağazacılık’ta CEO olarak görev yapan Akata şirketin kendi markalarının yaratılması, şirkete özel markaların kazanılması, altı milyondan fazla müşteriye ulaşan sadakat kartı ve CRM projeleri ile dijital dönüşüm çalışmalarına liderlik etti.

Zafer Özçelik kimdir?

İzmir Fen Lisesi ve ODTÜ Havacılık Mühendisliği mezunu olan Zafer Özçelik, iki yıllık kurumsal bankacılık deneyiminin ardından University of San Francisco’da MBA eğitimini tamamladı. Kariyerine San Francisco merkezli Bleu Marketing Solutions şirketinde başlayan Özçelik, Türkiye’ye döndükten sonra Doğan Online’da Pazarlama Direktörü, Dentsu Grubu’nda Dijital Grup Başkanı (CDO) ve N11’de Pazarlama Genel Müdür Yardımcısı (CMO) olarak görev yaptı. 2020 yılında kurduğu Moventum Danışmanlık’ta Genel Müdür ve Danışman olarak görev alan Özçelik, pazarlama, dijital dönüşüm, e-ticaret ve yapay zekâ alanlarında danışmanlık yaptı.

Türkiye’nin Global Ligindeki Yeri Değişiyor: Perakendeyi Ne Bekliyor?

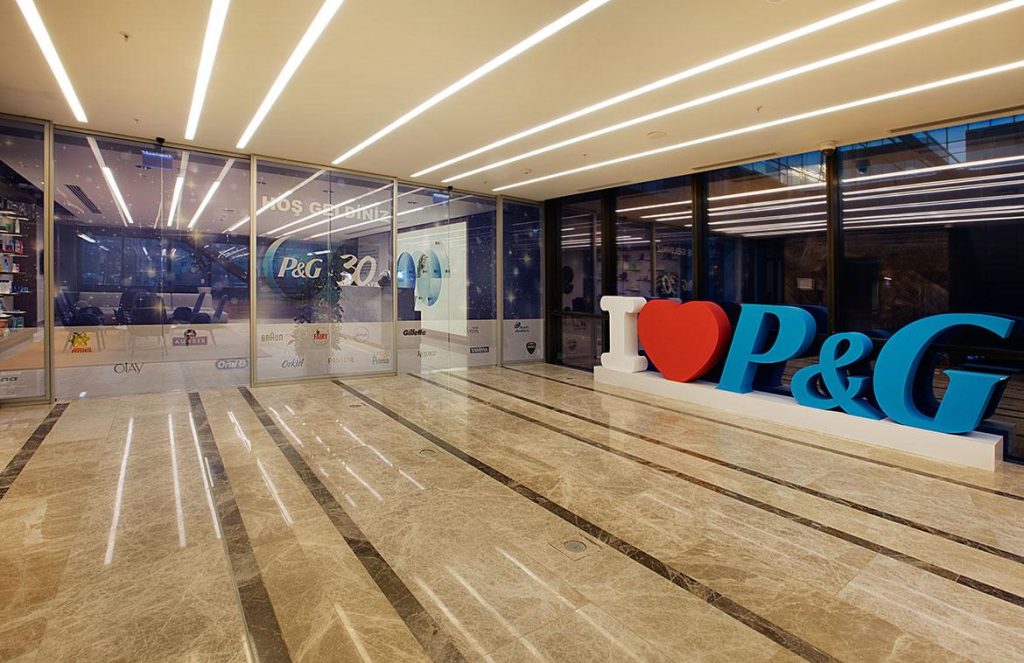
P&G ve Unilever’in Türkiye’yi farklı bölgesel yapılanmaların içine dahil etmesi, Türkiye’nin global tüketim pazarındaki rolünü yeniden gündeme taşıyor. İlk bakışta Türkiye’nin Avrupa organizasyonlarından farklı yapılara alınması bir geri çekilme gibi yorumlanabilir. Ancak şirketlerin yeni yapılanmaları, Türkiye’nin büyüme potansiyeli yüksek pazarlardan biri olarak daha fazla odaklanılan bir konuma taşındığına da işaret ediyor.

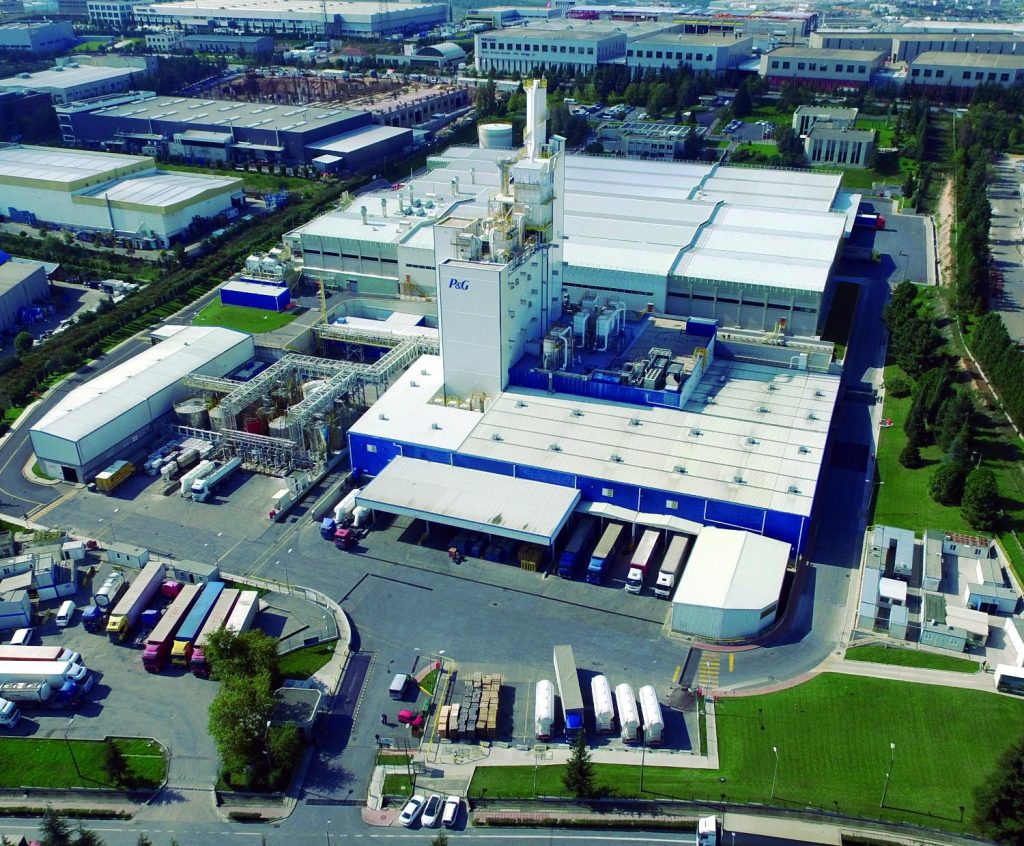
Unilever, 1 Ocak 2026 itibarıyla Türkiye’yi Pakistan ve Bangladeş’in de yer aldığı Ev Bakım operasyonlarının yönetim yapılanmasına dahil ederken, P&G de 1 Temmuz 2026’dan itibaren Türkiye’yi Cenevre merkezli Avrupa organizasyonundan çıkararak Dubai merkezli IMETA bölgesine bağladı. Hindistan, Orta Doğu, Türkiye ve Afrika’yı kapsayan bu yeni yapı, Türkiye’nin global şirketlerin organizasyon haritasındaki yerini değiştiren önemli adımlardan biri olarak öne çıkıyor.

Avrupa’nın Gölgesinden Çıkıp Büyüme Bölgesine Geçmek

djmy9bu3mtcwnqpfogikgsdei7plxzpb0my7jz406bccezxm3x lmh 9yqdtrkyw8 c2cpf776pxeubuzikqziaacdxwwgmxcrv pnrnugbdfyfpdiwbpeyfhz 1n 45k5whffq0smhkvilpmhndbzjkthgi0m on3sx0xr3gvcuntsz liujgltla4f vjv

Türkiye’nin Avrupa organizasyonlarından ayrılması, yalnızca coğrafi bir değişiklik olarak okunmamalı. Büyük FMCG şirketlerinin organizasyonlarını yeniden şekillendirmesinde büyüme potansiyeli, tüketici dinamikleri ve kaynakların nereye aktarılacağı giderek daha belirleyici hale geliyor.

Avrupa’nın gelişmiş pazarlarında büyümenin sınırlı kalması, markaları daha yüksek büyüme potansiyeli taşıyan pazarlara yönlendiriyor. Türkiye ise genç tüketici profili, güçlü tüketim alışkanlıkları ve hızlı değişen pazar dinamikleriyle bu denklemde farklı bir konuma sahip. P&G’nin yeni IMETA yapılanmasında Türkiye’nin Hindistan’ın ardından önemli pazarlardan biri olarak konumlanması da bu açıdan dikkat çekiyor.

Bu değişimin Türkiye açısından en önemli sonucu ise global şirketlerin karar alma mekanizmalarında daha görünür hale gelme ihtimali. Avrupa organizasyonlarında İngiltere, Almanya ve Fransa gibi büyük pazarlarla aynı yapı içerisinde yer alan Türkiye, yeni modelde kendi bölgesel dinamikleriyle daha fazla öne çıkabilir.

Türkiye İçin Yeni Fırsat: Bölgesel Yetenek Merkezi Olmak

vnru sofur4xqdyou53nqc3xv4ggw6pwjh7jcqnwvvojkpmyyutbzfuiz8nncd509ylzi4kbwrxkzu4eybvbbnxxvrmz5au4jnt kpljd9idwu1oc6bbwgiosgmpj1d cge4qiegoswyoebdgivmwcttob 5dd42cbou9xjxjygbaio0y8l hb1xocuokgnw

İki şirketin yaklaşımı birbirinden farklı olsa da ortak noktaları dikkat çekici. Unilever, Türkiye’yi belirli operasyonlar için bölgesel bir yönetim noktası haline getirirken P&G, Türkiye bağlantılı liderlik ve yetenekleri yeni bölgesel yapının içine taşıyor.

Bu durum yalnızca Türkiye’nin satış performansı açısından değil, Türk yöneticilerin global kariyer rotaları açısından da yeni fırsatlar yaratabilir. Türkiye merkezli ekiplerin artık yalnızca Türkiye pazarından değil, Orta Doğu’dan Afrika’ya, Güney Asya’dan farklı gelişmekte olan pazarlara uzanan daha geniş bir coğrafyadan sorumlu olması mümkün.

Bu açıdan bakıldığında organizasyon değişikliği, Türkiye’nin global şirketler içindeki rolünü “yerel pazar” seviyesinden “bölgesel yetkinlik” seviyesine taşıyabilir. Özellikle hızlı karar alma, kriz yönetimi, tüketici davranışını yakından okuma ve değişken ekonomik koşullara uyum sağlama konusunda Türkiye’de oluşan deneyim, gelişmekte olan pazarların yönetiminde değerli bir yetkinlik haline gelebilir.

Ancak Yeni Haritanın Riskleri De Var

Bu yeni konumlanma beraberinde bazı önemli riskleri de getiriyor. Türkiye’nin üretim ve tedarik zincirlerinde Avrupa ile güçlü bağlantıları bulunuyor. Hammadde, ürün ve lojistik akışlarının önemli bölümünün Avrupa’ya bağlı olması, yeni bölgesel organizasyonların operasyonel olarak yeniden tasarlanmasını gerektirebilir.

Öte yandan Türkiye’nin dahil olduğu yeni coğrafyalar da kendi içinde oldukça farklı dinamiklere sahip. Hindistan, Afrika, Orta Doğu ve Türkiye’yi tek bir bölgesel çatı altında yönetmek; tüketici davranışları, gelir seviyeleri, regülasyonlar, kur hareketleri ve jeopolitik riskler açısından daha karmaşık bir yapı ortaya çıkarıyor.

Dolayısıyla Türkiye’nin yeni rolü yalnızca daha fazla kaynak çekmekle sınırlı kalmayacak. Bölgesel sorumluluk arttıkça Türkiye’deki ekiplerin finansal çeviklik, tedarik zinciri yönetimi ve farklı tüketici gruplarına göre strateji geliştirme kapasitesi de daha fazla sınanacak.

Perakende İçin Mesaj Ne?

citimt xzd0oybtsyenltcsf5qkpnnunlrkfkl4wwkmffxh7s8dd5qolbf1gaoy1m8e2tv2qdskzwi50su0jojb9hpzepgblnesj9 rscnc46esfzoua76x667buwdjj9mqat1f zarjstmwuhvesgdz 3 07ymfs31yel1xuakpn8zaivt7bcx2ordonzq

P&G ve Unilever’in attığı adımlar, global şirketlerin Türkiye’ye bakışında önemli bir değişimin işareti olabilir. Türkiye artık yalnızca büyük ve önemli bir tüketim pazarı olarak değil, çevre pazarlara bilgi, yetenek ve operasyonel deneyim aktarabilecek bir merkez olarak da değerlendirilebilir.

Bu gelişme, Türkiye’deki perakende ve FMCG şirketleri için de önemli bir referans oluşturuyor. Yerel pazarda edinilen tüketici içgörülerinin, ürün geliştirme deneyiminin ve operasyonel kabiliyetlerin bölgesel ölçekte kullanılabilmesi, Türkiye merkezli ekiplerin global organizasyonlar içindeki ağırlığını artırabilir.

Sonuç olarak Türkiye’nin Avrupa’dan farklı bir bölgesel yapıya taşınması tek başına “gerileme” olarak okunabilecek bir gelişme değil. Asıl önemli olan, yeni organizasyon haritasında Türkiye’ye ne kadar karar yetkisi, yatırım, yetenek ve bölgesel sorumluluk verileceği.

Türkiye’nin global ligdeki yeni konumu belki de artık Avrupa’nın içinde ne kadar büyük olduğuyla değil, kendi bulunduğu bölgenin ne kadarını etkileyebildiğiyle ölçülecek.

Frasers’ın Hugo Boss Baskısı Yönetim Kurulunu Değiştirdi: Kontrol Savaşı Yeni Aşamaya Geçiyor

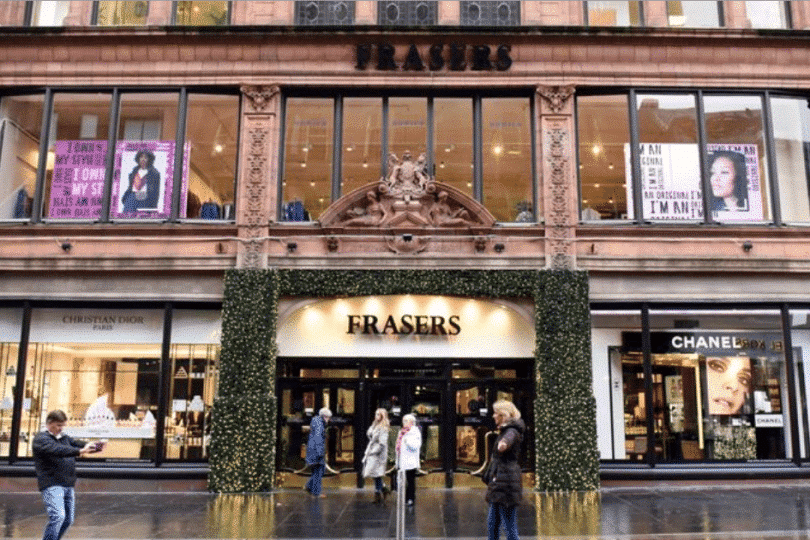
Hugo Boss’ta Frasers Group’un artan etkisi, şirketin yönetim kurulunda önemli bir değişikliğe yol açtı. Denetim Kurulu Başkanı Stephan Sturm, görevinden ayrılacağını açıkladı. Sturm, Mayıs 2025’te göreve seçilmiş ve yalnızca bir yılı aşkın süredir başkanlık yapıyordu. Hugo Boss, değişikliğin şirketin hissedar yapısındaki son gelişmelerin ardından yapılan görüşmeler sonucunda gerçekleştiğini açıkladı.

Gelişme, Frasers’ın Hugo Boss üzerindeki payını son aylarda hızla artırmasının ardından geldi. İngiliz grup, geçtiğimiz ay yaklaşık yüzde 48’e ulaşan payının ardından çoğunluk kontrolünü hedeflediğini açıklamıştı. Daha önce Hugo Boss’un tamamını almak için hisse başına 38 euro seviyesinde gönüllü bir teklif sunan Frasers’ın teklifi ise şirket yönetimi tarafından finansal açıdan yetersiz bulunmuş, hissedarların yalnızca yüzde 17,6’sı teklifi kabul etmişti.

Frasers, Hugo Boss’ta Artık Sadece Yatırımcı Değil

fraserss 3

Frasers’ın Hugo Boss üzerindeki etkisi yalnızca hisse oranındaki artışla sınırlı değil. Frasers CEO’su Michael Murray zaten Hugo Boss Denetim Kurulu’nda yer alıyor. Şirket ayrıca ikinci temsilcisi olarak Robert Palmer’ı kurula göndermeyi planlıyor. Böylece Frasers, Hugo Boss’un yönetim yapısında daha güçlü bir ağırlığa sahip olacak.

Bu tablo, Frasers’ın son yıllardaki perakende yatırım stratejisiyle de örtüşüyor. Sports Direct, Flannels ve House of Fraser gibi markaları bünyesinde bulunduran grup, son dönemde lüks ve premium moda alanındaki yatırımlarını artırıyor. Mulberry’deki güçlü hissedarlığının yanı sıra Burberry’de aldığı pozisyon ve yakın zamanda Harvey Nichols’u satın alması, Frasers’ın yalnızca spor perakendesine odaklanan bir yapıdan daha geniş bir moda ve lüks portföyüne yöneldiğini gösteriyor.

Yönetim Değişikliği, Sahiplik Değişiminin Ön Habercisi Mi?

Hugo Boss cephesinde ise yönetim değişikliğinin zamanlaması dikkat çekiyor. Sturm, ayrılışını “hissedar yapısındaki son değişiklikler” sonrasında “düzenli bir geçiş için doğru zaman” olarak tanımlıyor. Şirket, yeni başkanın belirlenmesi için süreci hemen başlatırken Sturm’un 15 Ekim 2026’ya kadar veya halefi seçilene dek görevini sürdürmesi planlanıyor.

Frasers’ın daha önce Sturm’a yönelik desteğini geri çekmesi, ardından haziran ayında yeniden destek vermesi de yönetim üzerindeki baskının yeni olmadığını gösteriyor. Şimdi ise Frasers’ın ikinci yönetim kurulu temsilcisini atayacak olması, hissedar ile yönetim arasındaki güç dengesinin daha fazla değişebileceğine işaret ediyor.

Frasers’ın yüzde 50’nin üzerine çıkması halinde Hugo Boss’un finansal sonuçlarının Frasers’ın konsolide finansallarına dahil edilmesi de gündeme gelecek. Dolayısıyla bugün bir hissedarlık mücadelesi olarak görünen süreç, ilerleyen dönemde Hugo Boss’un stratejik kararlarının Frasers’ın daha geniş moda portföyüyle ne ölçüde bütünleşeceği sorusuna dönüşebilir.

Hugo Boss İçin Yeni Dönem Başlıyor

img 2021

Hugo Boss açısından kritik nokta, bu gelişmelerin şirketin kendi dönüşüm sürecinin ortasında yaşanması. Daniel Grieder yönetimindeki marka, son yıllarda “Claim 5” stratejisiyle ürün, marka algısı ve müşteri deneyimini güçlendirmeye çalışıyor. Şirketin önünde şimdi yalnızca büyüme hedeflerini sürdürmek değil, aynı zamanda artan hissedar etkisi altında stratejik bağımsızlığını ve yönetim yapısını korumak gibi yeni bir gündem bulunuyor.

Frasers’ın Hugo Boss hamlesi, perakende sektöründe sermaye yatırımlarının giderek yönetim etkisine ve operasyonel dönüşüme dönüştüğü yeni bir dönemi de gösteriyor. Bir şirkette pay sahibi olmak artık yalnızca finansal getiri beklentisi anlamına gelmeyebiliyor; yönetim kurulu, CEO seçimi, marka konumlandırması ve büyüme stratejisi de yatırımcının müdahale alanına girebiliyor.

Türkiye’de de büyük moda gruplarının global markalarda artan yatırım iştahı düşünüldüğünde, Hugo Boss örneği özellikle dikkat çekici. Perakendede satın alma ve ortaklıkların yeni sorusu artık “kim ne kadar hisse aldı?” değil, “bu hisse şirketin yönetimini ve stratejisini ne kadar değiştirecek?” oluyor.

Starbucks’ta Dönüşümün Yeni Aşaması: Şimdi Sıra Kafelerin Kendisine Geldi

Starbucks, CEO Brian Niccol yönetimindeki “Back to Starbucks” dönüşümünün bir sonraki aşamasında mağaza deneyimine odaklanıyor. Şirket, son dokuz ayda 1.000’den fazla kafede yenileme gerçekleştirirken, gelecek mali yılda binlerce mağazanın daha dönüştürülmesi planlanıyor. Niccol’e göre hedef yalnızca satışları artırmak değil, müşterilerin Starbucks’ı tercih etmesini sağlayan mağaza atmosferini ve hizmet deneyimini yeniden güçlendirmek.

Starbucks’ın son iki yıldaki stratejisi, markanın temel kimliğine geri dönme üzerine kuruldu. Müşteriler ve baristalar için deneyimi iyileştirmeyi hedefleyen “Back to Starbucks” kapsamında şirket, özellikle kaybettiği sadık müşterileri yeniden kazanmayı amaçladı. Bu yaklaşımın sonuçları da finansal performansa yansımaya başladı: şirketin mali üçüncü çeyreğinde küresel karşılaştırılabilir satışları yüzde 7,9 arttı ve büyümede ABD performansı belirleyici oldu.

Starbucks Mağazayı Yeniden Ürünleştiriyor

Dönüşümün yeni aşamasında Starbucks’ın odağı doğrudan kafelerin fiziksel yapısına kayıyor. Tamamlanan yenilemelerin önemli bölümünde daha fazla oturma alanı, daha yumuşak aydınlatma ve müşterilerin daha uzun süre kalmasını teşvik edecek daha davetkâr bir atmosfer gibi dokunuşlar öne çıkıyor.

Bu yaklaşım, kahve zincirlerinde rekabetin yalnızca ürün veya fiyat üzerinden gerçekleşmediğini gösteriyor. Daha düşük fiyat ve hız avantajıyla müşterileri çekmeye çalışan rakiplerin karşısında Starbucks, mağazanın kendisini markanın temel rekabet avantajlarından biri olarak yeniden konumlandırıyor.

Burada dikkat çekici olan, Starbucks’ın mağaza yenilemesini yalnızca estetik bir yatırım olarak görmemesi. Mağaza atmosferi, oturma düzeni, aydınlatma ve hizmet biçimi bir araya gelerek müşterinin markayla kurduğu deneyimi oluşturuyor. Dolayısıyla fiziksel mağaza, Starbucks için kahvenin tüketildiği yer olmaktan çıkıp markanın değer önerisinin doğrudan deneyimlendiği bir temas noktasına dönüşüyor.

“Green Apron Service” İle Ürün Değil, Hizmet De Yenileniyor

108259664 1769793014361 gettyimages 2258479926 niccol interview

Dönüşümün ikinci ayağında çalışan-müşteri ilişkisi bulunuyor. Starbucks, bir yılı aşkın süredir baristaları “Green Apron Service” programı kapsamında eğitiyor. Programın amacı, müşterilerle daha olumlu ve kişisel etkileşimler kurulmasını sağlamak.

Niccol’in Starbucks’ı “dünyanın en iyi müşteri hizmetleri şirketi” yapma hedefi, bu yaklaşımın yalnızca operasyonel bir eğitim programı olmadığını gösteriyor. Mağaza tasarımı ile çalışan davranışının aynı deneyim stratejisinin parçaları olarak ele alınması, Starbucks’ın dönüşümünde önemli bir ayrım yaratıyor.

Şirketin performansındaki toparlanma da bu stratejinin karşılık bulmaya başladığına işaret ediyor. Niccol, şirketin yeniden büyümeye döndüğünü, küresel karşılaştırılabilir satışlarda pozitif sonuç elde ettiğini ve marjlarını iyileştirdiğini belirtiyor.

Starbucks’ın önündeki yeni sınav ise bu ivmenin kalıcı hale getirilmesi. Son dokuz ayda 1.000’den fazla mağazada yapılan yenilemelerin ardından binlerce kafeye daha yatırım yapılması, şirketin dönüşümü kısa vadeli bir kampanya olarak değil, mağaza ağının tamamına yayılan uzun vadeli bir deneyim stratejisi olarak ele aldığını gösteriyor.

Türkiye’de de kahve zincirleri arasındaki rekabet düşünüldüğünde Starbucks’ın yaklaşımı dikkat çekici bir karşılık buluyor. Fiyat kampanyaları ve ürün çeşitliliğinin birbirine yaklaştığı bir pazarda, müşterinin mağazada ne kadar rahat ettiği, ne kadar süre kaldığı ve çalışanla kurduğu ilişkinin markayı farklılaştırması giderek daha önemli hale gelebilir.

Starbucks’ın dönüşümündeki asıl değişim, daha fazla kahve satmaktan önce insanların neden Starbucks’ta kalmak isteyeceğini yeniden tasarlamak.