Ana Sayfa Blog Sayfa 24

Adidas’ta Kapsayıcılık Kampanyası Krize Dönüştü: Reklamda Verilen Mesaj Neden Tartışma Yarattı?

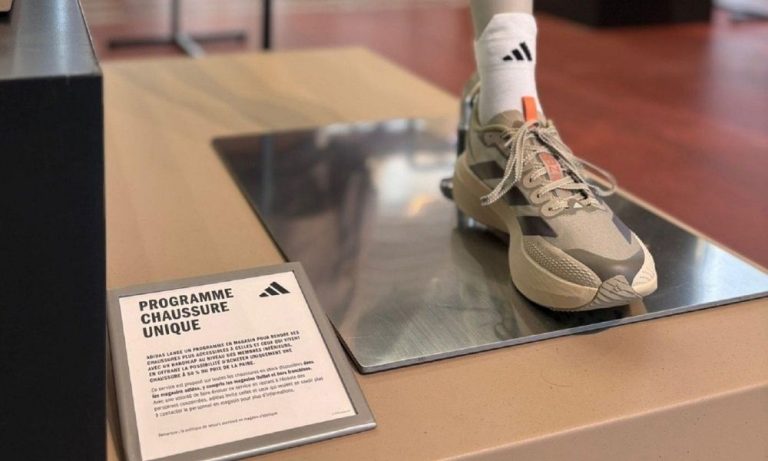
Adidas’ın ampute bireylere yönelik “Single Shoe” hizmetini tanıtmak için İsrail’de hazırladığı yerel kampanya, kullanılan isim nedeniyle küresel bir tartışmanın odağına yerleşti. Kampanyada, 2021’de İsrail ordusunda görev yaptığı sırada yaralanarak sol bacağını kaybeden Shalev Biton’a yer verilmesi, özellikle Filistin yanlısı aktivistlerin tepkisini çekti. Sosyal medyada boykot çağrıları büyürken Adidas, kampanyanın küresel çalışmanın bir parçası olmadığını ve yerel ekip tarafından hazırlandığını açıkladı.

schuh launches single shoe scheme to improve inclusivity - retail systems

Şirketin geri adım atmasının ardından yaptığı açıklamada, çalışmanın “endişelere ve güçlü tepkilere” yol açtığının farkında olduğu belirtilerek özür dilendi. Adidas, herhangi bir şekilde kırgınlığa neden olma niyetlerinin olmadığını ifade etti. Ancak yaşananlar, küresel markaların yerel pazarlarda hazırladığı kampanyalarda kapsayıcılık mesajının tek başına yeterli olmadığını; kullanılan kişi, bağlam ve temsil biçiminin de markanın verdiği mesajın bir parçası haline geldiğini gösteriyor.

Kapsayıcılık Mesajı, Bağlamdan Bağımsız Değil

anta sports surpasses nike, adidas in global sportswear ranking | spov posted on the topic | linkedin

Adidas’ın “Single Shoe” hizmeti aslında doğrudan kapsayıcılık üzerine kurulu bir uygulama. Uzuv farklılığı bulunan kişilerin yalnızca ihtiyaç duydukları ayakkabıyı satın alabilmesini sağlayan program kapsamında tek ayakkabı, bir çiftin fiyatının yüzde 50’sine sunuluyor. Ocak ayında 23 Avrupa ülkesinde başlayan uygulama daha sonra Avrupa, Asya ve Orta Doğu’daki farklı pazarlara genişletildi.

Ancak İsrail’deki kampanyada hizmetin merkezindeki “uzuv kaybı” temasının, bölgedeki siyasi ve toplumsal bağlamla kesişmesi, mesajın algılanma biçimini değiştirdi. Özellikle Gazze’de savaş nedeniyle uzuvlarını kaybeden Filistinlilerin yaşadığı süreçle birlikte düşünüldüğünde, kampanyada eski bir İsrail askerinin kullanılması farklı bir anlam kazandı.

Buradaki kritik nokta, markaların kapsayıcılık iletişiminde yalnızca temsil edilen gruba değil, temsilin gerçekleştiği bağlama da odaklanması gerektiği. Küresel bir marka için yerel kampanyanın yerel ekip tarafından hazırlanması operasyonel açıdan anlaşılabilir olsa da sosyal medya, markaların mesajlarını artık yerel sınırlar içinde tutmasına izin vermiyor.

Yerel Kampanya, Küresel Marka Riskine Dönüşebiliyor

one shoe, half the price: adidas launches single shoe service in europe

Adidas’ın açıklamasında kampanyanın şirketin küresel kampanyasının parçası olmadığı özellikle vurgulandı. Bu ayrım, çok uluslu markaların merkezi marka stratejisi ile yerel pazarlardaki iletişim özgürlüğü arasındaki dengeyi yeniden gündeme getiriyor.

Çünkü bugün bir ülkede hazırlanan reklam, birkaç saat içinde başka pazarlarda tüketicilerin, aktivistlerin ve yatırımcıların gündemine girebiliyor. Bu nedenle yerelleştirme artık yalnızca dili, kültürü veya tüketici içgörüsünü uyarlamak anlamına gelmiyor; yerel kampanyanın küresel marka değerleriyle ve hassasiyetleriyle ne kadar uyumlu olduğunun da değerlendirilmesini gerektiriyor.

Adidas’ın yaşadığı kriz, kapsayıcılık iletişiminin perakende markaları açısından ne kadar hassas bir alan haline geldiğini de ortaya koyuyor. Bir hizmet gerçekten kapsayıcı bir amaca sahip olsa bile, bu amacı anlatmak için seçilen kişi veya hikâye markanın vermek istediği mesajın önüne geçebiliyor.

Bu nedenle Adidas örneğinde asıl mesele yalnızca bir reklamın tepki çekmesi değil. Küresel markalar için artık “ne anlatıyoruz?” kadar “bunu kimin üzerinden, hangi bağlamda ve hangi pazarda anlatıyoruz?” soruları da marka stratejisinin bir parçası.

FLO GROUP’ta Üst Düzey Atama

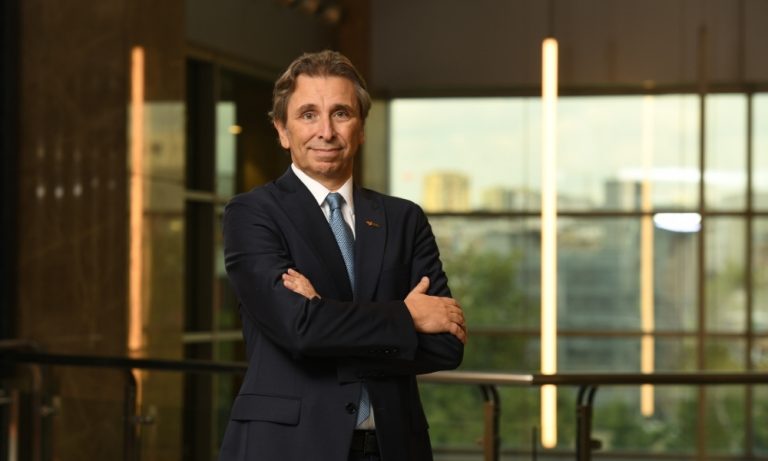
Ahmet Okçular, FLO GROUP’ta Destek Operasyonlarından Sorumlu CEO Yardımcısı görevine atandı

Çok kanallı ve çok markalı perakende yapısıyla büyümesini sürdüren FLO GROUP, organizasyon yapısını güçlendirmeye yönelik yeni bir adım attı. Finans, strateji, yatırım ve organizasyonel yönetim alanlarında 30 yılı aşkın deneyime sahip Ahmet Okçular, FLO GROUP’ta Destek Operasyonlarından Sorumlu CEO Yardımcısı olarak göreve başladı. Yeni yapılanmayla birlikte şirketin destek fonksiyonlarının daha entegre bir liderlik yapısı altında yönetilmesi ve FLO GROUP’un kurumsal dönüşüm, operasyonel mükemmeliyet ve sürdürülebilir büyüme hedeflerinin desteklenmesi amaçlanıyor.

Ahmet Okçular, yeni görevinde mali işler, insan kaynakları, lojistik ve iç denetim fonksiyonlarına liderlik edecek. Destek fonksiyonları arasındaki iş birliğinin güçlendirilmesi, süreçlerin daha verimli ve çevik bir yapıya kavuşturulması ve şirketin büyüme hedeflerini destekleyecek organizasyonel yapının geliştirilmesi Okçular’ın öncelikli sorumlulukları arasında yer alacak.

Kariyerine 1996 yılında QNB FinansInvest’te başlayan Ahmet Okçular, 2005 yılında HSBC Türkiye’ye katıldı. HSBC’de Kurumsal Finansman Başkanlığı ve Yönetim Kurulu Üyeliği görevlerini üstlenen Okçular; birleşme ve satın alma danışmanlığı ile sermaye piyasaları alanlarında çeşitli çalışmalara liderlik etti

2016 yılında Tekfen Holding’e Grup CFO’su olarak katılan Okçular, 2019 yılında Strateji, İş Geliştirme ve Yatırımlardan Sorumlu Grup Başkan Yardımcılığı görevini üstlendi. Bu dönemde grup genelindeki stratejik planlama, yatırım, iş geliştirme ve birleşme ve satın alma süreçlerinin yönetiminde görev aldı.

2022 yılında AIM Finance’i kurarak finansal ve stratejik danışmanlık alanındaki çalışmalarını sürdüren Okçular, 2024 yılında Toros Tarım ve Mondi Oluklu Mukavva’da Bağımsız Yönetim Kurulu Üyeliği görevlerini üstlendi. 2025 yılında ise CCN Yatırım Holding’te Finans, Strateji ve İş Geliştirme Başkanı olarak görev yaptı.

Boğaziçi Üniversitesi Endüstri Mühendisliği ve Elektrik-Elektronik Mühendisliği bölümlerinden mezun olan Ahmet Okçular, International University of Japan’da Uluslararası Yönetim alanında MBA programını tamamladı.

Finans, yatırım, strateji ve organizasyonel yönetim alanlarındaki kapsamlı deneyimiyle Okçular, Destek Operasyonlarından Sorumlu CEO Yardımcısı olarak FLO GROUP’un kurumsal dönüşümünün hızlandırılmasına, destek fonksiyonları arasındaki entegrasyonun güçlendirilmesine ve sürdürülebilir büyüme hedeflerine katkı sunacak.

Meta, Kişisel Yapay Zeka Ajanı Muse İle Asistanlıktan Eyleme Geçiyor

Meta, kişisel yapay zeka ajanı Muse’u tanıtarak sohbet botlarından daha ileri bir kullanım modelini gündeme taşıdı. Şirketin Spark altyapısıyla çalışan Muse, yalnızca sorulara yanıt vermek yerine kullanıcı adına görevleri tamamlayabilen ve uzun vadeli hedefleri eylem planlarına dönüştürebilen bir sistem olarak konumlanıyor.

Muse’un farkı, yapay zekanın “ne yapmalıyım?” sorusuna cevap vermesinden “benim için yap” aşamasına geçmesi. E-posta göndermek, seyahat rezervasyonu yapmak, web sitelerinde form doldurmak veya kullanıcı adına belirli işlemleri gerçekleştirmek gibi görevler sistem tarafından üstlenilebiliyor. Kullanıcının Instagram’da kaydettiği bir yemek tarifini alışveriş listesine dönüştürmesi ya da davet için misafirlerin diyet kısıtlarını dikkate alarak menü önermesi de bu yaklaşımın günlük hayattaki karşılıklarını gösteriyor.

Yapay Zeka Artık Arama Kutusundan Çıkıyor

meta muse 1024x576 1

Muse’un ortaya koyduğu model, yapay zekanın kullanıcı ile marka arasındaki ilişkiyi de değiştirebileceğine işaret ediyor. Kullanıcı bir ürünü araştırmak, fiyat karşılaştırmak veya satın almak istediğinde artık arama motorunda onlarca seçenek arasında ilerlemek yerine, bu sürecin önemli bölümünü bir yapay zeka ajanına devredebilir.

Bu durum perakende açısından kritik bir değişim yaratabilir. Çünkü müşterinin mağazaya, uygulamaya veya web sitesine nasıl ulaştığından çok, yapay zeka ajanının hangi markayı ve ürünü tercih ettiği önem kazanmaya başlayabilir. Böyle bir senaryoda ürün verisinin doğruluğu, stok bilgisi, fiyat, teslimat koşulları, müşteri yorumları ve marka güvenilirliği yalnızca tüketici için değil, yapay zeka ajanının karar mekanizması için de belirleyici hale gelecek.

“Sepete Ekle” Komutu Yerini Ajanlara Bırakabilir

ticketmaster named first music partner for meta muse ai

Muse’un Stripe destekli Link entegrasyonu üzerinden güvenli ödeme süreçlerine dahil olması, bu dönüşümün yalnızca keşif aşamasında kalmayabileceğini gösteriyor. Tek kullanımlık sanal kartlar ve güvenli kasa yaklaşımıyla yapay zeka ajanlarının satın alma süreçlerine dahil olması hedefleniyor; ilerleyen dönemde Shop Pay ve 1Password entegrasyonlarının da eklenmesi planlanıyor.

Bu model yaygınlaştığında perakendecilerin dijital stratejilerinde yeni bir soru ortaya çıkacak: Marka, müşteriye görünmek için mi yoksa müşterinin yapay zeka ajanı tarafından seçilmek için mi optimize edilecek? Ürün bilgilerinin makine tarafından okunabilir olması, doğru fiyat ve stok verisinin gerçek zamanlı sunulması, teslimat seçeneklerinin açık biçimde tanımlanması ve güvenilir müşteri hizmetleri bu nedenle daha kritik hale gelebilir.

Muse’un WhatsApp üzerinden kullanılabilmesi ve ilerleyen dönemde Meta’nın akıllı gözlüklerine entegre edilmesinin planlanması da bu deneyimin yalnızca ayrı bir yapay zeka uygulaması olarak kalmayabileceğini düşündürüyor. Yapay zeka, mesajlaşmadan alışverişe, araştırmadan rezervasyona kadar farklı günlük süreçlerin içine yerleşebilir.

Elbette bu dönüşümün önündeki en önemli başlıklardan biri güven. Meta’nın Muse için geliştirdiği izole sanal makine mimarisi ve Sentinel güvenlik ajanı, özellikle satın alma ve kişisel veri kullanımında bu endişeleri azaltmayı hedefliyor. Kullanıcının onay gerektiren işlemlerde kontrolü elinde tutması da “otonom ajan” ile “insan denetimi” arasındaki dengeyi belirleyecek.

Perakende açısından asıl değişim burada ortaya çıkıyor: Yapay zeka artık müşteriye ürün bulmayı kolaylaştıran bir araç olmaktan çıkıp, müşteri adına karar veren ve işlemi gerçekleştiren yeni bir alışveriş aracısına dönüşebilir. Bu gerçekleşirse markaların dijital görünürlüğünü yalnızca insanlara değil, onların adına hareket eden yapay zeka ajanlarına da anlatabilmesi gerekecek.

Nike’de İklim Şeffaflığı Tartışması: Yatırımcı Desteğine Rağmen Teklif Reddedildi

Nike hissedarları, şirketin iklim hedeflerine nasıl ulaşacağını daha ayrıntılı açıklamasını isteyen öneriyi reddetti. Teklif, Nike’ın emisyon azaltım planlarının uygulanmasına ilişkin yatırımcılara daha fazla şeffaflık sağlamasını talep ederken, şirketin 11. büyük hissedarı konumundaki Norveç Varlık Fonu da öneriye destek verdi.

Nike, 2030’a kadar kendi operasyonlarından kaynaklanan karbon emisyonlarını yüzde 65, tedarik zinciri emisyonlarını ise yüzde 30 azaltmayı hedefliyor. Şirketin 2024 mali yılı güncellemesine göre tedarik zincirindeki emisyonlar, 2015 baz yılına kıyasla yüzde 11 gerilemiş durumda. Ancak öneriyi sunan Green Century Capital Management, mevcut ilerlemenin uzun vadeli hedeflere nasıl ulaşılacağı konusunda yatırımcılar için yeterli görünürlük sağlamadığını savunuyor.

Sürdürülebilirlikte Hedef Koymak Yetmiyor

Nike yönetimi ise öneriye karşı çıkarak sera gazı emisyonlarını azaltma konusunda kararlı olduğunu ve hedefler ile raporlama yöntemlerinin belirlenmesinde yönetimin en doğru konumda bulunduğunu belirtti. Hissedarların öneriyi reddetmesi, şirketin sürdürülebilirlik stratejisinin yatırımcılar tarafından tamamen sorgulanmadığı anlamına gelmese de iklim hedeflerinin kendisinden çok, bu hedeflere ulaşma yolunun ne kadar şeffaf olduğu konusundaki tartışmayı öne çıkarıyor.

Nike’ın sürdürülebilirlik raporlaması da son dönemde daha fazla inceleme altında. Şirketin 2024 etki raporunda geri dönüştürülmüş polyester ve kauçuk kullanımı ile tedarikçilerin yenilenebilir enerjiye geçişini destekleyen çalışmalar öne çıkarken, sonraki açıklamalarda emisyon ve atık verilerine daha fazla ağırlık verildi.

Perakendede Sürdürülebilirlik Yatırımcı Gündemine Taşınıyor

nike

Nike örneği, büyük perakende ve moda şirketlerinde sürdürülebilirliğin artık yalnızca marka iletişiminin bir parçası olmadığını gösteriyor. Yatırımcılar için asıl soru, şirketin ne hedeflediğinden çok bu hedefleri hangi operasyonel adımlarla ve hangi ölçülebilir sonuçlarla gerçekleştireceği haline geliyor.

Özellikle küresel tedarik zincirlerine sahip markalarda emisyonların önemli bölümünün şirketin doğrudan operasyonlarının dışında oluşması, sürdürülebilirlik performansını daha karmaşık hale getiriyor. Tedarikçiler, üretim tesisleri, enerji kaynakları ve malzeme tercihleri bu nedenle markaların iklim stratejisinin doğrudan bir parçasına dönüşüyor.

Nike hisselerinin yıl başından bu yana yaklaşık yüzde 40 değer kaybettiği bir dönemde yaşanan bu gelişme, sürdürülebilirlik gündeminin şirketin genel performansından bağımsız değerlendirilemeyeceğini de düşündürüyor. Hissedarların aynı toplantıda şirketin yönetici ücretlendirme tekliflerini onaylaması ise yatırımcıların şirket performansı, yönetim ve sürdürülebilirlik konularını ayrı başlıklar altında değerlendirdiğini ortaya koyuyor.

Perakende açısından bakıldığında Nike örneğinin verdiği mesaj net: Sürdürülebilirlik hedefleri artık yalnızca açıklanmak değil, ölçülebilir bir yol haritası ve yatırımcıya güven verecek düzeyde şeffaflıkla desteklenmek zorunda.

Amazon’da Hamile Çalışanların Hakları Tartışma Konusu Oldu

Amazon, hamile çalışanların iş koşullarına yönelik taleplerin karşılanmadığı ve bu talepleri dile getiren çalışanların misillemeyle karşılaştığı iddialarıyla dava edildi. Dava, dört saatlik ücretli depo çalışanı tarafından açılırken, şirketin federal Pregnant Workers Fairness Act’in yanı sıra New York eyalet yasalarını ihlal ettiği öne sürülüyor.

Davada, Amazon’un hamile çalışanlara yönelik sistematik biçimde gerekli düzenlemeleri sağlamadığı ve hamilelik nedeniyle ihtiyaç duyulan sandalye, mola gibi temel çalışma koşullarına ilişkin talepleri cezalandırdığı iddia ediliyor. Özellikle çalışanların temel ihtiyaçlarının karşılanmaması ve bu talepler sonrasında uygulandığı öne sürülen misilleme politikaları davanın merkezinde yer alıyor.

Perakendede Çalışan Deneyiminin Yeni Bir Boyutu

Amazon örneği, büyük ölçekli perakende operasyonlarında çalışan deneyiminin yalnızca ücret, yan haklar veya kariyer fırsatları üzerinden değerlendirilemeyeceğini gösteriyor. Özellikle depo, mağaza ve lojistik gibi fiziksel çalışma gerektiren alanlarda çalışanların farklı yaşam dönemlerine uygun çalışma koşullarının oluşturulması, operasyonel verimlilik kadar önemli bir konu haline geliyor.

Hamile çalışanlara yönelik makul düzenlemeler; oturma imkânı, ek mola, çalışma temposunda değişiklik veya fiziksel yükün azaltılması gibi uygulamaları kapsayabiliyor. Bu noktada mesele yalnızca yasal uyum değil, şirketlerin çalışan ihtiyaçlarını operasyonun doğal bir parçası olarak nasıl yönettiğiyle de ilgili. Amazon gibi milyonlarca müşteriye ve geniş bir çalışan ağına sahip şirketlerde bu politikaların uygulanma biçimi, kurumsal kültürün sahadaki karşılığını da belirliyor.

Büyük Operasyonlarda Standart Politika Yetmiyor

Davanın dikkat çekici taraflarından biri de iddiaların bireysel bir anlaşmazlığın ötesinde, şirket çapında bir uygulama olduğu yönünde olması. Bu iddianın mahkeme sürecinde nasıl değerlendirileceği henüz belli değil; ancak konu, merkezi insan kaynakları politikalarının mağaza ve depo operasyonlarında ne kadar doğru uygulandığı sorusunu gündeme getiriyor.

Türkiye’de de özellikle perakende, e-ticaret ve lojistik sektörlerinde kadın çalışanların yoğun olduğu düşünüldüğünde, benzer başlıkların çalışan deneyimi ve işveren markası açısından önem kazanması mümkün. Çalışanların ihtiyaçlarına uyum sağlayan daha esnek çalışma modelleri, yalnızca hukuki riskleri azaltmakla kalmayıp iş gücünün elde tutulması ve çalışan bağlılığı açısından da stratejik bir araç olarak değerlendirilebilir.

Amazon’a yönelik bu dava henüz sonuçlanmış değil. Ancak tartışma, perakendede çalışan deneyiminin artık yalnızca “iyi çalışma koşulları” sunmakla değil, farklı çalışan ihtiyaçlarını operasyonun içine ne kadar doğru entegre etmekle ölçüldüğünü gösteriyor.

Fabletics, Türkiye’de İlk Kez High5’ta

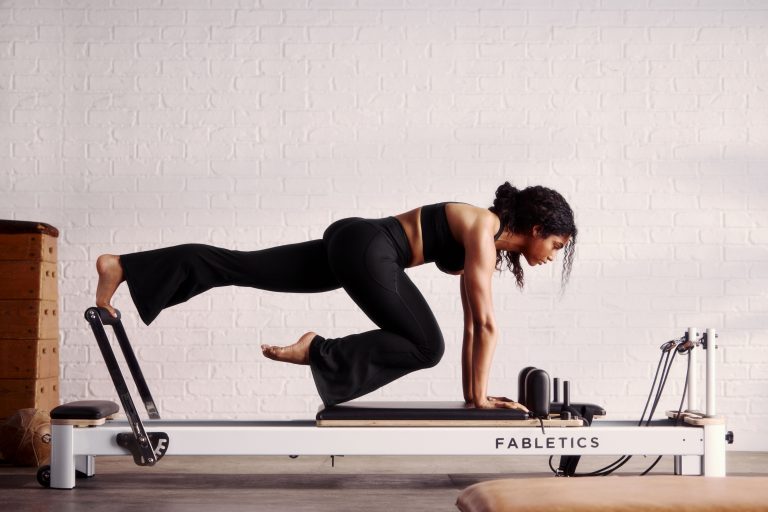
Dünyanın en büyük dijital odaklı aktif giyim markası Fabletics, Türkiye’de ilk kez High5 ile spor ve stil tutkunlarıyla buluşuyor. Moda ve performansı bir araya getiren marka, High5’ın yaklaşık 40 global ve lokal markadan oluşan seçkisine katılıyor.

251030 fk fabletics 2026 editorial jan shot 13 0069

2013 yılında Los Angeles’ta kurulan Fabletics, aktif giyimi spor salonunun ötesine taşıyarak günlük yaşamın bir parçası haline getiriyor. Markaya özel geliştirilen yüksek kaliteli kumaşlar ve moda odaklı tasarımlarla öne çıkarken, kapsayıcı yaklaşımıyla herkesin ve her bedenin kendini güvenle ve özgürce ifade edebilmesini destekliyor. Bugün 3 milyondan fazla aktif müşteriye ulaşan marka, dünya genelinde 135’in üzerinde mağazayla faaliyet gösteriyor.

Fabletics’in kadın ve erkek koleksiyonları; yoga, pilates, koşu, tenis, pickleball ve günlük hareket gibi farklı aktivite ve yaşam tarzlarına yönelik seçenekler sunuyor. Marka, Khloé Kardashian ve Kevin Hart gibi isimlerle gerçekleştirdiği iş birlikleriyle moda, fitness, popüler kültür ve sporu bir araya getiriyor.

Fabletics’in dünyasını şekillendiren 5F

Fabletics’in marka yaklaşımının merkezinde Fashion, Fit, Function, Fabric ve Fun olmak üzere beş temel değer yer alıyor. Moda ile aktif giyimi buluşturan Fashion, farklı bedenlere yönelik tasarım yaklaşımını temsil eden Fit, performans ve günlük yaşamın ihtiyaçlarına yanıt veren Function, markaya özgü kumaş teknolojilerini odağına alan Fabric ve hareketin pozitif enerjisini yansıtan Fun, Fabletics’in ürün ve marka yaklaşımının temelini oluşturuyor.

Fabletics koleksiyonu artık High5’ta

High5’ın spor, stil, deneyim ve topluluğu aynı çatı altında buluşturan yeni nesil spor perakendesi yaklaşımı, Fabletics’in marka kimliğiyle güçlü bir uyum yakalıyor. High5’ın yaklaşık 40 global ve lokal markadan oluşan seçkisinde yer alan Fabletics, farklı hareket biçimleri ve aktiviteler arasında geçiş sağlayan tasarımlarıyla performans giyimi ve günlük stili bir araya getiriyor.

Fabletics’in Türkiye’deki ilk koleksiyonu, İstanbul İstinyePark ve Ankara Kentpark’ta bulunan High5 deneyim mağazalarında spor ve stil tutkunlarıyla buluşuyor.

High5’ın yeni nesil spor perakendesi anlayışı

251030 fk fabletics 2026 editorial jan shot 13 0111

Olka Group’un spor perakendeciliği alanındaki uzun yıllara dayanan deneyimi üzerine kurulan High5, spor mağazacılığını ürün alışverişinin ötesine taşıyan bir deneyim alanı sunuyor. Spor, stil, topluluk ve deneyimi bir araya getiren High5, farklı disiplinlerden global ve lokal markaları tek bir çatı altında buluşturuyor.

High5’ın temelini oluşturan Performance, Create, Sound, Fuel ve Community olmak üzere beş alan; ürün seçkisinden içerik ve etkinliklere, iş birliklerinden topluluk buluşmalarına kadar markanın tüm deneyimlerine yansıyor.

Inditex’ten Rekor Kâr: Zara’nın Gücü Sürerken Grup Yeni Büyüme Alanlarını Genişletiyor

Inditex, 2026 mali yılının ilk yarısında hem satış hem de kârlılık tarafında yeni rekorlara ulaştı. 1 Şubat-31 Temmuz döneminde grup satışlarını yüzde 7,6 artırarak 19,76 milyar euroya, net kârını ise yüzde 6,8 yükselterek 2,98 milyar euroya çıkardı. Sabit kurla satış büyümesi yüzde 9,2 olurken, brüt kâr yüzde 8,3 artışla 11,6 milyar euroya ulaştı ve brüt marj 40 baz puan yükselerek yüzde 58,7 oldu.

Sonuçların arkasında yalnızca Zara’nın güçlü performansı bulunmuyor. Inditex’in mağaza ve online kanalı birlikte yöneten entegre modeli, farklı markaların büyümesi ve mağaza portföyünün yeniden optimize edilmesi de grubun performansını destekliyor. Üstelik 1 Ağustos-7 Eylül döneminde sonbahar/kış koleksiyonlarının satışları sabit kurla yüzde 9 arttı.

Zara Güçlü, Ancak Büyüme Artık Sadece Zara’dan Gelmiyor

zara

Inditex’in toplam satışlarının önemli bölümü hâlâ Zara, Zara Home ve Lefties’ten geliyor. Bu üçlü ilk yarıda birlikte 13,78 milyar euro satış gerçekleştirdi. Ancak diğer markalardaki büyüme de grubun portföy stratejisinin giderek daha önemli hale geldiğini gösteriyor.

Bershka’nın satışları 1,68 milyar euroya, Stradivarius’un 1,57 milyar euroya, Pull&Bear’ın 1,26 milyar euroya, Massimo Dutti’nin 988 milyon euroya ve Oysho’nun 472 milyon euroya ulaştı. Özellikle Bershka, Stradivarius ve Oysho’daki güçlü artış, Inditex’in farklı tüketici segmentlerine hitap eden markalarını daha etkin şekilde büyüttüğünü gösteriyor.

Bu tablo, Inditex’in son dönemde öne çıkan “tek bir grup, farklı marka stratejileri” yaklaşımını da destekliyor. Zara daha güçlü bir moda ve premium algıya odaklanırken, Bershka ve Stradivarius genç tüketici tarafındaki büyümeyi, Oysho ise spor ve wellness alanındaki fırsatı değerlendiriyor.

Mağaza Sayısı Azalıyor, Mağazanın Değeri Artıyor

zara rusya 2

Inditex’in büyüme modeli yalnızca yeni mağaza açmaya dayanmıyor. Grup ilk yarı sonunda dünya genelinde 5.444 mağazaya sahipti ve 51 pazarda yenileme, taşınma, yeni açılış ve mağaza birleştirme gibi optimizasyon çalışmaları gerçekleştirdi.

Bu yaklaşım, daha az fakat daha güçlü mağaza modeline geçişi gösteriyor. Reuters da Inditex’in mağaza sayısını azaltırken daha büyük ve daha stratejik lokasyonlara odaklandığını, mağaza alanını ise büyütmeye devam ettiğini aktarıyor.

Dolayısıyla burada klasik anlamda bir “mağazadan çıkış” stratejisi bulunmuyor. Tam tersine, mağazanın rolü yeniden tanımlanıyor. Daha büyük, daha deneyim odaklı ve online kanal ile entegre çalışan mağazalar; satış noktası olmanın yanında markanın müşteriyle kurduğu ilişkinin fiziksel merkezi haline geliyor.

Inditex’in Asıl Avantajı Hız Ve Esneklik

İlk yarı sonuçlarının önemli taraflarından biri de kârlılığın satışlardan daha hızlı büyümesi. EBITDA yüzde 7,8 artarak 5,5 milyar euroya, EBIT yüzde 7,6 artarak 3,8 milyar euroya yükseldi. Net kârın yüzde 6,8 artması da grubun yüksek hacmi kârlılığa dönüştürme kapasitesini koruduğunu gösteriyor.

Ancak şirket tamamen risksiz bir ortamda büyümüyor. Reuters’a göre ikinci çeyrek kârlılığı beklentilerin altında kalırken, artan taşıma ve girdi maliyetleri marjlar üzerinde baskı oluşturdu. Buna rağmen Ağustos ayında satışların yüzde 9 artması ve sonbahar/kış koleksiyonlarının güçlü karşılık bulması, Inditex’in talep değişimlerine hızlı uyum sağlama kapasitesini koruduğuna işaret ediyor.

Bu nedenle Inditex’in rekabet avantajını yalnızca hızlı moda modeliyle açıklamak artık yetersiz kalıyor. Asıl güç; ürün, mağaza, online kanal, tedarik ve stok yönetimini aynı sistem içerisinde hızlı biçimde koordine edebilmesinde.

Türkiye’de Perakende İçin Mesaj Ne?

img 2925

Inditex’in sonuçları Türkiye’deki moda perakendecileri açısından özellikle iki nedenle önemli. Birincisi, tüketicinin daha seçici hale geldiği bir dönemde güçlü ürün teklifinin hâlâ büyümenin temel belirleyicilerinden biri olması. İkincisi ise mağaza ve dijital kanalların birbirinden ayrı yatırımlar olarak değil, aynı ticari modelin parçaları olarak yönetilmesi.

Inditex’in mağaza sayısını optimize ederken fiziksel alanını büyütmesi de önemli bir sinyal. Geleceğin mağazası daha fazla olmak zorunda değil; daha doğru yerde, daha büyük değer üreten ve online ekosistemle daha güçlü çalışan mağazalar öne çıkıyor.

Inditex’in 2026 performansı bu nedenle yalnızca bir finansal başarı hikâyesi değil. Moda perakendesinde büyümenin hâlâ mümkün olduğunu, ancak bunun daha fazla mağaza açmaktan ziyade daha güçlü ürün, farklılaşan markalar, entegre kanallar ve daha verimli fiziksel ağ üzerinden geldiğini gösteriyor.

Asıl değişim şu: Inditex büyümeyi hızdan vazgeçmeden ölçekten verim almaya doğru taşıyor. Zara’nın gücü devam ederken Bershka, Stradivarius, Oysho ve diğer markaların katkısının artması, grubun gelecekteki büyüme hikâyesinin tek bir markadan çok daha geniş bir portföye dayanacağını gösteriyor.

Perakende de Yeni Normal: Daha Seçici Müşteri, Daha Seçici Büyüme

murat kocaerkek

Son dönemde Türkiye’den ve dünyadan gelen perakende verilerini yan yana koyduğumuzda oldukça net bir tablo ortaya çıkıyor: Tüketici yok olmadı; sadece daha seçici…

Aslında bugün perakendenin karşı karşıya olduğu temel sorun sadece talebin zayıflaması değil. Asıl mesele, mevcut talebi doğru ürüne, doğru fiyata, doğru stok seviyesine ve doğru metrekareye çevirebilmek.

Pandemi sonrasında perakende açısından oldukça parlak geçen üç yılın ardından 2025, sektörün gerçeklerle daha sert biçimde yüzleştiği bir yıl olmuştu. Düşen satın alma gücü, tüketicinin daha seçici alışveriş yapmaya başlaması, kategoriler arasında değişen harcama tercihleri, yüksek envanter seviyeleri ve bu stokları eritmek için artan kampanya bağımlılığı sektörün en önemli sorunları arasındaydı.

2026’ya girerken beklenti, yılın özellikle ilk yarısında 2025’e benzer bir tablonun devam edeceği yönündeydi. Bugün geldiğimiz noktada veriler bunun büyük ölçüde gerçekleştiğini gösteriyor.

TÜİK verilerine göre tüketici güven endeksi Ağustos 2026’da 90,8 seviyesinde. Perakende ticaret sektörü güven endeksi ise bir önceki aya göre %0,8 geriledi.

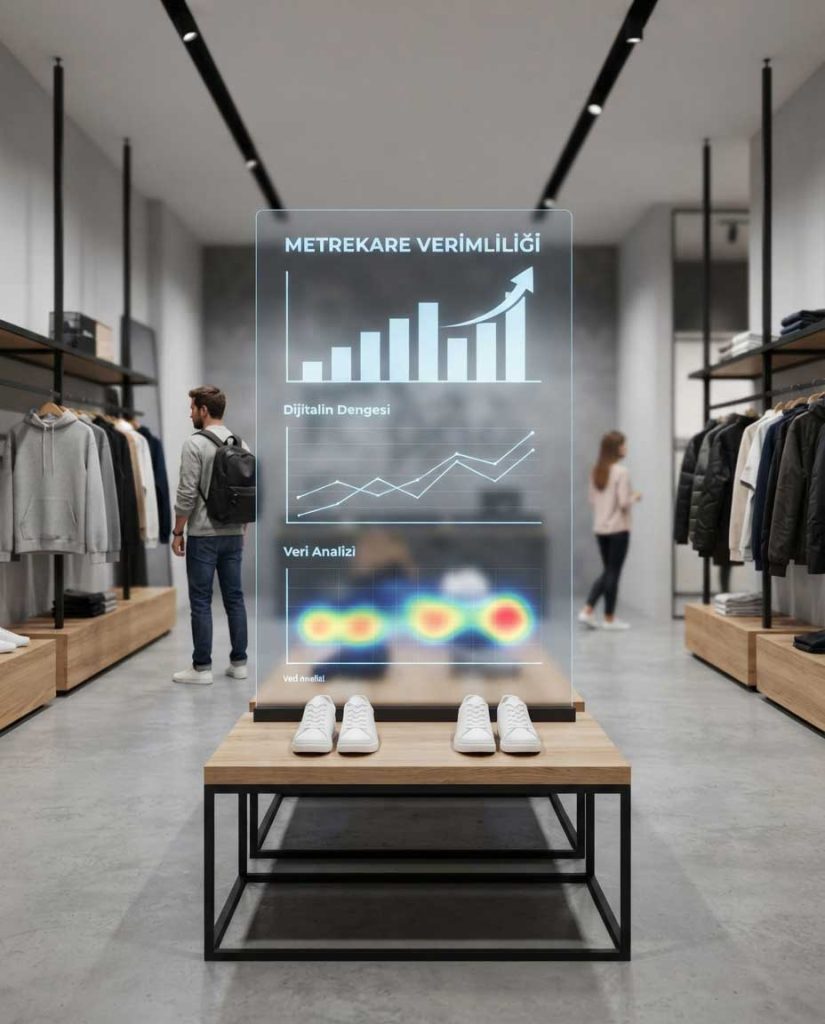
AVM tarafındaki tablo belki daha da açıklayıcı. Temmuz ayında AVM metrekare verimlilik endeksi yıllık bazda nominal olarak %25,2 arttı. İlk bakışta oldukça güçlü görünen bu büyümeyi aynı dönemdeki %31,75’lik enflasyonla karşılaştırdığımızda ise ortaya yaklaşık %5’lik bir reel daralma çıkıyor.

Yani ciro büyüyor ama aynı metrekare gerçekte daha fazla değer üretmiyor.

Bence 2026 perakendesinin en önemli ayrımlarından biri tam olarak burada başlıyor.

Tüketici Harcamayı Bırakmadı, Değer Arıyor

Uzun zamandır perakendede tüketicinin “harcamayı kestiğinden” bahsediyoruz. Oysa yaşadığımız dönüşümü yalnızca talep daralması olarak okumak eksik kalıyor.

Tüketici harcıyor. Ancak artık neye, nerede ve neden para harcadığı konusunda çok daha seçici. Dolayısıyla value proposition (değer önerisi) her zamankinden daha önemli. Bir ürün ya gerçekten iyi bir fiyat sunmalı, ya güçlü bir innovation (yenilik) getirmeli, ya markanın güçlü bir hikâyesini taşımalı ya da müşteriye satın almak için net bir satın alma nedeni vermeli.

Bunların hiçbirini yapmayan ürünlerin işi giderek zorlaşıyor. Bu nedenle bence önümüzdeki dönemin en fazla baskı altında kalacak alanı pazarın “ortası” olacak. Ne yeterince uygun fiyatlı, ne yeterince yeni, ne de tüketicinin “bunu almalıyım” demesini sağlayacak kadar farklı ürünler artık eskisi kadar kolay satılmayacak.

Spor perakendesi bunun en iyi örneklerinden biri. Özellikle ayakkabı kategorisinde 2025’in sonlarına doğru başlayan reel daralma, yüksek sezon sonu stokları ve promosyon baskısı 2026’ya taşındı. Global sneaker pazarında da benzer işaretleri görüyoruz. Dick’s Sporting Goods’un son sonuçlarında Foot Locker tarafındaki zayıflığın nedenleri arasında yüksek stok, yeterince güçlü olmayan ürün lansmanları ve bunun sonucunda artan indirim baskısı öne çıkıyor.

Bu bize önemli bir şeyi hatırlatıyor: Her zayıf satışın nedeni zayıf tüketici değildir. Bazen sorun ürünün kendisidir.

Fiziksel Mağaza ile Dijitalin Yeni Dengesi

Bir diğer önemli dönüşüm ise fiziksel mağazacılık ile dijital arasındaki ilişkide yaşanıyor. Birkaç yıl önce sektörün en popüler sorularından biri “Online mağazacılık fiziksel mağazanın yerini alacak mı?” idi. Bugün bu sorunun büyük ölçüde anlamını kaybettiğini görüyoruz. Müşteri açısından artık online ve offline iki farklı dünya yok. Ürünü sosyal medyada görüyor, online araştırıyor, fiyatını karşılaştırıyor, mağazada deniyor, başka bir kanaldan satın alıyor ve gerektiğinde yine mağazadan iade ediyor. Dolayısıyla artık mesele online’a karşı fiziksel mağaza değil, gerçek anlamda omnichannel (bütünleşik kanal) deneyimi yaratabilmek. Ancak bunun fiziksel mağazacılık açısından önemli bir sonucu daha var:

Her metrekare artık kendisini daha fazla kanıtlamak zorunda.

Yüksek kira, personel, enerji ve diğer işletme giderleri düşünüldüğünde mağazanın sadece ciro üretmesi yeterli değil. Trafik yaratması, markayı temsil etmesi, dijital satışa katkı sağlaması ve bulunduğu lokasyondaki toplam müşteri değerini artırması gerekiyor. Bu nedenle önümüzdeki dönemde “kaç mağazamız var?” sorusundan çok, “hangi mağazamız ne kadar değer yaratıyor?” sorusunu konuşacağız.

Ciro Büyümesi Artık Tek Başına Yeterli Değil

perakende analiz

Yüksek enflasyon dönemlerinin perakendeciler açısından en tehlikeli taraflarından biri nominal büyümenin yarattığı yanılsama.

Cironuz %25 büyüyebilir. Ama fiyatlar %30’un üzerinde artıyorsa aslında büyümüyorsunuz. Temmuz AVM verisi bunun çok güncel bir örneği. %25,2’lik nominal metrekare büyümesi, %31,75’lik enflasyon karşısında reel olarak küçülmeye dönüşüyor. Bu nedenle artık yönetim masalarında sadece ciro büyümesi konuşmak yeterli değil.

Kaç adet sattık? Satışımızın ne kadarını full-price (tam fiyat) gerçekleştirdik? Sell-through (stok satış oranı) ne durumda? Stock turn (stok devir hızı) ne kadar? Brüt marjımız gerçekten büyüyor mu?

Metrekaremiz reel olarak ne kadar üretiyor? Yeni açtığımız mağaza gerçekten incremental sales (ilave satış) yaratıyor mu, yoksa mevcut satışımızı farklı mağazalar arasında mı dağıtıyor?

Bunlar 2026’nın çok daha önemli soruları. Çünkü yanlış KPI’a bakarsanız, büyüdüğünüzü düşünürken aslında küçülüyor olabilirsiniz.

Teknoloji ve Veri: Daha Fazla Değil, Daha Doğru Karar

Bütün bu tablo içerisinde teknolojinin ve özellikle yapay zekânın rolünü de doğru tanımlamak gerekiyor. Bence yapay zekânın perakendedeki asıl değeri müşteriye daha fazla reklam göstermekten çok daha büyük. Demand forecasting (talep tahmini), inventory optimization (stok optimizasyonu), fiyatlama, ürün dağılımı, mağaza bazlı ürün karması, kişiselleştirme ve kampanya optimizasyonu gibi alanlarda artık çok daha güçlü araçlara sahibiz. Ancak teknoloji tek başına çözüm değil.

Kötü veriyi daha hızlı analiz etmek, kötü bir kararı sadece daha hızlı almamıza neden olur. Bu nedenle 2026 ve sonrasında başarılı perakendecileri diğerlerinden ayıracak önemli unsurlardan biri, sahip oldukları veri miktarı değil, o veriyi ne kadar hızlı ticari karara dönüştürebildikleri olacak. Burada belki de perakendenin klasik refleksi ile yeni dünyanın teknolojisini birleştirmek gerekiyor: müşteriyi mağazada anlayabilmek ve aynı müşteriyi veride okuyabilmek.

OPEX Baskısı ve Sermayenin Yeni Değeri

İşin bir de maliyet tarafı var. Talebin daha seçici hale geldiği bir ortamda perakendecinin işletme maliyetleri aynı hızla seçici davranmıyor. Temmuz ayında Türkiye’de Hizmet Üretici Fiyat Endeksi yıllık %32,77 arttı. Personel, kira, lojistik, enerji ve hizmet maliyetlerindeki artış düşünüldüğünde OPEX – Operating Expenses (operasyonel giderler) perakendecinin üzerinde ciddi baskı yaratmaya devam ediyor. Üstelik yüksek faiz ortamında stok artık yalnızca operasyonel bir konu değil, aynı zamanda bir sermaye konusu. Depoda duran her fazla ürün, raftaki her yanlış SKU ve performans üretmeyen her metrekare şirketin sermayesini bağlıyor.

Dolayısıyla yeni dönemde büyümenin tanımı da değişmek zorunda. Daha fazla mağaza, daha fazla ürün ve daha fazla stok her zaman daha fazla büyüme anlamına gelmiyor. Bazen daha azıyla daha fazlasını üretmek gerekiyor.

Yeni Perakende Formülü: Selective Consumer → Selective Assortment → Selective Investment

Bence 2026’nın geldiğimiz noktasındaki sektör dinamiğini üç kavramla özetlemek mümkün: Selective Consumer (Seçici Tüketici) → Selective Assortment (Seçici Ürün Gamı) → Selective Investment (Seçici Yatırım). Tüketici seçici hale geldiyse perakendecinin de seçici olması gerekiyor. Her ürünü satın almak yerine doğru ürünü seçmek. Her SKU’yu her mağazaya göndermek yerine lokal talebe göre ürün karmasını oluşturmak. Stoku büyütmek yerine stok dönüşünü (satış hızını) hızlandırmak. Her fırsatta yeni metrekare eklemek yerine mevcut metrekarenin verimliliğini artırmak. Her lokasyonda bulunmak yerine müşterinin gerçekten bulunduğu doğru lokasyonda olmak. Ve en önemlisi, sermayeyi büyümenin kendisine değil, verimli büyümeye yönlendirmek.

2025 bize büyümenin sonsuza kadar aynı hızda devam etmeyeceğini hatırlattı. 2026 ise büyümenin kalitesini sorgulamayı öğretiyor. Önümüzdeki dönem kolay olmayacak. Tüketicinin satın alma gücü üzerindeki baskı, yüksek işletme maliyetleri, finansman maliyeti ve kategoriler arasındaki talep değişimi devam edecek. Ama perakendenin doğasında zaten değişime uyum sağlamak var. Müşteri hâlâ orada. Sadece artık daha seçici. O halde bizim de ürünümüzde, stokumuzda, metrekaremizde ve yatırım kararlarımızda daha seçici olmamız gerekiyor. Çünkü yeni dönemin sorusu artık yalnızca: “Ne kadar büyüdük?” değil. Asıl soru: “Ne kadar verimli büyüdük?” Ve belki de bundan daha önemlisi: “Büyürken sermayemizi, stokumuzu ve metrekaremizi ne kadar doğru kullandık?” Perakendenin önümüzdeki döneminde kazananları belirleyecek farkın tam olarak burada oluşacağını düşünüyorum.

Şölen, Türkiye’den Global Markalar Çıkarmayı Hedefliyor

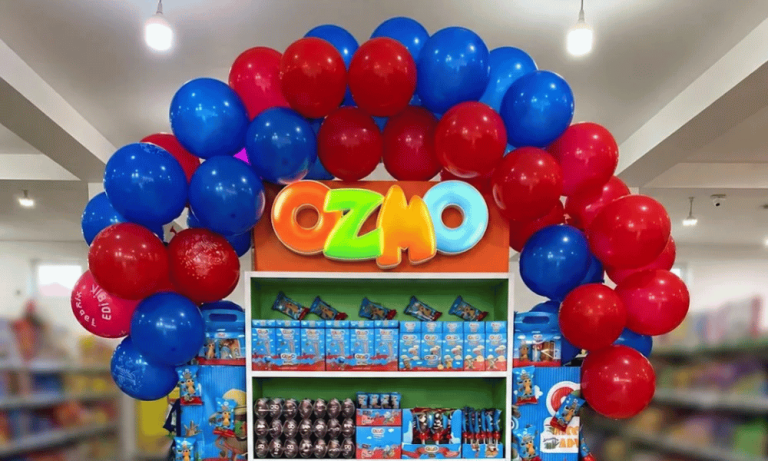
Şölen, Türkiye’den global markalar yaratma stratejisini Ozmo ile büyütüyor. 70’ten fazla ülkede satışa sunulan Ozmo, Azerbaycan, Irak ve Suudi Arabistan’da kategori liderliğiyle öne çıkarken, 26 yıllık Azerbaycan yolculuğunda markalaşma stratejisinin güçlü karşılığını ortaya koyuyor.

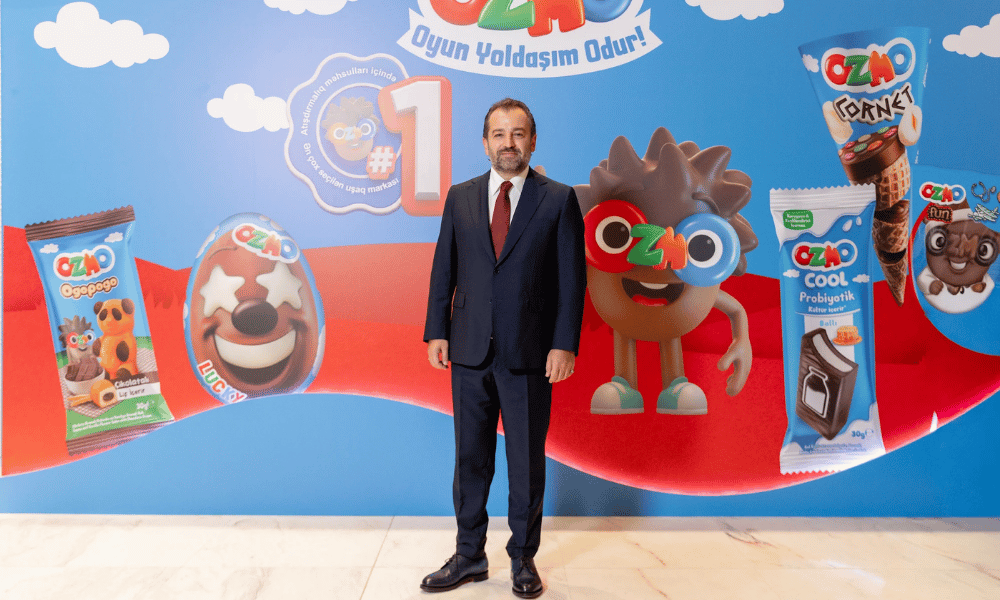
Şölen İcra Kurulu Başkanı Erdoğan Çoban ev sahipliğinde Azerbaycan’da düzenlenen buluşmada, Şölen’in global yolculuğu ve Ozmo’nun 26 yıllık hikâyesi basın mensuplarıyla paylaşıldı. Pazarlamasyon olarak biz de buluşmayı yerinde takip ederek Şölen’in Türkiye’den global markalar yaratma stratejisini ve farklı pazarlardaki büyüme planlarını dinledik.

1989 yılında Gaziantep’te kurulan Şölen, bugün beş kıtada 120’den fazla ülkeye ürünlerini ulaştırıyor. Şirketin global büyüme stratejisinin merkezinde ise yalnızca ihracat hacmini artırmak değil, Türkiye’den farklı pazarlarda karşılık bulan markalar yaratmak yer alıyor. Ozmo, Biscolata ve Luppo bu yaklaşımın farklı kategorilerdeki örneklerini oluşturuyor.

Ozmo ile 26 yıllık pazar yolculuğu

solen turkiye den global markalar cikarmayi hedefliyor

Şölen’in global marka yapılanmasında Ozmo ayrı bir yerde konumlanıyor. Markanın Azerbaycan’daki yolculuğu 26 yıl önce başladı. Bugün 57 farklı Ozmo ürünü Azerbaycan’da 8 bini aşkın satış noktasında tüketiciyle buluşuyor. Azerbaycan aynı zamanda Ozmo’nun dünya genelindeki satışlarında ilk sırada yer alan pazar konumunda.

Markanın ülkedeki konumu, yalnızca satış rakamlarıyla değil, tüketici alışkanlıklarıyla da kendini gösteriyor. Şirketin 2026 tarihli araştırmasına göre Ozmo, Azerbaycan’da çocuklu anneler arasında en sık satın alınan tatlı atıştırmalık markası olarak öne çıkıyor. Markanın faaliyet gösterdiği bazı pazarlarda ise çocuk atıştırmalık kategorisiyle özdeşleştiği ve kategorinin jenerik adı olarak kullanıldığı belirtiliyor.

Ozmo’nun Azerbaycan operasyonları son 10 yılda ortalama yüzde 15 büyüme kaydetti. Marka bugün 70’ten fazla ülkede satışa sunulurken Türkiye’nin yanı sıra Azerbaycan, Irak ve Suudi Arabistan’da lider konumda bulunuyor. Ozmo’nun yıllık cirosu ise 200 milyon dolara ulaşmış durumda.

Şölen, Ozmo’nun marka deneyimini yalnızca ürünlerle sınırlı tutmuyor. Çocuklara yönelik dijital deneyimler de markanın iletişim stratejisinin bir parçası olarak konumlanıyor. Ozmo Adventure Land oyunu bugüne kadar 2,8 milyondan fazla indirmeye ulaşırken, günlük aktif kullanıcı sayısı 12 bin 500’ü aşıyor.

Global markalar portföyü genişliyor

solenin global yolculugunda yeni hedefler

Şölen’in global marka yaklaşımı Ozmo ile sınırlı değil. Biscolata bugün 75 ülkede satışa sunulurken, markanın satış hacmi 230 milyon dolara ulaşıyor. Luppo’nun satış hacmi ise 182 milyon dolar seviyesinde bulunuyor. Şirket, farklı markalarını ayrı kimliklerle büyüterek her birinin kendi kategorisinde ve hedef pazarında karşılık bulmasını amaçlıyor. Bu yaklaşım, Şölen’in ihracat stratejisinin de temelini oluşturuyor. Şirketin son beş yılda 300 milyon dolar seviyesinden 650 milyon doların üzerine çıkan toplam cirosunda global pazarların payı artarken, 2025 yılında ihracat geliri 355 milyon dolar olarak gerçekleşti. Şölen, önümüzdeki dönemde ihracat gelirini 750 milyon dolara, toplam cirosunu ise 1,2 milyar dolara çıkarmayı hedefliyor.

Şirketin global büyüme planı üretim yatırımlarıyla da destekleniyor. Haziran ayında Gaziantep’te yaklaşık 100 milyon dolarlık yatırımla yeni fabrikasını devreye alan Şölen, bu yatırımla üretim kapasitesini artırırken 500 kişilik ek istihdam sağlamayı planlıyor. Şirketin üç fabrikasında toplam 500’ün üzerinde robot kullanılıyor. Üretim alanı yaklaşık 300 bin metrekareye ulaşan Şölen, otomasyon ve akıllı depo yatırımlarıyla global pazarlardaki büyümesini üretim altyapısıyla destekliyor.

Şölen’in son 10 yıldaki yatırımları 500 milyon doların üzerine çıkarken, şirketin kuruluşundan bu yana yaptığı toplam yatırım 1 milyar doları aşıyor. Şirket, üretim kapasitesinin yanı sıra Ar-Ge ve inovasyon çalışmalarını da global büyümenin unsurlarından biri olarak ele alıyor.

Hedef global ölçekte ilk 10

Şölen’in önümüzdeki dönem için belirlediği hedeflerden biri, faaliyet gösterdiği sektörde dünyanın en büyük 10 şirketi arasında yer almak. Bu hedef doğrultusunda şirket, farklı pazarlarda marka bilinirliğini artırırken mevcut markalarını yeni ülkelere taşımaya ve yeni global markalar yaratmaya odaklanıyor.

Ozmo, Biscolata ve Luppo’nun farklı coğrafyalardaki performansı, Şölen’in Türkiye merkezli bir şirket olarak global marka yaratma yaklaşımının temel örneklerini oluşturuyor. Şirketin bundan sonraki büyüme planında ise mevcut markaların yanı sıra yeni kategorilerde marka geliştirme çalışmaları bulunuyor.

Bu kapsamda Betterway de Şölen’in geleceğe yönelik planları arasında yer alıyor. Ancak şirketin global marka stratejisinin ana eksenini mevcut markaların farklı pazarlardaki büyümesini sürdürmesi ve Türkiye’den dünya pazarlarına ulaşabilecek yeni markalar yaratılması oluşturuyor.

Şölen’in global büyüme yaklaşımı, ihracat yapılan ülke sayısını artırmanın ötesinde, markaların farklı coğrafyalarda kendi tüketici karşılıklarını oluşturmasına dayanıyor. Ozmo’nun Azerbaycan’daki 26 yıllık hikâyesi, bu yaklaşımın uzun vadeli marka yatırımıyla nasıl şekillendiğini gösteren örneklerden biri olarak öne çıkıyor.

Şölen Çikolata CEO’su Erdoğan Çoban: “Ozmo ile ilk günden bu yana yalnızca ürün geliştirmeye değil, çocukların dünyasını anlamaya ve bu dünyaya değer katmaya odaklanıyoruz. Bu yaklaşımımız doğrultusunda Ozmo’yu bir atıştırmalık markasından öte, çocukların hayal gücünü besleyen, yaratıcılıklarına ve gelişimlerine katkı sağlayan, eğlenceyi merkeze alan bir ‘oyun arkadaşı’ olarak konumlandırıyoruz. Bugün Ozmo, Şölen’in en güçlü global markalarından. Faaliyet gösterdiğimiz kimi ülkelerde çocuk atıştırmalık kategorisinin jenerik adı haline geldi. Azerbaycan pazarı da bunlardan biri. Ozmo’nun yıllık cirosu ise 200 milyon dolara ulaşmış durumda. Yeni ürün yatırımlarımız ve kesintisiz pazarlama iletişimleri sayesinde Ozmo’yu dünya pazarlarında büyütmeye kararlıyız.”

Lüksün Yeni Tanımı: Daha Fazlasına Değil, Yeniden İnsan Olmaya Alan Açmak

Lüks tüketimde önemli bir dönüşüm yaşanıyor. Yüksek gelir grubundaki tüketiciler için lüks artık yalnızca nadir ürünlere, gösterişli mekânlara veya ayrıcalıklı hizmetlere erişim anlamına gelmiyor; mahremiyet, sessizlik, doğa, zaman ve anlamlı deneyimler giderek daha değerli hale geliyor. Forbes’un Kate Hardcastle imzalı analizinde bu değişim, özellikle doğayla bütünleşen konut ve seyahat deneyimleri üzerinden ele alınıyor.

Bu dönüşümün ölçeği de dikkat çekici. Global Wellness Institute verilerine göre küresel wellness ekonomisi 2024’te 6,8 trilyon dolara ulaşırken, wellness gayrimenkulü 2019-2024 arasında yıllık ortalama yüzde 19,5 büyüyerek sektörün en hızlı büyüyen alanı oldu. Böylece wellness artık spa, bakım veya kısa süreli kaçışlardan çıkıp insanların nerede yaşayacağını, nasıl seyahat edeceğini ve zamanını nasıl geçireceğini belirleyen daha geniş bir yaşam tarzı tercihine dönüşüyor.

Tüketici Artık Lüksü “Daha Fazla” İle Tanımlamıyor

Geleneksel lüks, erişimin kısıtlı olduğu şeyleri sunuyordu: en iyi oda, en nadir ürün, en özel restoran masası. Yeni dönemde ise tüketicinin değer verdiği bazı unsurlar aslında çok daha temel: sessizlik, karanlık bir gece, kesintisiz bir manzara, çocuklarla geçirilen zamana alan açmak ve ekranlardan uzak gerçek bir birliktelik.

Bu nedenle lüks harcamalar giderek iki farklı ihtiyaca ayrılıyor. Bir tarafta hayatı daha zahmetsiz hale getiren teknoloji ve hizmetler bulunurken, diğer tarafta tüketicinin hayatına yeniden doğru türde bir yavaşlama ekleyen deneyimler yer alıyor.

Buradaki kritik nokta, tüketicinin modern yaşamı tamamen terk etmek istememesi. Teknolojinin ve hizmetin kusursuz çalışmasını bekliyor ancak bunların deneyimin kendisinin önüne geçmesini istemiyor. Yeni lüks, hayatı daha fazla doldurmak yerine tüketiciye nefes alabileceği alan bırakıyor.

Doğa Artık Bir Manzara Değil, Ürünün Kendisi

Bu değişimin en güçlü karşılıklarından biri lüks gayrimenkulde görülüyor. Virginia’daki Blue Ridge Mountains bölgesinde bulunan Primland, yaklaşık 12 bin dönümlük doğal alanı, konaklama, wellness, spor ve açık hava deneyimleriyle birlikte sunuyor. Burada tüketici yalnızca bir ev satın almıyor; manzaraya, ormana, yürüyüş parkurlarına, sessizliğe ve korunan doğal çevreye erişim satın alıyor.

Primland’deki yeni konut projesinde yalnızca 25 adet mobilyalı ev bulunması ve ayrıca geniş araziler üzerinde sınırlı sayıda arsa sunulması da bu yaklaşımın bir parçası. Buradaki kıtlık, yalnızca satış stratejisi olarak değil, doğal alanı korumak için daha az yapılaşma tercih edilmesinin sonucu olarak konumlandırılıyor.

Bu ayrım lüks perakende için de önemli. Çünkü doğa teması yalnızca mağazanın dekoruna birkaç bitki eklemek veya toprak tonlarında bir koleksiyon hazırlamak anlamına gelmiyor. Tüketicinin doğadan ne almak istediğini anlamak gerekiyor: huzur mu, macera mı, özgürlük mü, aileyle zaman mı?

Lüks Perakende De Deneyimin Parçası Oluyor

ralph lauren

Bu dönüşüm ürünlerin kendisine de yansıyor. Primland gibi destinasyonlarda mağaza karması, ziyaretçinin her yerde bulabileceği ürünlerden ziyade bulunduğu lokasyonla ilişkili markalara ve ürünlere yöneliyor. Barbour ve Ralph Lauren gibi markalar, destinasyonun yaşam tarzıyla bütünleşen bir alışveriş deneyiminin parçası haline geliyor.

Baobab Collection’ın Halona koleksiyonu da doğanın lüks ürün tasarımına nasıl taşındığını gösteriyor. Amerikan Batısı’ndan ilham alan koleksiyonda mineral mavileri, amber ve safran tonları kullanılırken; kokularda biberiye, sedir, vetiver ve yosun gibi doğal çağrışımlı notalar öne çıkıyor.

Burada ürün, yalnızca güzel veya pahalı bir obje olmaktan çıkıyor. Bir yerin, yaşam biçiminin ve hissin fiziksel taşıyıcısına dönüşüyor.

Türkiye’de Lüks Perakende İçin Yeni Bir Alan

Bu trend Türkiye açısından özellikle turizm, lüks konaklama ve destinasyon perakendesi kesişiminde önemli bir potansiyel taşıyor. Bodrum, Kapadokya, Antalya, Çeşme veya İstanbul gibi farklı deneyimlerin öne çıktığı destinasyonlarda lüks tüketiciye yalnızca ürün sunmak yerine, o lokasyonun kendisini deneyimin bir parçası haline getirmek mümkün.

Bu yaklaşım AVM ve mağaza tasarımına da farklı bir perspektif getiriyor. Tüketicinin görmek istediği şey yalnızca daha büyük mağaza veya daha fazla ürün olmayabilir. Daha az gürültü, daha fazla alan, daha kişisel deneyim ve markayla daha anlamlı bir bağ yeni nesil lüks deneyimin önemli unsurlarına dönüşebilir.

Ancak burada kritik bir sınır var: Doğayı bir pazarlama koduna dönüştürmek, gerçek bir deneyim yaratmakla aynı şey değil. Birkaç ağaç, doğal renkler veya “wellness” söylemi tek başına yeterli değil. Tüketici, markanın gerçekten doğayı koruyup korumadığını ve sunduğu deneyimin sürdürülebilir olup olmadığını daha fazla sorgulayabilir.

Asıl değişim şu: Lüks artık tüketiciye daha fazlasını vermek kadar, elinden alınanları geri vermekle de ilgili. Zaman, mahremiyet, sessizlik, doğayla temas ve sevdikleriyle gerçek anlamda bir arada olabilmek; önümüzdeki dönemde lüks markaların yalnızca ürünle değil, tasarladıkları yaşam biçimiyle rekabet edeceğini gösteriyor.