Ana Sayfa Blog Sayfa 32

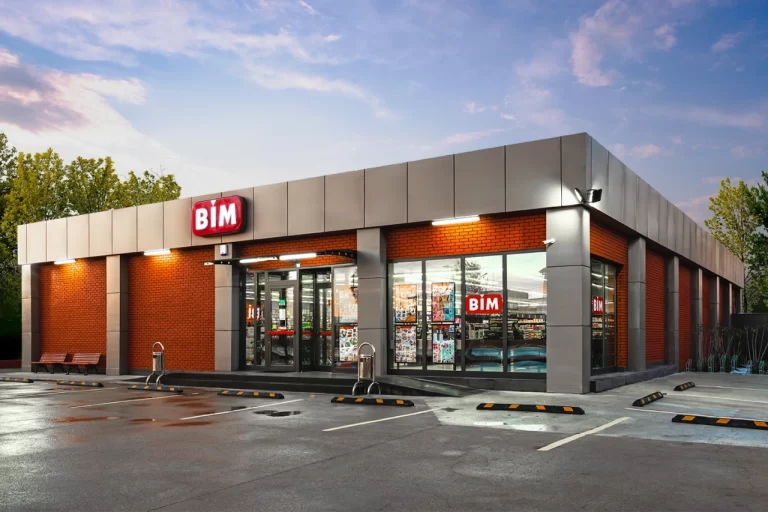
BİM Ürünlerini Yemeksepeti Raflarında Online Alışverişe Taşıyor

BİM, müşterilerinin alışveriş deneyimini kolaylaştırmak ve BİM ürünlerine hızlı ve pratik şekilde ulaşabilmelerini sağlamak amacıyla Yemeksepeti ile yeni bir iş birliğine gitti.

BİM, müşterilerinin alışveriş deneyimini kolaylaştırmak ve BİM ürünlerine hızlı ve pratik şekilde ulaşabilmelerini sağlamak amacıyla Yemeksepeti ile yeni bir iş birliğine imza attı. Bu iş birliği kapsamında müşteriler, BİM ürünlerini mağazalardaki raf fiyatlarıyla Yemeksepeti üzerinden sipariş verebiliyor.

BİM, Yemeksepeti ile gerçekleştirdiği iş birliği kapsamında müşterilerine yeni bir online alışveriş deneyiminin kapılarını araladı. Uygulama kapsamında müşteriler, BİM ürünlerini Yemeksepeti üzerinden sipariş verebiliyor.

İlk olarak İstanbul, İzmir ve Ankara’da devreye alınan uygulama kapsamında, Yemeksepeti kullanıcıları uygulama üzerindeki Marketler sekmesinden BİM’e kolayca ulaşabiliyor. Uygulamanın, önümüzdeki bir yıl içinde farklı illerde yaygınlaştırılması değerlendiriliyor.

BİM Operasyon Başkanı (COO) Tolga Şahin iş birliği hakkında şu açıklamalarda bulundu: “BİM olarak 30 yılı aşkın süredir temel gıda ve tüketim ürünlerini uygun fiyat ve yüksek kalite anlayışıyla müşterilerimize ulaştırmak için çalışıyoruz. Değişen alışveriş alışkanlıkları doğrultusunda müşterilerimizin ihtiyaç ve beklentilerini yakından takip ediyor, iş süreçlerimizi ve hizmet kanallarımızı sürekli geliştiriyoruz. Yemeksepeti ile gerçekleştirdiğimiz bu iş birliğini, online alışverişi tercih eden müşterilerimizin BİM ürünlerine ve uygun fiyat avantajımıza daha kolay ulaşmalarını sağlamak amacıyla attığımız önemli bir adım olarak değerlendiriyoruz. Yemeksepeti gibi geniş kullanıcı ağına sahip bir platform aracılığıyla BİM ürünlerini müşterilerimizin kapısına ulaştırmaktan mutluluk duyuyoruz. “

Yemeksepeti CEO’su Oytun Çalapöver, iş birliğine ilişkin şunları söyledi: “Yemeksepeti olarak 25 yıldır kullanıcılarımızın hayatını kolaylaştıran çözümler geliştiriyor, günlük ihtiyaçlarını tek bir uygulama üzerinden hızlı, kolay ve ekonomik biçimde karşılayabilmelerini sağlıyoruz. BİM ile hayata geçirdiğimiz bu iş birliği sayesinde, BİM’in ürün yelpazesini mağazalardaki raf fiyatlarıyla kullanıcılarımızın kapısına ulaştırıyoruz. Böylece özellikle fiyat duyarlılığının arttığı bir dönemde kullanıcılarımıza bütçelerini koruyan, zaman kazandıran ve alışverişi daha keyifli hale getiren somut bir fayda sunuyoruz.”
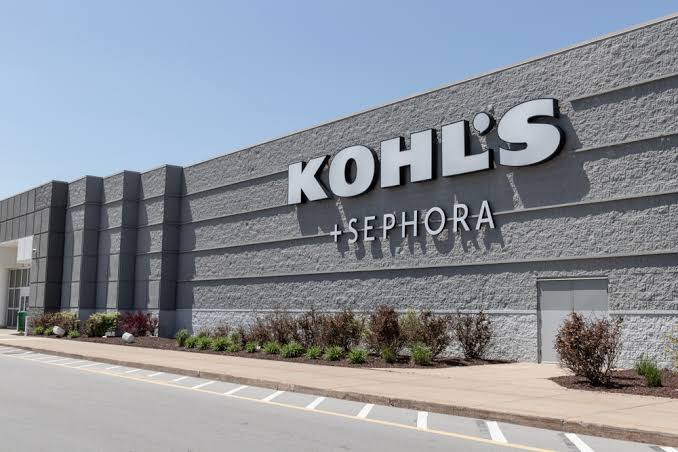
Sephora, Kohl’s İçin Büyüme Motorundan Sorun Alanına mı Dönüşüyor?

Kohl’s’un Sephora iş birliği, uzun süre mağazacının büyümesini destekleyen önemli hamlelerden biri oldu. Ancak Sephora satışlarının ikinci çeyrekte %4 gerilemesi ve ilk çeyrekte de düşüş yaşanması, bu modelin artık aynı ivmeyle çalışmadığını gösteriyor.

Kohl’s’un ikinci çeyrek net satışları yıllık bazda %1’den az gerileyerek 3,3 milyar dolara inerken, karşılaştırılabilir satışlar da %1’in altında düştü. Buna karşın brüt marj 305 baz puan artarak %43’e yükseldi. Şirket, yaklaşık 150 milyon dolarlık tarife iadesinin etkisiyle maliyet yapısını iyileştirirken, özel markalarında ise %3’lük karşılaştırılabilir satış büyümesi elde etti.

Sephora’da Sorun Kategoride Değil, Yenilenmede

Sephora at Kohl’s, şirketin toplam satışlarının yaklaşık %10’unu oluşturan önemli bir kanal. Dolayısıyla burada yaşanan gerileme, yalnızca tek bir kategori performansı olarak değerlendirilmiyor. CEO Michael Bender, ikinci çeyrekteki zayıflığın temelinde yeni ürün eksikliği ve özellikle cilt bakımı kategorisindeki performans düşüşünün bulunduğunu belirtti.

Bu nokta önemli çünkü ABD güzellik pazarı genel olarak büyümeye devam ediyor. İlk yarıda prestij güzellik satışları %7 artarak 17 milyar doların üzerine çıkarken, kitlesel güzellik satışları da %7 yükselerek 39 milyar doları aştı. Dolayısıyla Kohl’s açısından asıl soru, tüketicinin güzellik ürünlerinden uzaklaşıp uzaklaşmadığından çok, Sephora deneyiminin tüketiciyi yeterince yeni ürün ve marka ile mağazaya çekip çekemediği.

Kohl’s da bu nedenle ürün gamını genişletmeye hazırlanıyor. Tatil döneminde 130 mağazada popüler hediye setlerinin yer aldığı özel Sephora alanları oluşturulacak; kasım ayında ise 250 mağazada parfüm kuleleri devreye alınacak.

Kohl’s İçin Asıl Ders: Ortaklık Sürekli Yenilenmeli

images 3

Sephora modeli, Kohl’s için mağaza trafiği ve müşteri keşfi açısından güçlü bir araç oldu. Ancak bir markayı mağazaya taşımak tek başına sürdürülebilir büyüme sağlamıyor; ürün, marka karması ve deneyimin sürekli yenilenmesi gerekiyor.

Bu durum Türkiye’de de özellikle AVM’lerdeki marka iş birlikleri açısından dikkat çekici. Bir kategorinin güçlü olması, o kategorideki mağazanın otomatik olarak güçlü performans göstereceği anlamına gelmiyor. Tüketicinin karşısına çıkan marka ve ürünlerin güncelliği, mağaza içi deneyim ve yeni müşteri kazanımı birlikte yönetilmediğinde, başlangıçta büyüme sağlayan bir iş birliği zamanla performans baskısı yaratabilir.

Kohl’s’un genel görünümü ise tamamen olumsuz değil. Şirket, yıl geneli satış beklentisini önceki tahminine göre yukarı çekti ve özel markalardaki büyüme de dönüşüm stratejisinin bazı alanlarda karşılık bulduğunu gösterdi. Dolayısıyla Sephora’daki gerileme, iş birliğinin başarısızlığından çok, güçlü bir büyüme kanalının artık aynı performansı sürdürebilmesi için yeniden beslenmesi gerektiğine işaret ediyor.

Bath & Body Works Dönüşümün Erken Aşamasında: Büyüme İçin Mağazadan Daha Fazlasını Arıyor

Bath & Body Works, ikinci çeyrekte beklentilerin üzerinde sonuçlar açıklarken uzun süredir devam eden dönüşüm stratejisinde ilk olumlu sinyalleri verdi. Şirketin net satışları yüzde 2,3 düşüşle 1,51 milyar dolara gerilese de net gelir 64 milyon dolardan 118 milyon dolara, faaliyet kârı ise 157 milyon dolardan 216 milyon dolara yükseldi. Ancak kârlılık tarafındaki iyileşmede yaklaşık 80 milyon dolarlık tarife iadesinin etkisi bulunuyor. Bu nedenle sonuçları yalnızca kârlılık artışı üzerinden okumak yerine, şirketin tüketiciye ulaşma biçiminde yaptığı değişime bakmak daha anlamlı.

Bath & Body Works için dikkat çeken gelişmelerden biri, dijital satışların yüzde 3 büyüyerek 2021’den bu yana ilk kez yeniden artış göstermesi oldu. Aynı dönemde mağaza satışlarının yüzde 5,4 gerilemesi, şirketin fiziksel mağaza ağı güçlü kalmaya devam ederken büyümenin artık yalnızca mağaza trafiğine bağlı olmadığını gösteriyor. Çeyrek sonunda 1.937 mağazaya sahip olan marka, yeni dönemde mağaza ağını genişletmekten çok tüketicinin markayı keşfettiği farklı kanalları güçlendirmeye odaklanıyor.

Tüketici markayı artık yalnızca kendi mağazasında keşfetmiyor

bath and body works yeni iletisim ajansini secti 1024x576 1

Bu stratejinin en somut adımlarından biri Ulta Beauty iş birliği. Bath & Body Works, seçili ürünlerini ABD genelinde 600’den fazla Ulta mağazasına ve Ulta.com’a taşıyor. Amazon tarafında ise satışlar çeyrek boyunca üç katına çıktı. Şirket, Amazon kanalında daha genç ve daha yüksek gelirli yeni müşterilerin ağırlığının arttığını ve ortalama ürün satış fiyatının kendi kanallarından daha yüksek olduğunu belirtiyor.

Buradaki asıl değişim, yalnızca yeni satış kanalları eklemekten ibaret değil. Bath & Body Works, tüketicinin markayı nerede keşfettiğini ve satın alma kararını nerede verdiğini yeniden değerlendiriyor. Ulta ve Amazon, markanın kendi mağazalarının yerine geçmekten ziyade yeni müşterilere ulaşmak ve mevcut marka deneyimini farklı temas noktalarına taşımak için kullanılıyor. Bu yaklaşım, özellikle güzellik, kişisel bakım ve yaşam tarzı kategorilerinde markaların fiziksel mağaza ile dijital platformlar arasındaki sınırı daha esnek ele aldığını gösteriyor.

Türkiye’deki perakende açısından da bu modelin dikkat çekici tarafı burada ortaya çıkıyor. Bir markanın kendi mağaza ağı dışında güçlü bir perakende oyuncusu, pazaryeri veya uzmanlaşmış platform üzerinden keşfedilebilir olması, fiziksel büyümenin alternatifi olmaktan çok müşteriye ulaşma maliyetini ve erişim alanını yeniden kurgulama fırsatı sunabilir. Ancak bunun çalışabilmesi için kanal genişlemesinin marka konumlandırmasıyla uyumlu olması gerekiyor.

Daha fazla kategori değil, daha verimli büyüme

Bath & Body Works dönüşümünü yalnızca yeni kanallarla sınırlamıyor. Şirket, yıllık satışlarının yüzde 1’inden daha azını oluşturan home care kategorisinden çıkma kararı aldı. Çamaşır ve mutfak ürünlerini kapsayan bu alanın satış katkısının düşük, ürün ve operasyonel karmaşıklığının ise yüksek olduğu değerlendiriliyor. Böylece şirket kaynaklarını daha güçlü olduğu bakım, koku ve ev kokulandırma kategorilerine yoğunlaştırmayı hedefliyor.

Bu karar, perakendede büyümenin her zaman daha fazla ürün ve kategori eklemek anlamına gelmediğini de gösteriyor. Bazen büyüme stratejisinin önemli bir parçası, markanın ticari olarak yeterli karşılık üretmeyen alanlardan çıkabilmesi. Bath & Body Works’ün yaptığı da bu açıdan bir portföy sadeleştirmesi olarak okunabilir. Daha az kategoriyle daha güçlü ürün, marka ve kanal performansı yaratma hedefi, özellikle operasyonel maliyetlerin önem kazandığı dönemde farklı perakende oyuncuları için de dikkate değer bir yaklaşım.

Şirketin 2026 yılı net satış beklentisini yüzde 2,5-4 aralığında düşüş olarak güncellemesi, dönüşümün henüz tamamlanmadığını gösteriyor. CEO Daniel Heaf’in de vurguladığı gibi şirket hâlâ dönüşümün erken aşamalarında. Dolayısıyla Amazon ve Ulta’daki büyümenin sürdürülebilir olup olmadığı, dijital satışların yeniden büyüme ivmesini koruyup koruyamayacağı ve mağaza performansındaki gerilemenin ne ölçüde toparlanacağı önümüzdeki dönemin temel göstergeleri olacak.

Bath & Body Works örneği, perakendede dönüşümün yalnızca mağaza açmak veya dijital yatırımı artırmak olmadığını; doğru kanalı seçmek, düşük katkılı alanlardan çıkmak ve markanın güçlü olduğu kategorilere daha fazla odaklanmakla da ilgili olduğunu gösteriyor.

Haftanın Mağaza Açılışları [24 – 28 Ağustos]

Geçtiğimiz iki hafta, Haftanın Mağaza Açılışları serimize kısa bir ara vermiştik. Bu hafta itibari ile derlemelerimize devam ediyoruz. Bak to school dönemi ile birlikte perakendenin en yoğun aralıklarından birine giriş yaptık. Eylül ile başlayıp yıl sonuna kadar devam edecek olan son çeyrek de böylelikle başlamış oluyor. Mağaza açılışları tarafındaki ivme de benzer şekilde ilerliyor.

Her hafta sektörden gelen bildirimlerle derlediğimiz Haftanın Mağaza Açılışları serimizin yeni sayısı ile sizlerleyiz.

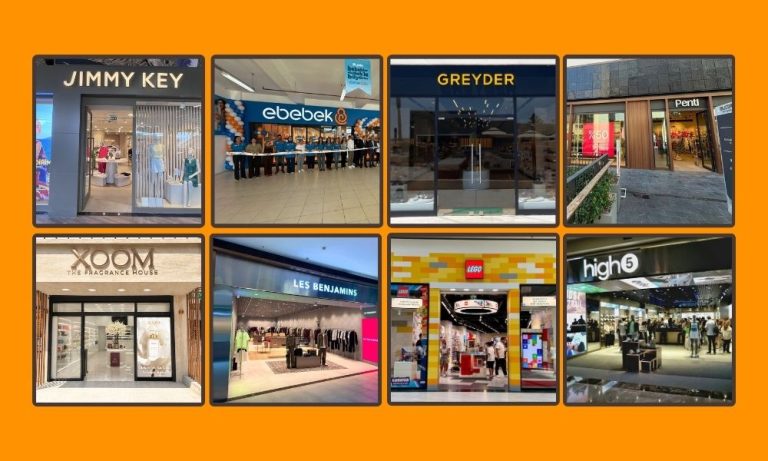
İşte bu hafta gerçekleşen mağaza açılışları

Jimmy Key – Yasa Outlet AVM

haftanın mağaza açılışları [24 – 28 ağustos]
haftanın mağaza açılışları [24 – 28 ağustos] 12

Jimmy Key, Edremit Yasa Outlet AVM mağazasının açılışını gerçekleştirdi. Mağaza, markanın 75. mağazasını oluşturuyor.

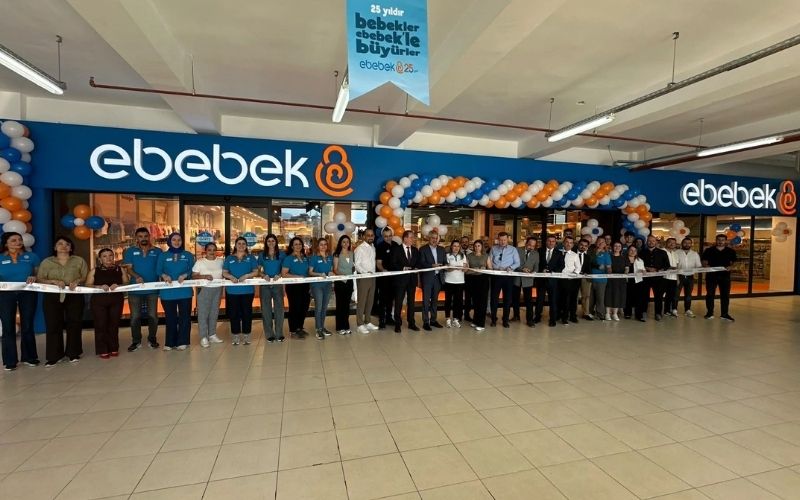
ebebek – Pekdemir AVM

ebebek magaza28
haftanın mağaza açılışları [24 – 28 ağustos] 13

ebebek, Denizli Pekdemir AVM mağazasının açılışını gerçekleştirdi. Mağaza, markanın 316. mağazasını oluşturuyor.

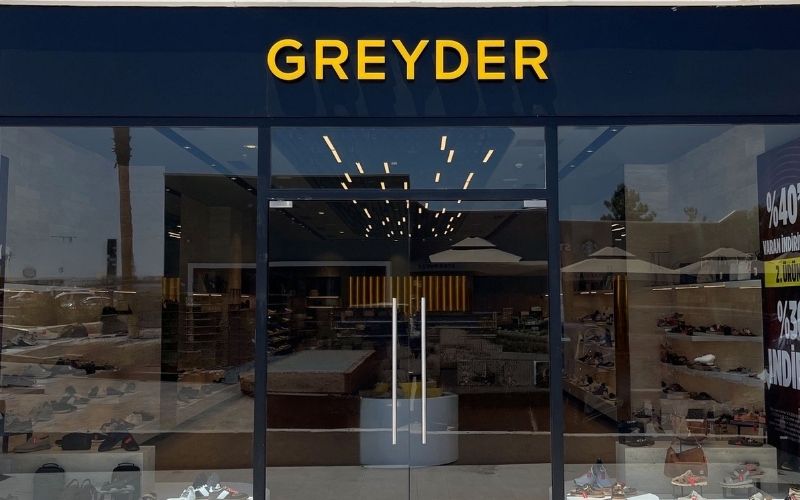
Greyder – Selçuk Outlet Park

greyder magaza
haftanın mağaza açılışları [24 – 28 ağustos] 14

Greyder, İzmir Selçuk Outlet Park mağazasının açılışını gerçekleştirdi.

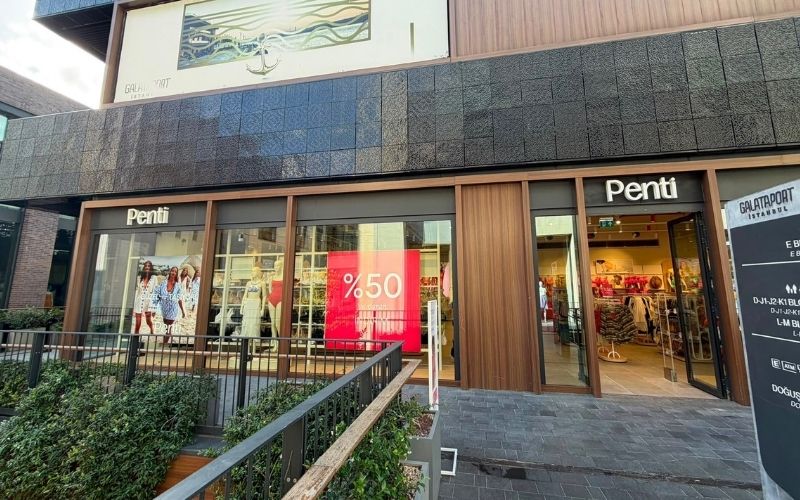
Penti – Galataport AVM

penti magaza
haftanın mağaza açılışları [24 – 28 ağustos] 15

Penti, Galataport AVM mağazasının açılışını gerçekleştirdi.

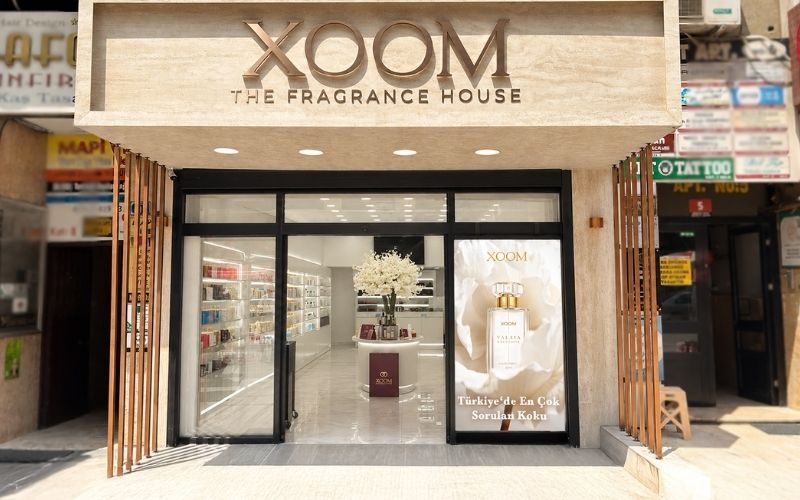
XOOM The Fragrance House – Ankara

xoom magaza
haftanın mağaza açılışları [24 – 28 ağustos] 16

XOOM The Fragrance House, Ankara Çankaya mağazasının açılışını gerçekleştirdi. Mağaza, markanın ilk mağazasını oluşturuyor.

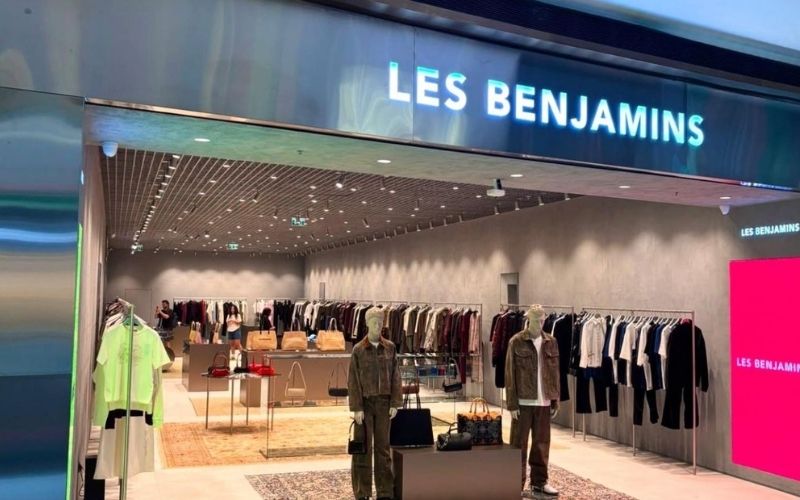
Les Benjamins – Buyaka AVM

les magaza
haftanın mağaza açılışları [24 – 28 ağustos] 17

Les Benjamins, Buyaka AVM mağazasının açılışını gerçekleştirdi.

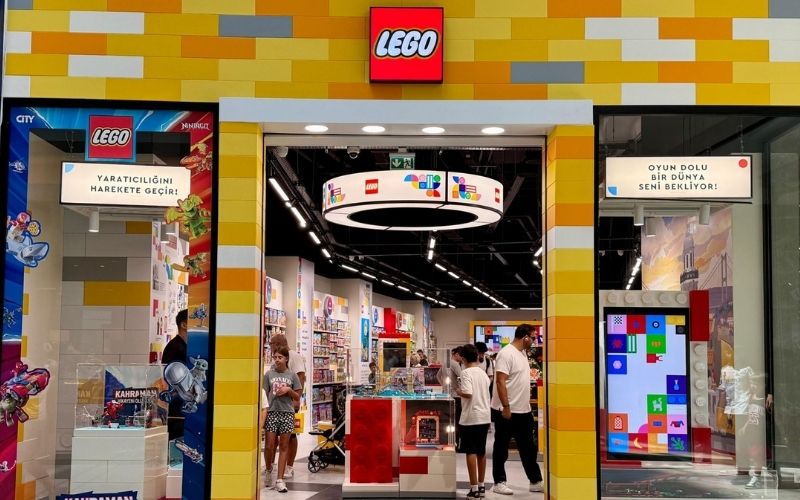
LEGO Store – Mall of İstanbul

lego magaza
haftanın mağaza açılışları [24 – 28 ağustos] 18

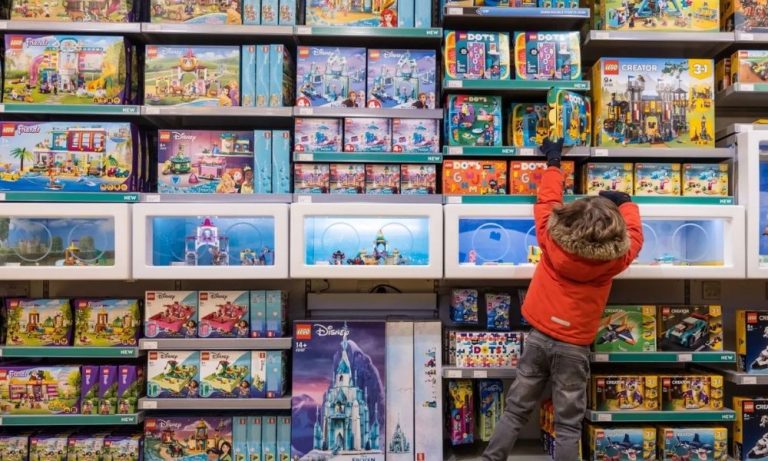
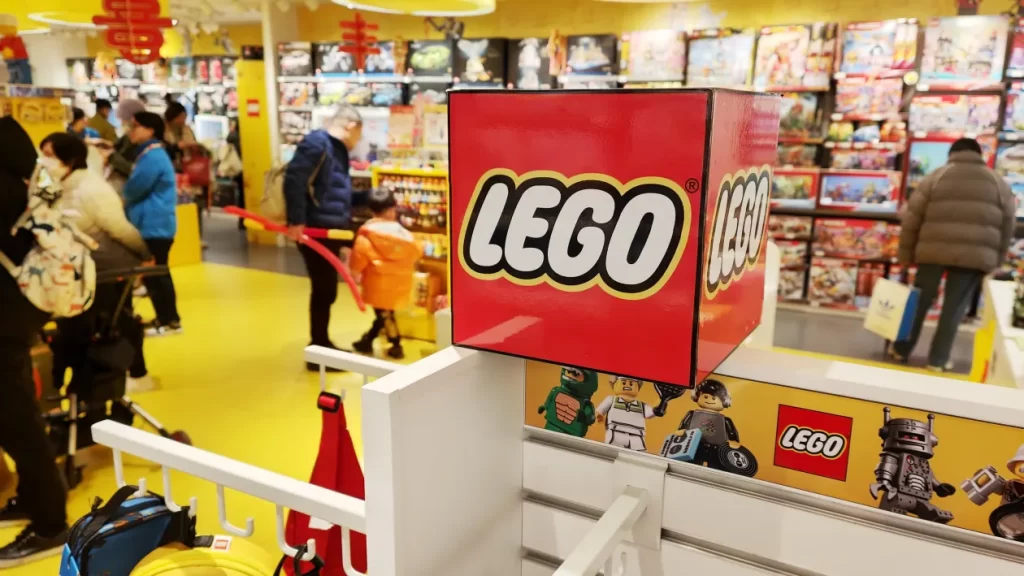
LEGO Store, Mall of İstanbul mağazasının açılışını gerçekleştirdi. Mağaza, Türkiye’nin en büyük LEGO Store mağazası olma özelliğini taşıyor.

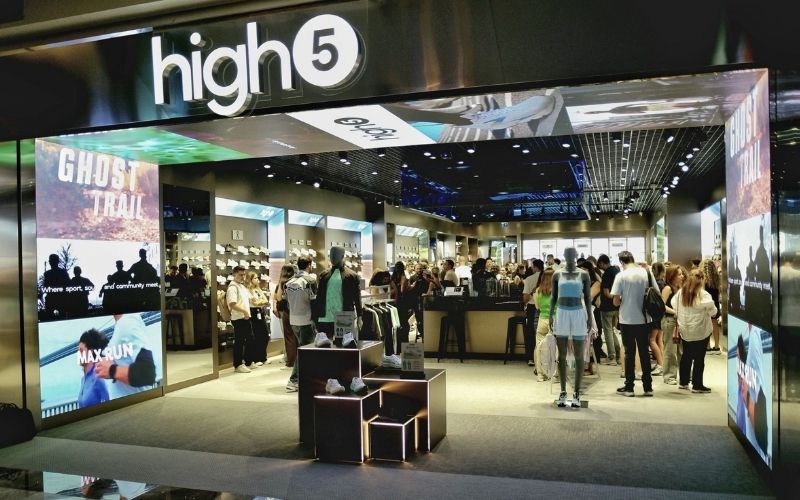
High5 – İstinyePark

high5 magaza
haftanın mağaza açılışları [24 – 28 ağustos] 19

High5, İstinyePark mağazasının açılışını gerçekleştirdi. Mağaza, markanın 2. mağazasını oluşturuyor.

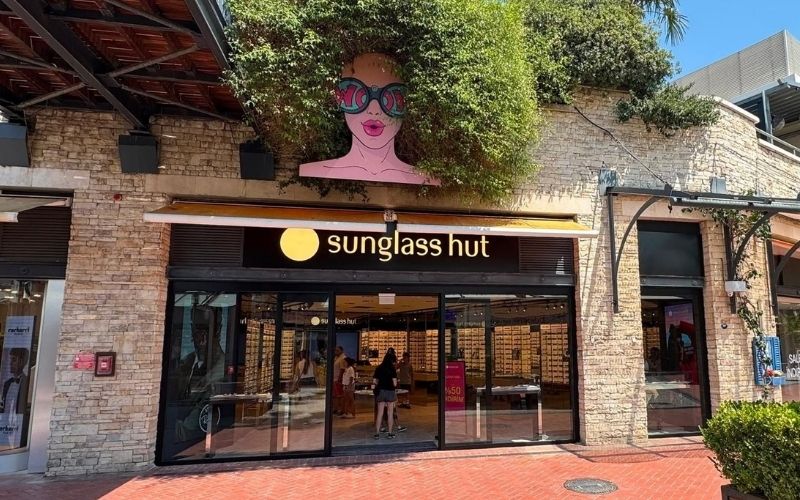
Sunglass Hut – Forum Bornova

sunglasshut magaza
haftanın mağaza açılışları [24 – 28 ağustos] 20

Sunglass Hut, Forum Bornova mağazasının açılışını gerçekleştirdi. Mağaza, markanın İzmir’deki 4. mono mağazasını oluşturuyor.

Perakendede AI Dönemi Deneme Aşamasını Geçti: Sıra Gerçek Değerde

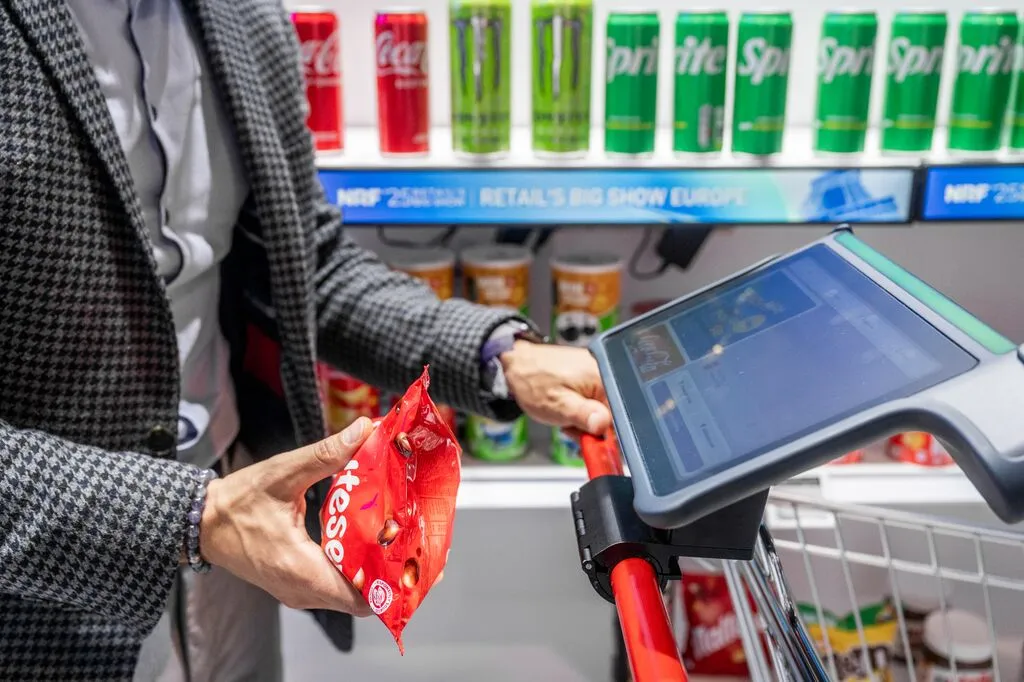
Moda perakendesinde yapay zekâ artık “geleceğin teknolojisi” olmaktan çıkıp doğrudan operasyonların içine giriyor. NRF Europe 2026 öncesi değerlendirmeye göre İngiltere’de tüketicilerin %31’i moda araştırırken veya öneri alırken AI araçlarını sık sık kullanıyor; %29’u ise zaman zaman kullanıyor. Yani tüketicilerin yaklaşık 10’da 6’sı alışveriş sürecinde AI ile temas etmiş durumda.

Ancak asıl değişim tüketicide değil, perakendecinin tarafında yaşanıyor. NRF verilerine göre perakendecilerin bugün %77’si teknoloji bütçesinin %5 veya daha azını AI’a ayırırken, %39’u üç yıl içinde AI’ın teknoloji harcamalarındaki payını %10’un üzerine çıkarmayı planlıyor. Bu, AI yatırımlarının deneme projelerinden kalıcı altyapı yatırımlarına dönüştüğünü gösteriyor.

AI Artık Sadece İçerik Üretmiyor

1229045 isg retail blog

Moda şirketleri AI’ı artık yalnızca görsel, metin veya pazarlama içeriği üretmek için kullanmıyor. Satın alma, merchandising, talep tahmini, müşteri verisi, kişiselleştirme ve operasyonel karar alma gibi doğrudan ticari sonuç yaratan alanlara giriyor.

Örneğin AllSaints, satın alma ve merchandising ekiplerini AI destekli planlama araçlarıyla dönüştürmeyi hedefliyor. Amaç yalnızca işleri hızlandırmak değil; tekrarlayan görevleri azaltarak ekiplerin daha yüksek değerli ticari kararlara odaklanmasını sağlamak.

Zalando ise AI’ın içerik üretimindeki kullanımını müşteri deneyimine bağlıyor. Daha fazla içerik üretmekten ziyade müşteriye neyin, ne zaman ve ne kadar doğru gösterileceğini iyileştirmeye odaklanıyor.

M&S tarafında ise AI ve makine öğrenimi, Sparks sadakat programında alışveriş davranışlarına göre tekliflerin kişiselleştirilmesinde kullanılıyor.

Perakendenin Yeni Gelir Alanı: Retail Media

nrf 3

AI kadar dikkat çeken bir diğer dönüşüm ise retail media. Markalar ve perakendeciler, sahip oldukları web siteleri, uygulamalar, mağaza içi ekranlar ve birinci taraf müşteri verilerini yeni bir reklam kanalına dönüştürüyor.

Frasers Group bunun önemli örneklerinden biri. Şirket, 30 milyon müşterisinden elde ettiği birinci taraf verisini; mağazalar, spor salonları, alışveriş merkezleri ve dijital kanallarıyla birleştirerek markalara kişiselleştirilmiş reklam alanı sunuyor.

Buradaki kritik nokta şu: Perakendeci artık yalnızca ürün satan taraf değil; aynı zamanda veri, medya ve müşteri erişimi satan bir platforma dönüşüyor.

Türkiye İçin Çıkarım Ne?

Bu gelişmeleri Türkiye’ye doğrudan kopyalamak doğru olmaz; çünkü pazar yapısı, teknoloji yatırımları ve tüketici davranışları farklı. Ancak stratejik mesaj oldukça net.

Türkiye’de perakendeciler için AI’ın asıl fırsatı “AI kullandık” demek değil; stok fazlasını azaltmak, doğru ürünü doğru mağazaya göndermek, kampanyayı doğru müşteriye ulaştırmak ve çalışanların zamanını daha verimli kullanmak olmalı.

Aynı şekilde retail media tarafında da güçlü müşteri verisine sahip perakendeciler için yeni bir gelir modeli oluşabilir. Fakat bunun sürdürülebilir olması için veri kalitesi, izin yönetimi ve kişiselleştirme kadar müşteri güveninin de korunması gerekiyor.

Önümüzdeki dönemde rekabet, AI’a en çok yatırım yapan perakendeci ile değil; AI’ı en ölçülebilir ticari sonuca dönüştürebilen perakendeci arasında yaşanacak.

AVM Metrekare Verimlilik Endeksi, Temmuz 2026 Döneminde Bir Önceki Yılın Aynı Ayına Göre Nominal Olarak Yüzde 25,2 Arttı

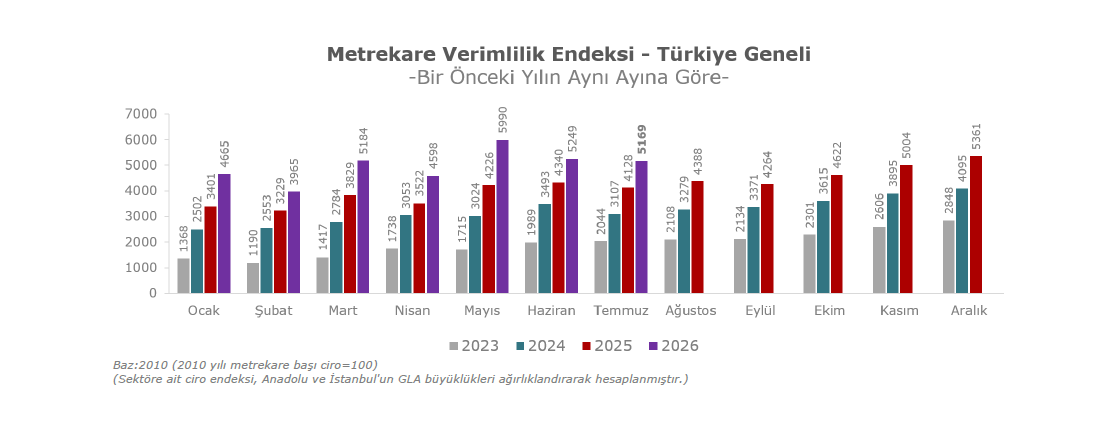
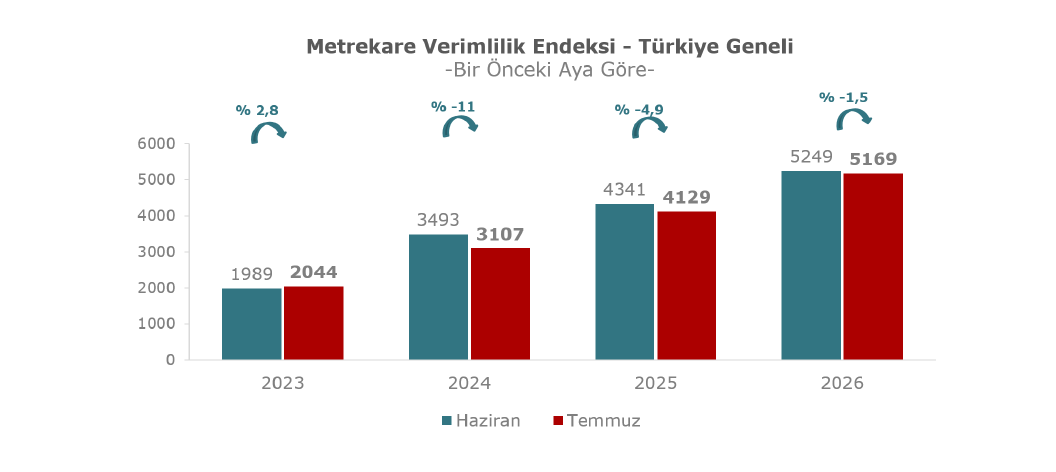
AYD ve Akademetre Research iş birliğiyle hazırlanan AVM Endeksi’nin Temmuz 2026 sonuçlarına göre, metrekare verimlilik endeksi, geçen yılın aynı ayına kıyasla nominal olarak yüzde 25,2 artarak 5.169 puan olarak kaydedildi.

ekran goruntusu 2026 08 27 093530

Aynı dönemde yıllık tüketici enflasyonunun yüzde 31,75 olması, AVM’lerde metrekare başına cironun reel olarak yaklaşık yüzde 5 gerilediğini gösterdi. Bu sonuç, nominal ciro büyümesinin devam ettiğini; ancak satın alma gücü ve reel ticari verimlilik üzerindeki baskının sürdüğünü ortaya koydu.

Ekonomist Fatih Keresteci, endekse ilişkin yorumlarını şöyle aktardı: “AVM ciro endeksi 2026 yılı temmuz ayında, geçen yılın aynı dönemine göre nominal %25,2 büyüdü. Bu oran, reel bazda %5’lik bir daralmaya işaret ediyor. Ciro endeksinde iki aydır üst üstü yüksek oranlı reel daralmalar kaydediliyor. TCMB’nin iç talepteki ivme kaybının belirginleştiği yönündeki tespitleriyle bire bir uyumlu bir tablo ile karşı karşıyayız. Bizce tüketicinin satın alma gücü her geçen ay daha da zayıflıyor. Ayrıca, yaz ayları ve okul açılış öncesinde gündeme gelen masraflar nedeniyle diğer harcama kalemlerine ayırabileceği cüzdan payı görünür bir şekilde azalıyor ve AVM harcamaları da bundan olumsuz anlamda etkileniyor.

ekran goruntusu 2026 08 27 093723

Kategori bazlı rakamlarda, son dönemde sıklıkla olduğu üzere kişisel bakım ve kozmetik; yiyecek-içecek ve teknolojide pozitif reel büyümeler var. Bu kategorilerde geçen yılın aynı ayına oranla gerçekleşen reel büyüme oranları sırasıyla %3,1, %0,2 ve %0,1. Ancak, bu noktada bir hususa dikkat çekmekte yarar görüyoruz. Şöyle ki, metodoloji olarak, reel değişimi hesaplarken TÜİK’in resmi TÜFE hesaplamasını baz alıyoruz. Ancak, bazı kategorilerde enflasyon oranı daha yüksek, bazılarında daha düşük. Mesela, geçen ayki değerlendirmemizde dikkat çektiğimiz üzere kozmetik ürün enflasyonu oldukça yüksek. Şu an tüm dünyada tartışıldığı üzere ‘çiplasyon’ tanımı üzerinden teknoloji ürün enflasyonunun çok yüksek olduğuna dikkat çekiliyor. Bu bilgiden hareketle ilgili sektörlerde reel büyüme var demek doğru olmayabilir!

Aynı ifade, daralma kaydeden kategoriler için de geçerli olabilir. Mesela, son yılların en zayıf sektörü ayakkabı. Temmuz’da da verimlilik endeksinde keskin bir reel daralma var. Ancak, TÜİK verisine göre ayakkabı grubunda yıllık enflasyon oranı sadece %10,2! Bu oranı baz aldığımızda ayakkabı kategorisinde yine reel daralma ile karşılaşıyoruz ama niceliği çok naif düzeyde kalıyor. Manşet bazda reel değişim hesaplamasına göre giyim, hipermarket ve diğer başlıklı kategorilerinde de negatif bir tablo gözlemliyoruz. Temmuz ayının sürprizi eğlence ve hobi kategorisinde gerçekleşmiş: %57,9 nominal büyüme ile listenin başında yer alan bu kalem mevsimsellik olgusunu yansıtırken tüketicinin kendini iyi hissetme motivasyonuyla yaptığı harcamalara yönelik eğilimi de gösteriyor.

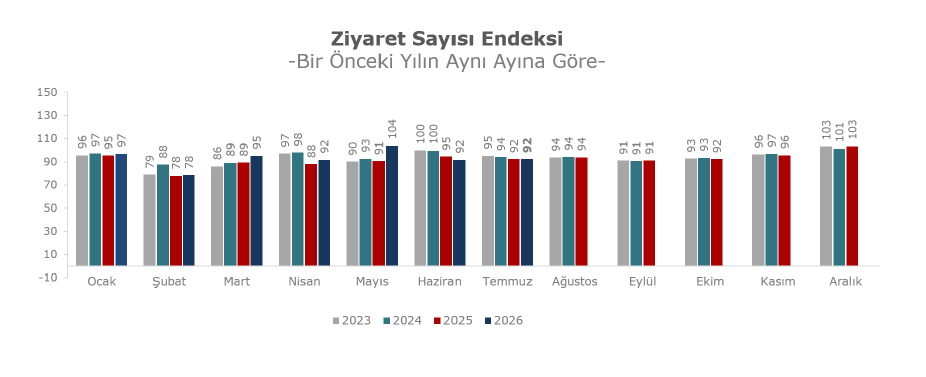
AVM ziyaretçi sayısında geçen yılki seviyedeyiz. Demek ki, trafikte anlamlı bir değişim olmamasına karşın tüketimde azalma var. Bu da perakendenin son dönemde yaşadığı temel sorunu gösteriyor: Tüketici mağazaya (veya AVM’ye) geliyor ama bu trafik alışverişe istenilen düzeye yansımıyor. Bu noktada bir yandan AVM’nin deneyim merkezine dönüşünü görürken diğer yandan tüketicinin satın alma gücündeki aşınmanın yansımalarını görüyoruz.”

Temmuz 2026 döneminde metrekare verimlilik endeksi, Haziran 2026 dönemi ile karşılaştırıldığında ve enflasyondan arındırılmadan incelendiğinde yüzde -1,5 oranında azalış göstererek 5.169 puan olarak kaydedildi.

Metrekare Başına Ciroda İstanbul Yine Öne Çıktı

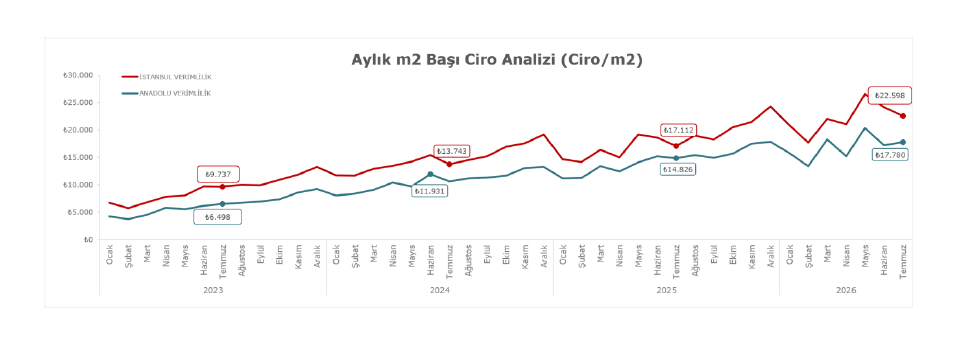
Temmuz ayında kiralanabilir metrekare başına düşen ciro, İstanbul’da 22.598 TL, Anadolu’da 17.780 TL, Türkiye genelinde ise 19.707 TL olarak gerçekleşti.

İstanbul’daki metrekare başına ciro, Anadolu ortalamasının yaklaşık yüzde 27 üzerinde gerçekleşti. Bu fark, İstanbul’un yüksek harcama potansiyelini koruduğunu gösterirken lokasyon, ziyaretçi profili ve marka karmasının AVM performansı üzerindeki belirleyici etkisini de ortaya koyuyor.

Kategori Bazlı Ciro Endeksi

ekran goruntusu 2026 08 27 093851

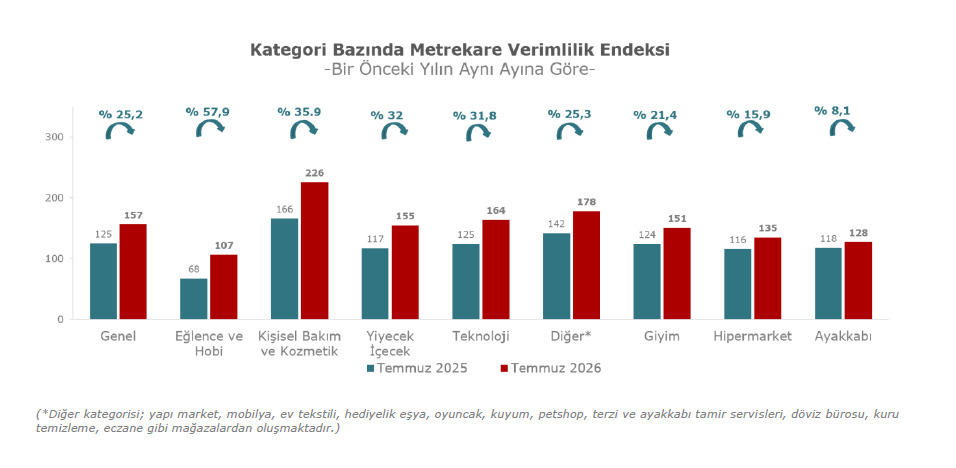
Temmuz ayında yıllık bazda en güçlü nominal artış, yüzde 57,9 ile “Eğlence ve Hobi” kategorisinde görüldü. Enflasyondan arındırıldığında da yaklaşık yüzde 20’lik reel büyümeye karşılık gelen bu performans, tüketicinin AVM’leri yalnızca alışveriş noktası değil, sosyalleşme ve deneyim alanı olarak kullanmayı sürdürdüğünü gösteriyor.

Enflasyonla birlikte değerlendirildiğinde Eğlence ve Hobi güçlü reel büyüme gösterirken, Kişisel Bakım ve Kozmetik sınırlı reel artış kaydetti. Yiyecek ve İçecek ile Teknoloji kategorileri enflasyona yakın seyrederken; Giyim, Hipermarket ve özellikle Ayakkabı kategorilerinde reel daralma yaşandı.

ekran goruntusu 2026 08 27 094106

Bu ayrışma, tüketicilerin zorunlu veya deneyim değeri yüksek harcamaları korurken ertelenebilir ürünlerde daha seçici davrandığına işaret ediyor.

Geçtiğimiz yılın Temmuz ayı ile karşılaştırıldığında AVM’lerdeki “Kişisel Bakım ve Kozmetik” kategorisinde yüzde 35,9, “Yiyecek İçecek” kategorisinde yüzde 32, “Teknoloji” kategorisinde yüzde 31,8, “Diğer” kategorisinde yüzde 25,3, “Giyim” kategorisinde yüzde 21,4, “Hipermarket” kategorisinde yüzde 15,9, “Ayakkabı” kategorisinde yüzde 8,1’lik artış yaşandığı görülmektedir.

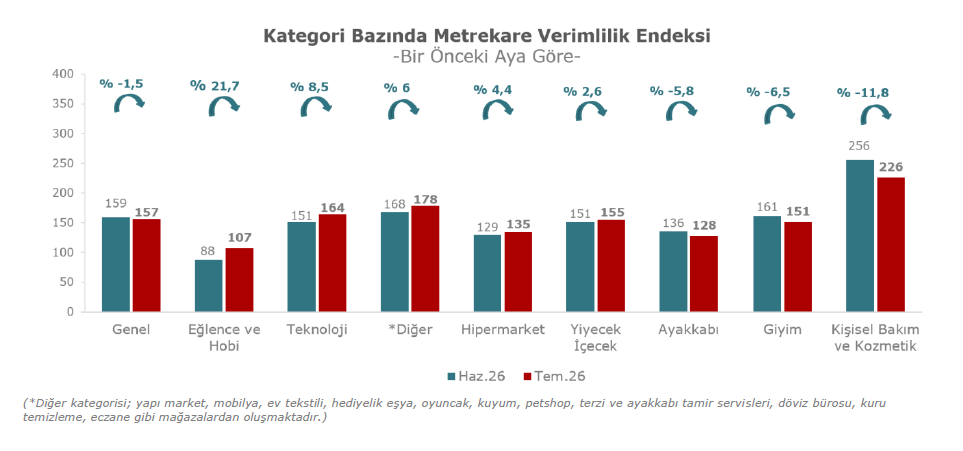
Temmuz 2026 döneminde kategoriler bazında metrekare verimlilik endeksi, Haziran 2026 dönemi ile karşılaştırıldığında ve enflasyondan arındırılmadan incelendiğinde; “Eğlence ve Hobi” kategorisinde yüzde 21,7, “Teknoloji” kategorisinde yüzde 8,5, “Diğer” kategorisinde yüzde 6, “Hipermarket” kategorisinde yüzde 4,4, “Yiyecek İçecek” kategorisinde yüzde 2,6’lık artış görünürken “Ayakkabı kategorisinde yüzde -5,8, “Giyim” kategorisinde yüzde -6,5 ve “Kişisel Bakım ve Kozmetik” kategorisinde yüzde -11,8’lik oranında azalış yaşandığı gözlenmektedir.

Ziyaretçi Sayısı Endeksi

ekran goruntusu 2026 08 27 094313

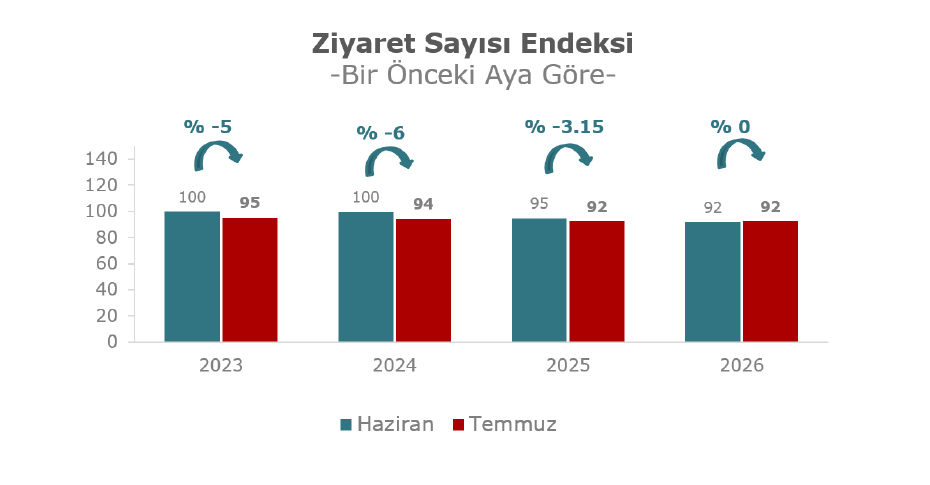
Temmuz ayında AVM ziyaretçi sayısı hem geçen yılın aynı ayına hem de Haziran 2026’ya göre değişmedi. Ziyaretçi trafiğindeki yatay seyre karşılık nominal cironun yüzde 25,2 artması, ciro büyümesinin yeni ziyaretçi kazanımından çok fiyat artışları ve ziyaret başına harcama tutarındaki yükselişten kaynaklandığına işaret etti.

ekran goruntusu 2026 08 27 094647

Haziran 2026’ya göre ise ziyaret sayısı endeksinde değişim görülmemiştir.

ekran goruntusu 2026 08 27 094755

Shein’in Yeni Büyüme Hamlesi: Kendi Markasını Büyütmek Yerine Başkalarını mı Satın Alacak?

Shein, yıllarca ultra hızlı üretim modeli, düşük fiyatları ve algoritma destekli ürün geliştirme yapısıyla büyüdü. Ancak şirketin yaklaşan Hong Kong halka arzı öncesinde büyüme stratejisinde dikkat çekici bir değişim öne çıkıyor: Shein artık yalnızca kendi ürünlerini daha fazla satmaya değil, başka markaları bünyesine katarak daha geniş bir moda ekosistemi kurmaya hazırlanıyor.

Bu değişimin arkasında büyüme hızındaki yavaşlama ve iş modelinin karşılaştığı yeni baskılar bulunuyor. Shein’in 2022’de yaklaşık 100 milyar dolara ulaşan özel piyasa değerlemesi, Hong Kong halka arzında yaklaşık 27 milyar dolar seviyesine gerilemiş durumda. Şirket aynı zamanda ABD ve Avrupa’da gümrük düzenlemeleri, artan maliyetler ve rekabet baskısıyla karşı karşıya.

Shein İçin Yeni Dönem: Platformdan Moda Ekosistemine

img 2788

Shein’in bugüne kadarki gücü büyük ölçüde kendi operasyon modelinden geliyordu. Küçük üretim partileri, hızlı veri analizi ve tüketici talebine göre ürünleri hızla ölçekleme kabiliyeti, şirketin geleneksel moda perakendecilerinden ayrışmasını sağladı.

Ancak pazar büyüdükçe aynı modelin sonsuza kadar aynı hızda çalışması zorlaşıyor. ABD’deki gümrük avantajlarının sona ermesi ve Avrupa’daki yeni ithalat maliyetleri gibi gelişmeler, düşük fiyat üzerine kurulu iş modelinin eskisine göre daha fazla maliyet baskısıyla karşılaşmasına neden oluyor. Shein’in 2026’nın ilk çeyreğinde 99 milyon dolar net zarar açıklaması da bu dönüşümün finansal tarafındaki baskıyı gösteriyor.

Bu noktada başka markaları satın almak, Shein için yalnızca yeni ürünler eklemek anlamına gelmiyor. Farklı müşteri kitlelerine, marka değerlerine ve fiyat segmentlerine erişmek; şirketin tek bir markaya ve ultra düşük fiyat modeline olan bağımlılığını azaltabilir.

Shein’in daha önce yaklaşık 80 milyon dolar karşılığında Everlane’i satın alması da bu yaklaşımın somut örneklerinden biri olarak öne çıkıyor.

Hızlı Moda Devinden Çok Markalı Yapıya

shein

Buradaki asıl stratejik değişim, Shein’in bir moda markasından çok markalı bir perakende platformuna dönüşme ihtimali.

Bu model Shein’e iki farklı avantaj sağlayabilir. Birincisi, farklı fiyat ve müşteri segmentlerine ulaşarak toplam pazarını genişletmesi. İkincisi ise satın aldığı markaların mevcut müşteri sadakatinden ve marka algısından yararlanması.

Bu yaklaşım Türkiye’deki perakendeciler açısından da dikkat çekici bir soru ortaya çıkarıyor: Bir perakende şirketi için geleceğin büyüme modeli yeni mağazalar ve yeni ürünler açmak mı, yoksa farklı tüketici kitlelerine sahip markaları aynı ekosistemde birleştirmek mi?

Özellikle güçlü dijital müşteri trafiğine sahip platformların, geleneksel marka satın almalarıyla kendi ekosistemlerini genişletmesi yeni bir rekabet alanı yaratabilir. Ancak Shein’in bu modeli ne ölçüde başarıyla uygulayabileceği henüz net değil. Satın alınan markaların kimliğini korumak, Shein’in fiyat odaklı algısıyla çatışmayı önlemek ve farklı markaları operasyonel olarak verimli biçimde yönetmek önemli sınavlar olacak.

Shein’in önündeki asıl mesele artık yalnızca daha fazla ürün satmak değil; büyümesini tek bir iş modeline bağlı kalmadan sürdürebilecek yeni bir yapı kurabilmek.

Halka arzdan yaklaşık 1,7 milyar dolar kaynak sağlaması beklenen şirketin bu fonun yaklaşık %80’ini teknoloji yatırımları ve küresel büyümeye ayırmayı planlaması da dönüşümün yalnızca satın almalarla sınırlı olmayacağını gösteriyor.

Dolayısıyla Shein’in hikâyesinde yeni aşama, “daha hızlı moda” üretmekten çok daha farklı bir yere gidiyor: Dijital gücünü, satın aldığı markalar ve farklı fiyat segmentleriyle birleştirerek küresel bir moda platformuna dönüşmek. Bunun sürdürülebilir bir büyüme modeli olup olmayacağını ise halka arz sonrasında şirketin marjları, marka portföyü ve tüketici sadakati belirleyecek.

LEGO’nun Büyüme Formülü: Hem Premiumu Hem Uygun Fiyatı Aynı Anda Satabilmek

LEGO, 2026’nın ilk yarısında gelirini geçen yılın aynı dönemine göre %21 artırarak 41,9 milyar Danimarka kronu seviyesine çıkardı. Şirketin faaliyet kârı da %22 artışla 10,9 milyar krona yükseldi. Rekor sonuçların arkasında yalnızca klasik LEGO setleri değil; botanik koleksiyonlar, Formula 1 ve FIFA iş birlikleri, koleksiyon ürünleri ve dijital dünyayla kurulan bağlantılar bulunuyor.

LEGO CEO’su Niels Christiansen’in açıklamalarında ise sonuçlardan daha dikkat çekici bir başka detay öne çıkıyor: Şirket, makroekonomik belirsizliğe rağmen hem yüksek fiyatlı hem de daha erişilebilir ürünlerde güçlü satışlar görüyor. Bu tablo, tüketicinin tamamen ucuz ürüne yöneldiği varsayımını sorgularken, farklı bütçelere hitap eden ürün mimarisinin önemini ortaya koyuyor.

332 Yeni Set, Daha Geniş Bir Tüketici Kitlesi

img 2123

LEGO, yılın ilk altı ayında 332 yeni set piyasaya sundu. Ancak şirketin büyüme stratejisi yalnızca ürün sayısını artırmak üzerine kurulmuyor. Formula 1, Pokémon, FIFA ve Fortnite gibi farklı ilgi alanlarına dokunan iş birlikleri, markayı LEGO ile daha önce güçlü bir bağı bulunmayan tüketiciler için de erişilebilir hale getiriyor.

Özellikle botanik setler gibi ürünler, LEGO’nun çocuk oyuncaklarıyla sınırlı algısını genişletirken yetişkin tüketiciyi de markaya çekiyor. Şirketin açıklamasına göre yeni tüketiciler markayla tanıştıktan sonra farklı ürün gruplarını keşfetmeye devam ediyor. Yani LEGO için asıl değer, tek bir set satmaktan çok tüketiciyi daha geniş bir ürün evreninin içine çekebilmekte.

Fiyat Merdiveni Büyümenin Önemli Parçası

lego2

LEGO’nun ürün stratejisindeki bir diğer dikkat çekici nokta ise fiyat çeşitliliği. Örneğin Star Wars kategorisinde yaklaşık 30 dolarlık daha basit bir set bulunurken, yaklaşık 250 dolara satılan ve 2 bine yakın parçadan oluşan daha kompleks setler de aynı evrende yer alıyor.

Bu yaklaşım, farklı gelir gruplarına aynı marka çatısı altında ulaşmayı mümkün kılıyor. Tüketicinin bütçesinin baskı altında olduğu dönemlerde erişilebilir ürünlerle giriş kapısını açık tutarken, koleksiyoncular ve yetişkin hayranlar için yüksek fiyatlı ürünlerle sepet değerini artırmak mümkün hale geliyor.

Türkiye’deki perakendeciler açısından LEGO’nun sonuçlarının doğrudan kopyalanabilecek bir reçete sunduğunu söylemek doğru olmaz. Ancak burada dikkat çekici olan stratejik yaklaşım: Tüketicinin bütçesi daralırken markadan tamamen vazgeçmesini beklemek yerine, aynı marka içinde farklı fiyat ve deneyim seviyeleri oluşturmak.

LEGO’nun 2026 performansı, ürün çeşitliliği ile fiyat mimarisinin birlikte yönetildiğinde farklı tüketici segmentlerini aynı anda büyüme alanına dahil edebileceğini gösteriyor. Rekabetin yalnızca “daha ucuz” olmak üzerinden ilerlemediği bir dönemde, erişilebilirlik ile premium deneyimi aynı marka evreninde buluşturabilmek perakendede giderek daha kritik hale geliyor.

Apple’da 15 Yıllık Dönem Sona Eriyor: Tim Cook Sonrası Yeni Dönem Başlıyor

Apple’da 15 yıldır süren Tim Cook dönemi 1 Eylül’de sona eriyor. Steve Jobs’un ardından 24 Ağustos 2011’de CEO koltuğuna oturan Cook, Apple’ın ürün portföyünün genişlediği ve hizmetler işinin şirket açısından giderek daha önemli hale geldiği bir döneme liderlik etti.

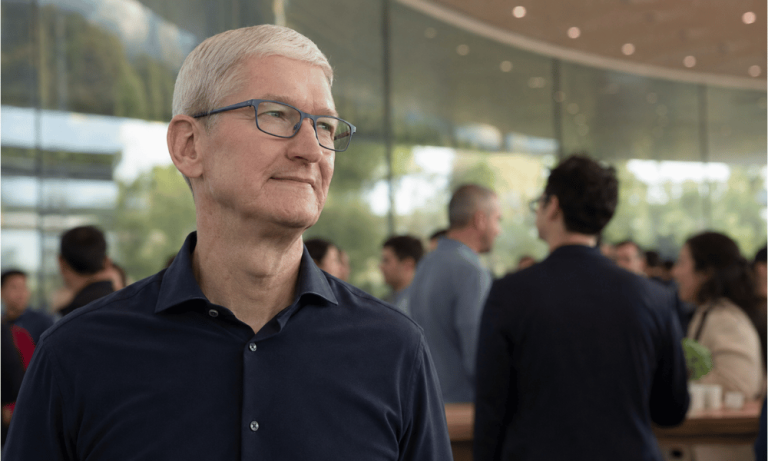
Apple Park’ta düzenlenen özel veda buluşmasında şirket çalışanları ve yöneticileri Cook’a veda ederken, Apple’ın yeni CEO’su olacak John Ternus da konuşmacılar arasında yer aldı. Etkinlik, yalnızca bir CEO değişikliğinden ziyade Apple’ın yönetiminde yeni bir dönemin başlangıcını işaret ediyor.

Cook Döneminde Apple’ın Ürün ve Hizmet Ekosistemi Büyüdü

Tim Cook’un CEO’luğu döneminde Apple, iPhone merkezli yapısını yeni ürün ve hizmetlerle genişletti. Apple Watch, AirPods ve Vision Pro gibi ürünler portföye eklenirken, dijital hizmetler de şirketin önemli gelir alanlarından biri haline geldi.

Cook’un görevden ayrılması ise Apple ile bağının tamamen sona erdiği anlamına gelmiyor. 1 Eylül itibarıyla yönetim kurulunun icracı başkanlığına geçecek olan Cook; küresel düzenlemeler, hükümet ilişkileri ve uluslararası pazarlardaki çalışmalar gibi başlıklarda görev almaya devam edecek.

Bu geçiş, Apple açısından deneyimli bir yöneticinin tamamen sistem dışına çıkması yerine, görev alanının yeniden tanımlanması anlamına geliyor. Özellikle teknoloji şirketlerinin küresel regülasyonlar, yapay zekâ ve farklı pazarlardaki politik gelişmelerle daha fazla karşı karşıya kaldığı bir dönemde Cook’un bu alanlardaki deneyimi önemini koruyabilir.

John Ternus Dönemi Apple İçin Ne Anlama Gelebilir?

apple

CEO koltuğunu John Ternus devralacak. 2001 yılında Apple’a katılan Ternus, 2021’den bu yana Donanım Mühendisliğinden Sorumlu Kıdemli Başkan Yardımcısı olarak görev yapıyor ve iPhone, iPad, Mac ve AirPods gibi ürünlerin geliştirme süreçlerinde önemli sorumluluklar üstlendi.

Bu nedenle CEO değişimi, Apple’ın ürün geliştirme tarafında şirket içinden yetişmiş bir yöneticiyi zirveye taşıması açısından da dikkat çekiyor. Ternus’un teknik geçmişi, Apple’ın önümüzdeki dönemde ürün inovasyonu, yapay zekâ ve yeni nesil cihazlar arasındaki ilişkiye nasıl yaklaşacağı konusunda önemli bir gösterge olabilir.

Üstelik Ternus’un CEO olarak göreve başlamasından hemen sonra Apple’ın geleneksel eylül etkinliği gerçekleştirilecek. Bu etkinlik, yeni yönetimin ilk büyük teknoloji vitrini olması nedeniyle yalnızca tanıtılacak ürünler açısından değil; Apple’ın AI, tedarik zinciri ve küresel pazarlardaki stratejisinin hangi yönde ilerleyeceği açısından da yakından takip edilecek.

Apple’daki değişim bu nedenle yalnızca bir koltuk değişikliği değil. Cook’un 15 yıllık döneminin ardından şirket, deneyimli bir CEO’nun stratejik mirasını korurken teknik kökenli yeni bir liderle yeni bir büyüme dönemine hazırlanıyor.

Koru Florya AVM, 30 Ağustos’ta Kapılarını Açıyor

Florya’nın yeni alışveriş ve yaşam merkezi Koru Florya AVM, güçlü marka seçkisi, ulaşım avantajı, farklı yaş gruplarına hitap eden etkinlikleri ve özgün mimari deneyimiyle 30 Ağustos’ta ilk ziyaretçilerini ağırlamaya hazırlanıyor.

İstanbul’un güçlü yaşam bölgelerinden Florya’da konumlanan Koru Florya AVM, 30 Ağustos’ta kapılarını açıyor. Alışverişin yanı sıra gastronomi, kültür-sanat, eğlence ve sosyal deneyimleri bir araya getiren Koru Florya AVM, kolay ulaşılabilir konumu ve geniş marka seçkisiyle bölgenin yeni buluşma noktası olmayı hedefliyor.

Şehrin farklı noktalarından kolay ulaşım

Koru Florya AVM, E5 üzerindeki konumu ve Cennet Mahallesi metrobüs durağıyla doğrudan bağlantısı sayesinde İstanbul’un önemli ulaşım akslarına kolay erişim sunuyor. Florya Marmaray İstasyonu’na yaklaşık 1,4 kilometre mesafede bulunan Koru Florya AVM’ye istasyondan kalkan ücretsiz servislerle de ulaşılabiliyor. Merkezi konumuyla öne çıkan merkez, ziyaretçilerin günlük planlarına kolayca dahil edebilecekleri bir yaşam alanı sunuyor.

Üç kat, tek bir yürüyüş hattı

Cadde Katı, Podyum Katı ve Koru Katı olmak üzere üç farklı kattan oluşan Koru Florya AVM, ziyaretçilerine kolay ve kesintisiz bir dolaşım deneyimi sunacak şekilde tasarlandı. Tek bir yürüyüş hattı üzerinde kurgulanan katlar arası geçişler, ziyaretçilerin yönlerini kolayca bulmalarına olanak tanırken, merkezin kalbinde yer alan cam kubbeli avlu gün ışığını iç mekâna taşıyor.

Peyzajlı Koru Katı ise alışveriş deneyimini açık hava ve yeşil alanlarla buluşturarak merkezin yaşam alanı kimliğini güçlendiriyor.

Modadan gastronomiye, sevilen markalar tek bir adreste

Moda, kozmetik, teknoloji, ev yaşamı, çocuk ve yeme-içme gibi farklı kategorilerde geniş bir marka seçkisini bir araya getiren Koru Florya AVM, bölge sakinlerinin farklı ihtiyaçlar için farklı noktalara gitme gerekliliğini tek bir adreste azaltmayı hedefliyor.

220’nin üzerinde markaya ev sahipliği yapan Koru Florya AVM, bölgeye ilk kez gelecek markaların yanı sıra yeni nesil mağaza ve yeme-içme konseptleri de ziyaretçilerle buluşacak. Merkezde yer alacak markalar ise şöyle: 

Moda: Zara, Massimo Dutti, Bershka, Pull&Bear, Stradivarius, Oysho, Lefties, Mango, LC Waikiki, DeFacto, Mavi, Colin’s, Levi’s, Jack & Jones, U.S. Polo Assn., Boyner, Koton, Guess, G-Star Raw, Barbour, Columbia, North Sails, Liu Jo Milano, Stefanel, Cacharel, Pierre Cardin, Elle, İpekyol, Yargıcı, Mudo, Ramsey, Kiğılı, Damat Tween, Altınyıldız Classics, Avva, Lufian, Hemington, Bisse, Faik Sönmez, Çift Geyik Karaca, Ekol, Kayra, Jimmy Key, ADL, Xside, , Modest, Zeki, Penti, Victoria’s Secret, Suwen, Love My Body, Hay’s, Manuka, Lulu’s Friends, Fenerium, GS Store.

Ayakkabı, çanta ve aksesuar: Skechers, Puma, Valmenti, Crocs, Parfois. Greyder, Hotiç, Derimod, Sneaks Up, Bambi, Sunglass Hutt, Sirello Aksesuar, Style Aksesuar, Atasun Optik, Emo Optik, Opmar, Swarovski, Pandora, Altınbaş, Atasay, Zen Diamond, Blue Diamond, Aja Jewels, Lizay Pırlanta, Koçak Gold, Bağdat Altın, Konyalı Saat, Saat&Saat, Saat & Saat Exclusive, Mira Mira, So Chic, Küppeli.

Kozmetik ve kişisel bakım: Watsons, Gratis, Rossmann, Yves Rocher, Flormar, Mad Parfüm, Muscent, M Club

Teknoloji ve elektronik: Media Markt, Samsung, Bosch, Siemens, GetMobil, Xenon Smart, Turkcell, Türk Telekom, Vodafone, Troy.

Ev yaşamı ve market: Macro Center, Zara Home, Schafer, Penelope, Enka, Miniso, Mr DIY, Amasya Et Ürünleri, Zsa Zsa Zsu.

Çocuk: B&G Store, Lego Store, Toyzz Shop, Armağan Oyuncak, Panço, Weeni Woo, Vicco.

Hizmet ve hobi: Gameport, Eczane, Dry Clean Express, Altın İğne Terzi, Bağdat Döviz, Maqas Kuaför, Tatilbudur, Dore Müzik

Yeme-içme: Joyart, Shake Shack, Popeyes, Burger King, KFC, Arby’s, Sbarro, Subway, Tavuk Dünyası, HD İskender, Kayseri Mutfağı, Happy Moons, Michetta, Quick China, Green Salads, Pidem, Dürümle, Doyuyo, Usta Dönerci, White Burger, Burger Yiyelim, Starbucks, Caffè Nero, Espressolab, Elle Cafe, The Co Coffee, Cups and Clouds, Marlet Pastaneleri, Pastofino.

Alışverişin ötesinde bir yaşam deneyimi

Koru Florya AVM’ de yaşam, alışverişle sınırlı kalmayacak. Alışveriş merkezinin açılışının ardından yıl boyunca düzenlenecek etkinlik programında canlı müzik ve sahne performanslarından gastronomi deneyimlerine, çocuk atölyelerinden söyleşilere ve tasarım pazarlarına kadar farklı etkinlikler ziyaretçilerle buluşacak.

Her yaştan ziyaretçiye hitap edecek şekilde kurgulanan Koru Florya AVM, alışveriş, yeme-içme, eğlence ve sosyal yaşamı aynı çatı altında buluşturarak Florya’nın günlük yaşamının yeni duraklarından biri olmayı hedefliyor.

Koru Florya Alışveriş ve Yaşam Merkezi, 30 Ağustos’tan itibaren ziyaretçilerini ağırlamaya başlayacak.