Ana Sayfa Blog Sayfa 3

Starbucks ve Chipotle Birleşseydi: Asıl Fırsat Müşteri Sadakatinde

Starbucks’ın Chipotle’ı satın alacağına yönelik iddialar kısa sürede gündemden düşse de iki markanın olası birleşimi, perakende ve restoran sektörleri açısından önemli bir stratejik soruyu gündeme getirdi: Birbirinden farklı markalar, müşteri alışkanlıklarını ortak bir büyüme fırsatına dönüştürebilir mi?

Starbucks, satın alma iddialarını reddetti. Ancak iki markanın müşteri davranışları incelendiğinde, olası iş birliğinin yalnızca ürün veya mağaza ağı üzerinden değil, sadakat programları, müşteri kazanımı ve uluslararası büyüme üzerinden de değerlendirilebileceği görülüyor. Starbucks kahve tüketiminde, Chipotle ise öğle ve akşam yemeklerinde güçlü bir konuma sahip. Farklı tüketim anlarına hitap etmeleri, aynı müşterinin günlük yaşamında birbirlerini tamamlayabileceklerini düşündürüyor.

Farklı Markalar, Benzer Tüketici Alışkanlıkları

starb

Starbucks ve Chipotle’ın ürünleri farklı olsa da müşteri davranışlarında benzerlikler bulunuyor. Her iki marka da kişiselleştirmeyi deneyimin önemli bir parçası hâline getiriyor. Starbucks müşterileri içeceklerini farklı şurup ve süt seçenekleriyle kişiselleştirirken Chipotle müşterileri kendi yemeklerini seçtikleri malzemelerle oluşturabiliyor.

Bu yaklaşım, tüketicinin yalnızca bir ürün satın almasını değil, kendine özgü bir tercih geliştirmesini sağlıyor. Belirli bir kahve siparişinin veya yemek kombinasyonunun alışkanlığa dönüşmesi, markaların müşterinin günlük rutininde yer edinmesine yardımcı oluyor.

İki markanın olası birleşimindeki fırsat da tam olarak burada ortaya çıkıyor. Amaç, Starbucks müşterilerini Chipotle müşterisine dönüştürmekten çok, her iki markayı kullanan tüketiciler arasındaki ilişkiyi güçlendirmek olabilirdi. Böylece markalar, kendi kimliklerini koruyarak müşterinin günün farklı saatlerindeki tüketim tercihlerine ulaşabilirdi.

Sadakat Programları Yeni Bir Müşteri Kazanım Kanalı Olabilir

chipotle starbucks logos gemini ia

İki markanın müşteri tabanlarını birbirine bağlamak, olası iş birliğinin en dikkat çekici alanlarından biri olarak öne çıkıyor. Makalede aktarılan verilere göre Starbucks Rewards’ın ABD’de 35,5 milyon aktif üyesi bulunurken Chipotle’ın sadakat programı yaklaşık 23 milyon aktif üyeye sahip.

Bu ölçekteki iki programın birbirini desteklemesi, müşterilerin markalar arasında geçiş yapmasını teşvik edebilirdi. Örneğin Starbucks’taki bir alışverişin Chipotle’da avantaj sağlaması veya Chipotle siparişinin sonraki Starbucks ziyaretine yönelik bir teklif sunması, iki markanın müşteri kazanımında birbirini desteklemesine imkân tanıyabilirdi.

Böyle bir model, markaların mevcut müşterilerine daha fazla satış yapmasının yanı sıra birbirlerinin müşteri tabanlarına erişmesini de sağlayabilirdi. Ancak bunun etkili olabilmesi için kampanyaların müşteriye gerçek bir değer sunması ve iki markanın tüketim alışkanlıklarıyla uyumlu olması gerekir. Sadakat programlarını birbirine bağlamak tek başına yeterli değildir; önemli olan, bu bağlantının tekrar alışverişi ve müşteri bağlılığını artırıp artırmadığıdır.

Uluslararası Büyümede Ölçek Avantajı

Olası birleşimin bir diğer boyutu uluslararası büyüme olurdu. Starbucks dünya genelinde 41 binden fazla mağazayla faaliyet gösterirken Chipotle’ın restoran sayısı 4.200’ün üzerinde. Chipotle’ın faaliyetleri ağırlıklı olarak Kuzey Amerika’da yoğunlaşıyor.

Starbucks’ın farklı pazarlarda mağaza açma ve küresel ölçekte marka yönetme deneyimi, Chipotle’ın uluslararası genişlemesinde potansiyel bir avantaj oluşturabilirdi. Ancak yeni pazarlara girmek yalnızca mağaza ağı kurmakla sınırlı değil. Yerel tüketim alışkanlıkları, fiyat hassasiyeti, rekabet ve operasyonel gereklilikler de büyüme stratejisinin bir parçası.

Bu nedenle iki markanın olası iş birliğinde başarı, Chipotle’ı Starbucks’a benzetmekten değil, Starbucks’ın ölçek ve operasyon deneyimini Chipotle’ın kendi iş modeline uygun biçimde kullanmaktan geçebilirdi.

Bu yaklaşım, farklı markaları bünyesinde bulunduran perakende grupları için de önemli bir çıkarım sunuyor. Aynı çatı altında yer alan markaların benzer ürünler sunması veya aynı deneyimi yaratması gerekmiyor. Markalar, farklı müşteri ihtiyaçlarına hitap ederken sadakat, veri ve müşteri kazanımı gibi alanlarda birbirlerini destekleyebilir.

Starbucks ve Chipotle birleşmesi gerçekleşmeyecek olsa da ortaya çıkan tartışma önemli bir gerçeği gösteriyor: Markalar arasındaki büyüme fırsatı her zaman benzerliklerinde değil, aynı müşterinin farklı ihtiyaçlarına birbirlerinin kimliğini bozmadan karşılık verebilmelerinde yatıyor.

Moda Markalarının Geçim Ücreti Taahhütleri Neden Gerçeğe Dönüşmüyor?

Küresel moda markalarının tedarik zincirlerinde çalışan işçilere insanca yaşamaya yetecek ücret ödeme taahhütleri, uygulamada sınırlı karşılık buluyor. Temiz Giysiler Kampanyası’nın (Clean Clothes Campaign – CCC) Fashion Checker projesinin 2026 değerlendirmesine göre, incelenen 110 markanın yüzde 32’si geçim ücreti konusunda kamuya açık taahhütte bulunurken yalnızca yüzde 4’ü somut ilerleme bildirdi. Türkiye’de araştırmaya katılan hazır giyim işçilerinin kazancı ise hesaplanan geçim ücreti düzeyinin yüzde 66 altında kaldı.

Bulgular, moda sektöründe sürdürülebilirlik ve etik üretim söylemleriyle tedarik zincirlerindeki çalışma koşulları arasındaki mesafenin devam ettiğini gösteriyor. Markalar çevresel ve sosyal sorumluluk hedeflerini daha fazla gündeme taşırken, bu taahhütlerin çalışanların gelirlerine ne ölçüde yansıdığı önemli bir soru olarak öne çıkıyor.

Türkiye’de Geçim Ücreti Açığı Dikkat Çekiyor

Fashion Checker kapsamında değerlendirilen araştırmalara göre, Türkiye’de ankete katılan hazır giyim işçilerinin kazancı, hesaplanan geçim ücretinin yalnızca yüzde 34’ünü karşılayabildi. Pakistan’da bu fark yüzde 74, Bangladeş’te yüzde 73 ve Sırbistan’da yüzde 63 olarak ölçüldü. Verilerin 2023-2025 dönemindeki araştırmalara katılan çalışanları kapsadığı ve ülkelerdeki tüm işçilerin ücret düzeylerini temsil etmediği belirtiliyor.

Geçim ücreti, yasal asgari ücretten farklı olarak çalışanların ve ailelerinin temel ihtiyaçlarını karşılayabilecekleri gelir düzeyini ifade ediyor. Bu nedenle yalnızca yasal ücret sınırlarına uyulması, çalışanların yaşam maliyetlerini karşılayabildiğini göstermiyor. Özellikle küresel markalara üretim yapan tedarikçilerde ücretlerin nasıl belirlendiği, markaların satın alma koşulları ve üretim maliyetlerine yönelik baskılarıyla birlikte değerlendirilmesi gereken bir konu.

Moda sektöründe fiyat, hız ve maliyet rekabeti markaların tedarik zinciri kararlarını doğrudan etkiliyor. Düşük maliyetli üretim beklentisi, tedarikçiler üzerindeki fiyat baskısını artırabiliyor. Bu nedenle geçim ücreti konusunda kalıcı ilerleme sağlanması, yalnızca markaların taahhüt açıklamasına değil, satın alma politikalarının ve tedarikçi ilişkilerinin nasıl yönetildiğine de bağlı.

Şeffaflık Var, Ücret Bilgisi Sınırlı

Araştırma, tedarik zinciri şeffaflığındaki eksiklikleri de ortaya koyuyor. İncelenen markaların yüzde 41’i üretim yaptıkları tesisleri açıklarken yalnızca yüzde 3’ü bu tesislerdeki ücret seviyelerine ilişkin bilgi paylaştı. Ayrıca markaların yüzde 25’inde çalışanların ücret ihlalleri dahil iş yerindeki sorunları bildirebileceği kamuya açık bir şikâyet mekanizması bulunmadığı belirtildi.

Üretim tesislerinin açıklanması, tedarik zincirlerinin izlenebilirliği açısından önemli bir adım. Ancak ücret verileri paylaşılmadığında, çalışanların hangi koşullarda çalıştığını ve markaların taahhütlerinin sonuç üretip üretmediğini değerlendirmek zorlaşıyor. Bu nedenle şeffaflığın yalnızca üretimin nerede yapıldığını açıklamakla sınırlı kalmaması; ücret düzeylerini, iyileştirme hedeflerini ve kaydedilen ilerlemeyi de kapsaması gerekiyor.

Fashion Checker değerlendirmesinde Benetton, Levi’s, Adidas, Uniqlo ve H&M, geçim ücreti performansı bakımından en düşük puan alan markalar arasında sıralandı. Bu sonuçlar, marka bilinirliğinin veya küresel ölçekteki büyüklüğün tek başına güçlü çalışma koşullarının göstergesi olmadığını hatırlatıyor.

Etik Üretim Taahhütleri Nasıl Sonuç Üretebilir?

Moda markalarının geçim ücreti konusunda ilerleme kaydedebilmesi için taahhütlerini ölçülebilir hedeflerle desteklemesi gerekiyor. Ücret verilerinin düzenli açıklanması, bağımsız değerlendirmeler, çalışanların güvenle başvurabileceği şikâyet mekanizmaları ve sendikalarla yürütülen müzakerelerin desteklenmesi bu sürecin önemli parçaları arasında yer alıyor.

Markaların tedarikçilerden daha düşük fiyat ve daha kısa teslimat süresi talep ederken aynı zamanda daha iyi çalışma koşulları beklemesi de bir çelişki yaratabiliyor. Bu nedenle sorumluluğun yalnızca üretici tesislere bırakılmaması, markaların kendi satın alma uygulamalarını da gözden geçirmesi gerekiyor.

Türkiye gibi hazır giyim üretiminde önemli bir yere sahip ülkeler açısından bu tartışma, yalnızca çalışma koşullarıyla sınırlı değil. Ücret politikaları, üretim ilişkilerinin sürdürülebilirliği ve tedarik zincirlerinin uzun vadeli dayanıklılığıyla da bağlantılı. Küresel markaların sosyal sorumluluk hedefleri, üretim süreçlerinde somut karşılık bulmadığı sürece güvenilirlik açısından sorgulanmaya devam edecek.

Moda sektöründe etik üretimin gerçek ölçütü, açıklanan taahhütlerin sayısı değil; bu taahhütlerin çalışanların gelirlerinde ve çalışma koşullarında yarattığı ölçülebilir değişimdir.

Frasers Group, Burberry’deki Payını %7,42’ye Çıkardı

İngiliz perakende grubu Frasers Group, İngiliz lüks moda markası Burberry’deki finansal pozisyonunu yüzde 7,42’ye yükseltti. Şirketin eylül sonunda yüzde 6,32 olarak açıkladığı pozisyon, daha önce yüzde 4,16 seviyesindeydi. Mike Ashley kontrolündeki Frasers Group’un bu hamlesi, grubun lüks moda ve perakende alanındaki varlığını genişletme stratejisinin bir parçası olarak değerlendiriliyor. Ancak açıklanan yüzde 7,42’lik oran, doğrudan sahip olunan hisseleri değil, finansal araçlar üzerinden hesaplanan potansiyel oy haklarını ifade ediyor.

Frasers’ın Burberry’deki pozisyonu, satım opsiyonları üzerinden oluşturuldu. Dolayısıyla grup, açıklanan oran kadar doğrudan hisseye veya mevcut oy hakkına sahip değil. Burberry ve Frasers Group, pay artışına ilişkin açıklama taleplerine yanıt vermedi. Bu nedenle hamlenin şirkette yönetimsel değişiklik hedeflediğini veya bir satın alma girişimine işaret ettiğini söylemek için henüz yeterli veri bulunmuyor.

Frasers Group’un Lüks Perakende Stratejisi Genişliyor

Burberry yatırımı, Frasers Group’un lüks segmentteki daha geniş yapılanmasıyla birlikte değerlendirilmeli. Grup, ağustos ayında lüks mağazacılığın köklü isimlerinden Harvey Nichols’ı satın aldı. Ayrıca Alman moda grubu Hugo Boss’ta önemli bir pozisyona sahip olan Frasers, lüks perakende operasyonlarını ve yatırımlarını daha bütünlüklü bir yapı altında toplama yönünde adımlar atıyor.

Şirketin lüks portföyünde İngiltere’deki Flannels ve Harvey Nichols ile ABD merkezli The Webster gibi perakende işletmeleri bulunuyor. Frasers, Flannels’i Avrupa’da büyütmeyi ve Harvey Nichols’ın uluslararası varlığını genişletmeyi hedefliyor. Bu yaklaşım, grubun yalnızca farklı markalara yatırım yapmakla kalmayıp lüks ürünlerin dağıtımı, mağazacılığı ve müşteri erişimi üzerinde de daha güçlü bir konum elde etmek istediğini gösteriyor.

Lüks Sektöründe Yatırım ve Dağıtım Gücü Öne Çıkıyor

Frasers Group’un hamleleri, lüks perakendede marka sahipliği kadar dağıtım kanallarının ve perakende ağlarının da stratejik önem taşıdığını ortaya koyuyor. Harvey Nichols ve Flannels gibi mağazacılık operasyonları, grubun farklı tüketici segmentlerine erişmesini sağlarken Burberry ve Hugo Boss gibi markalardaki yatırımları lüks moda sektöründeki konumunu güçlendiriyor.

Bununla birlikte, finansal pozisyon artışını doğrudan yönetim kontrolü veya satın alma planı olarak yorumlamak doğru olmaz. Burberry’deki mevcut pozisyon finansal araçlar üzerinden tutuluyor ve olası etkileri bu araçların koşullarına bağlı. Önümüzdeki dönemde grubun yatırımlarını nasıl yöneteceği ve lüks perakende ağını ne ölçüde uluslararası büyümeye dönüştüreceği daha belirleyici olacak.

Frasers Group’un Burberry’deki pozisyonunu artırması, lüks perakendede rekabetin yalnızca ürün ve marka algısı üzerinden değil, markalara erişim sağlayan mağaza ağları ve yatırım stratejileri üzerinden de şekillendiğini gösteriyor.

Sepet Terk Etmek de Bir Tüketici Davranışı: Müşteri Neden Satın Almaktan Vazgeçiyor?

E-ticarette bir ürünün sepete eklenmesi, satın alma kararının verildiği anlamına gelmiyor. Tüketiciler ürünleri inceliyor, alternatifleri karşılaştırıyor ve satın almaya oldukça yaklaşabiliyor. Ancak ödeme aşamasında karşılarına çıkan ek maliyetler, karmaşık adımlar veya güven sorunları, işlemin tamamlanmadan sonlandırılmasına neden olabiliyor. Sepet terk etme olarak tanımlanan bu davranış, perakendeciler için yalnızca kaybedilen satışları değil, tüketicinin satın alma sürecinde nerede ve neden vazgeçtiğini anlamak açısından da önemli bir gösterge.

Sepetin terk edilmesi her zaman tüketicinin üründen vazgeçtiği anlamına gelmiyor. Kullanıcılar fiyat karşılaştırması yapmak, ürünleri daha sonra değerlendirmek veya farklı seçenekleri incelemek amacıyla da sepete ürün ekleyebiliyor. Bununla birlikte, satın alma niyeti bulunan bir müşterinin süreçte karşılaştığı engeller nedeniyle alışverişi tamamlayamaması, perakendecilerin doğrudan müdahale edebileceği bir alan oluşturuyor.

Satın Alma Kararını Bozan Küçük Engeller

tüketiciler 2

Sepet terk etmenin en yaygın nedenlerinden biri, alışverişin son aşamasında ortaya çıkan beklenmedik maliyetler. Tüketici ürün fiyatını kabul ederek sepete ilerlediğinde yüksek kargo ücreti, ek hizmet bedeli veya sonradan eklenen diğer masraflarla karşılaşabiliyor. Bu durum yalnızca toplam tutarı artırmıyor; tüketicinin başlangıçta değerlendirdiği fiyat ile ödeme aşamasında karşılaştığı maliyet arasındaki farkı da görünür hâle getiriyor. Özellikle fiyat karşılaştırmasının kolay olduğu dijital kanallarda bu fark, müşterinin alternatif bir perakendeciye yönelmesini hızlandırabiliyor.

Ödeme sürecinin karmaşıklığı da satın alma kararını olumsuz etkileyebiliyor. Zorunlu üyelik, uzun formlar, tekrarlanan bilgi girişleri veya yeterince açık olmayan ödeme adımları, müşterinin işlemi tamamlamak için harcaması gereken zamanı ve çabayı artırıyor. Fiziksel mağazada kasaya ilerleyen müşterinin önüne gereksiz engeller koymak nasıl satış kaybına yol açabiliyorsa, e-ticarette de ödeme sürecindeki her ek adım benzer bir risk oluşturabiliyor.

Güven eksikliği ise özellikle ilk kez alışveriş yapılan sitelerde belirleyici olabiliyor. Ödeme yöntemlerinin yeterince açık sunulmaması, iade ve değişim koşullarının kolay bulunamaması veya teslimat bilgilerinin belirsiz olması, tüketicinin satın alma kararını yeniden değerlendirmesine neden olabiliyor. Müşteri ürünü beğense bile ödeme yapacağı platforma güvenmiyorsa işlemi tamamlamayabiliyor.

Teslimat süresi de tüketicinin kararında etkili. Ürüne ne zaman ulaşacağını bilmeyen veya teslimat süresini ihtiyacına uygun bulmayan müşteri, satın almayı erteleyebiliyor ya da başka bir satıcıya yönelebiliyor. Özellikle belirli bir tarihe yetişmesi gereken ürünlerde teslimat bilgisinin geç sunulması, satın alma kararının önündeki önemli engellerden biri hâline geliyor.

Bir diğer konu ise seçeneklerin fazlalığı. Geniş ürün yelpazesi perakendeciler için rekabet avantajı yaratabilirken benzer ürünler arasında ayrım yapmayı zorlaştırdığında karar sürecini uzatabiliyor. Farklı bedenler, renkler, modeller, teslimat alternatifleri ve kampanyalar arasında kaybolan tüketici, karar vermeyi erteleyebiliyor. Dolayısıyla seçenek sunmak kadar, bu seçeneklerin anlaşılır biçimde sunulması da önem taşıyor.

Sepet Terk Etme Verisi Perakendeciye Ne Anlatıyor?

tuketici harcama aliskanlik

Sepet terk oranını yalnızca bir satış performansı göstergesi olarak değerlendirmek, bu davranışın altında yatan nedenleri gözden kaçırabilir. Asıl önemli olan, müşterinin hangi aşamada alışverişten ayrıldığını ve bu davranışın hangi koşullarda yoğunlaştığını anlamak. Ödeme sayfasında yaşanan terk oranı ile ürün detay sayfasından sonra alışverişi bırakan kullanıcıların davranışları aynı soruna işaret etmeyebilir.

Örneğin müşteriler kargo ücreti açıklandıktan sonra yoğun biçimde ayrılıyorsa teslimat maliyetleri ve bu bilgilerin ne zaman gösterildiği incelenebilir. Ödeme aşamasında terk artıyorsa form alanları, üyelik zorunluluğu ve sunulan ödeme yöntemleri gözden geçirilebilir. Mobil cihazlarda terk oranının daha yüksek olması ise ekran tasarımı, sayfa hızı ve mobil ödeme deneyimi açısından daha ayrıntılı bir değerlendirme gerektirebilir.

Bu noktada sepet terk oranını azaltmak için her müşteriye indirim sunmak tek başına yeterli bir yaklaşım değil. İndirimler bazı durumlarda satın alma kararını hızlandırabilir; ancak müşterinin asıl sorunu teslimat süresi, ödeme sürecinin karmaşıklığı veya güven eksikliği ise fiyat avantajı temel engeli ortadan kaldırmayabilir. Üstelik sürekli indirim sunulması, tüketicilerin satın alma kararını kampanyalara göre şekillendirmesine ve markanın kârlılığının baskılanmasına neden olabilir.

Perakendecilerin ürün sayfalarından ödeme ekranına kadar tüm satın alma yolculuğunu birlikte değerlendirmesi gerekiyor. Kargo ve teslimat bilgilerinin erken aşamada paylaşılması, misafir alışveriş seçeneği sunulması, ödeme adımlarının sadeleştirilmesi ve iade koşullarının açık biçimde belirtilmesi bu süreci kolaylaştırabilir. Sepette bırakılan ürünlere yönelik hatırlatmalar da doğru zamanda ve uygun bir iletişim diliyle kullanıldığında satın alma kararını yeniden gündeme getirebilir. Ancak bu uygulamaların etkisi, yalnızca terk oranındaki değişimle değil, tamamlanan siparişlerin kârlılığı ve müşteri deneyimi üzerindeki sonuçlarıyla birlikte ölçülmeli.

Sepet terk etmek, her zaman önlenmesi gereken bir davranış değil; tüketicinin karar sürecine ilişkin bilgi sağlayan bir sinyal. Perakendeciler için önemli olan, müşterinin neden vazgeçtiğini anlamak ve gerçekten gereksiz olan engelleri ortadan kaldırmak.

E-ticarette satış kaybı her zaman ürünün fiyatından veya cazibesinden kaynaklanmaz; bazen müşterinin satın alma kararını tamamlamasını zorlaştıran küçük bir sürtünme, dönüşümün önündeki en büyük engel olabilir.

Advent Calendar: 24 Günlük Sürprizden Perakende Stratejisine

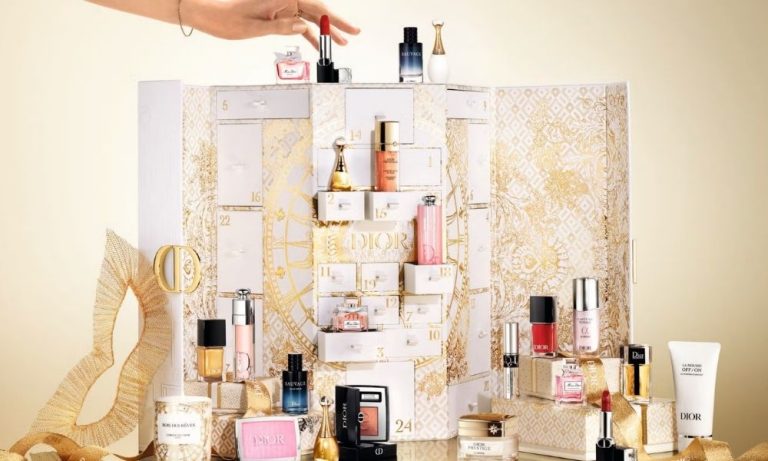
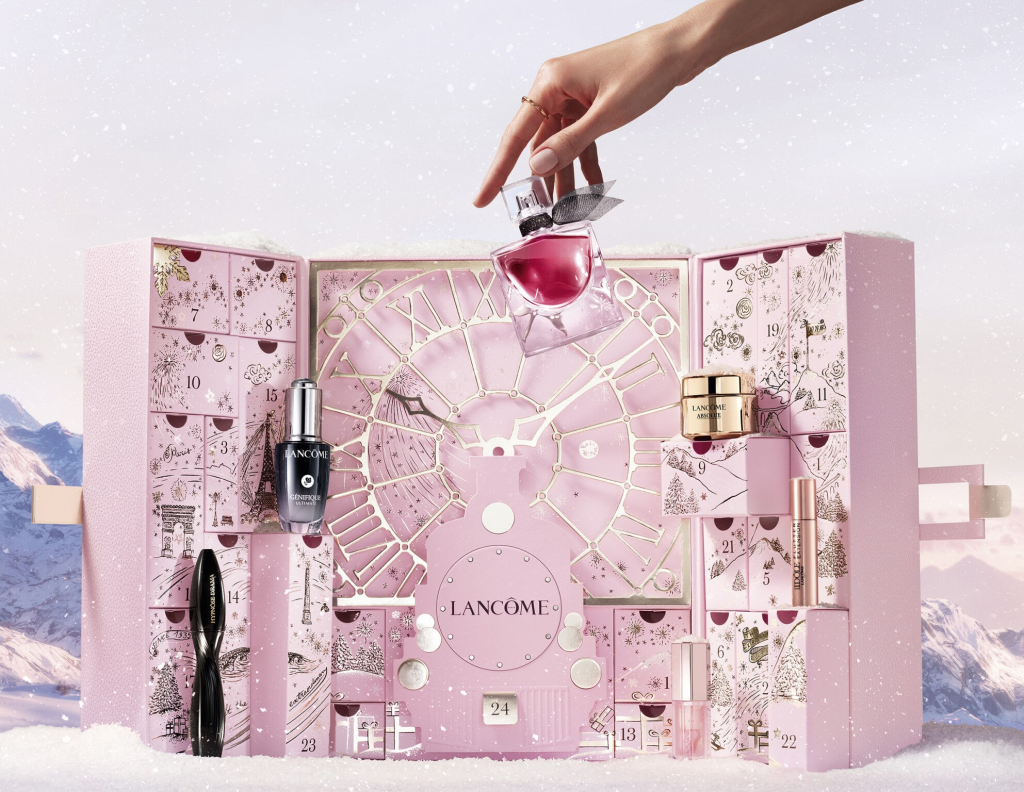
Yılbaşı yaklaşırken markaların tüketicilere sunduğu ürünler kadar, bu ürünleri nasıl bir deneyime dönüştürdüğü de önem kazanıyor. Özellikle güzellik ve kişisel bakım sektöründe yaygınlaşan Advent Calendar’lar, sezonluk bir hediye ürününün ötesine geçerek perakendecilerin pazarlama ve satış stratejilerinde yer edinmeye başladı. Noel’e kadar geçen 24 günü saymak için kullanılan bu takvimler, bugün farklı ürünleri bir araya getirerek tüketicilere her gün yeni bir keşif sunuyor. Markalar açısından ise ürün denemesini, hediye alışverişini ve tüketiciyle tekrar eden etkileşimi aynı modelde buluşturuyor.

Advent Calendar’ın ticari değerini artıran unsur, alışveriş deneyimini tek bir satın alma anıyla sınırlamaması. Tüketici, kutuyu satın aldıktan sonra günler boyunca yeni ürünlerle karşılaşıyor; markayla ilişkisi ürünleri açtığı, denediği ve deneyimini paylaştığı süreçte devam ediyor. Böylece ürün, yalnızca sezonluk bir satış fırsatı değil, tüketiciyle zamana yayılan bir ilişki kurmanın aracı hâline geliyor.

24 Günlük Deneyimin Ticari Karşılığı

images 5

Advent Calendar’ların özellikle kozmetik sektöründe öne çıkmasının nedenlerinden biri, farklı ürün kategorilerini tek bir pakette sunabilmesi. Cilt bakımı, makyaj, parfüm ve kişisel bakım ürünlerinin bir araya getirildiği kutular, tüketicilerin normal koşullarda satın almayı düşünmeyebileceği ürünleri denemesine olanak tanıyor. Mini boy ürünler ve özel seçkiler, markanın ürün portföyünü daha geniş bir kitleye tanıtmak için alternatif bir yol oluşturuyor.

Bu modelin markalar açısından önemli fırsatlarından biri, ürün denemesini sonraki satın alma davranışıyla ilişkilendirebilmesi. Tüketici kutudan çıkan bir ürünü beğendiğinde aynı ürünün tam boyunu satın alabilir veya markanın farklı kategorilerine yönelebilir. Ancak bu dönüşüm kendiliğinden gerçekleşmiyor. Ürünlerin tüketici beklentileriyle örtüşmesi, deneme sonrasında satın alma sürecinin kolay olması ve fiyatın algılanan değerle uyumlu olması gerekiyor.

Advent Calendar’ların başarısında algılanan değer de belirleyici. Tüketiciler kutunun fiyatını değerlendirirken içindeki ürünlerin toplam değerinin yanı sıra ürün çeşitliliğini, sunumu ve her gün yeni bir ürün keşfetmenin yarattığı beklentiyi de dikkate alıyor. Sınırlı sayıda üretilen koleksiyonlar ve özel ambalajlar, ürünü hediye alışverişi açısından daha cazip hâle getirebiliyor. Buna karşılık, yalnızca yüksek sayıda ürün içermek veya dikkat çekici bir kutu tasarlamak yeterli değil. İçeriğin tüketici açısından anlamlı bir değer sunması gerekiyor.

Modelin bir diğer avantajı, satın alma sonrasında da devam eden marka görünürlüğü. Advent Calendar kutularının açılım videoları, ürün incelemeleri ve sosyal medya paylaşımları, tüketicilerin deneyimlerini kendi çevreleriyle paylaşmasını sağlıyor. Bu içerikler markanın daha geniş kitlelere ulaşmasına katkıda bulunabilirken ürünlerin gerçek kullanıcılar tarafından değerlendirilmesine de imkân tanıyor. Böylece tek bir satın alma, günlere yayılan bir içerik ve etkileşim sürecine dönüşebiliyor.

Kozmetikten Diğer Perakende Kategorilerine

sec02 hero desk

Advent Calendar modeli güzellik ve kişisel bakım kategorisinde güçlü bir karşılık bulsa da farklı perakende alanlarına uyarlanabilecek bir yapıya sahip. Kahve markaları farklı çekirdekleri ve aromaları, çikolata markaları özel ürün seçkilerini, oyuncak markaları ise koleksiyon parçalarını günlük sürprizlerle sunabilir. Ev ve yaşam kategorisinde küçük dekorasyon ürünleri, mutfak aksesuarları veya farklı kullanım alanlarına yönelik ürünlerden oluşan kutular hazırlanabilir.

Burada önemli olan, farklı ürünleri tek bir pakette toplamak değil, tüketicinin belirli bir süre boyunca markayla ilişki kurmasını sağlayan tutarlı bir deneyim tasarlamak. Örneğin bir kahve markası, farklı kahve türlerini içeren bir takvimi tadım önerileriyle destekleyebilir. Bir kozmetik perakendecisi ise kutudaki ürünleri mağazada deneyimleme fırsatı sunabilir. Bu tür uygulamalar, dijitalde başlayan ürün keşfini fiziksel mağaza ziyaretiyle birleştirme potansiyeli taşıyor.

Türkiye’deki perakende markaları için de modelin farklı ölçekte uygulanması mümkün. Yılbaşı ve hediye alışverişi döneminde özel ürün setleri, sınırlı süreli koleksiyonlar veya farklı fiyat seviyelerine hitap eden keşif kutuları hazırlanabilir. Üstelik her markanın 24 parçalı bir takvim oluşturması gerekmiyor. Yedi günlük ürün keşif kutuları veya belirli bir ürün kategorisine odaklanan mini setler de benzer bir deneyim yaklaşımı sunabilir.

Ancak uygulamanın markanın hedef kitlesine, ürün yapısına ve fiyat konumlandırmasına uygun olması gerekiyor. Tüketicinin beklentisini karşılamayan bir ürün seçkisi, kısa vadede ilgi çekse bile uzun vadeli marka ilişkisine katkı sağlamayabilir. Bu nedenle Advent Calendar’ın yalnızca yılbaşı döneminde satışları artırmaya yönelik bir kampanya olarak değil, ürün portföyünü tanıtma ve yeni tüketicilere ulaşma fırsatı olarak değerlendirilmesi daha anlamlı.

Başarı Yalnızca Satılan Kutu Sayısıyla Ölçülmemeli

lancome advent calendar 2

Advent Calendar’ların ticari performansını değerlendirirken sezon sonunda satılan kutu sayısının ötesine geçmek gerekiyor. Kutunun kârlılığı, ambalaj ve lojistik maliyetleri, ürün stoklarının yönetimi ve kampanyanın yeni müşteri kazanımına katkısı birlikte ele alınmalı. Bunun yanında kutudaki ürünleri deneyen tüketicilerin daha sonra tam boy ürün satın alıp almadığı, markanın diğer kategorilerine yönelip yönelmediği ve tekrar alışveriş yapıp yapmadığı da takip edilebilir.

Operasyonel planlama da bu modelin önemli bir parçası. Farklı ürünlerin tek pakette birleştirilmesi, tedarik ve stok yönetimini karmaşıklaştırabilir. Ürünlerden birinin temininde yaşanan sorun, kutunun hazırlanmasını veya teslimatını etkileyebilir. Bu nedenle başarılı bir Advent Calendar kurgusu, yaratıcı bir pazarlama fikrinin yanında doğru ürün planlaması ve maliyet yönetimi gerektiriyor.

Advent Calendar’lar, perakendede ürün satışı ile marka deneyimi arasındaki ilişkiyi farklı bir biçimde kuruyor. Tüketiciye her gün yeni bir ürün sunmak, markanın görünürlüğünü artırabilir ve ürün keşfini destekleyebilir. Ancak bu etkinin kalıcı bir ticari değere dönüşmesi, deneyimin satın alma davranışına nasıl yansıdığıyla ölçülmeli.

Advent Calendar’ın perakende açısından asıl potansiyeli, 24 gün boyunca tüketicinin karşısına çıkmak değil, bu süreçte kurulan ilişkiyi sonraki alışverişlere taşıyabilmek.

H&M Siber Saldırı İddialarını Araştırıyor: Moda Perakendesinde Veri Güvenliği Gündemde

H&M Group, sınırlı miktarda şirket verisini ilgilendirdiği öne sürülen olası bir siber güvenlik olayına ilişkin iddiaları araştırıyor. H&M, COS, Arket ve Monki gibi markaları bünyesinde bulunduran İsveç merkezli grup, şu ana kadar sistemlerinin ele geçirildiğine dair bir bulguya ulaşmadığını açıkladı. Şirket, çevrim içi ortamda yayılan iddiaların incelendiğini belirtirken soruşturma devam ettiği için olayın kapsamına ilişkin ayrıntılı bilgi paylaşmadı.

İddialar, finansal motivasyonla hareket ettiği bilinen siber suç grubu ShinyHunters ile ilişkilendiriliyor. Grubun sosyal mühendislik, kimlik avı ve bulut hizmetlerindeki güvenlik açıklarından yararlanma gibi yöntemlerle şirket verilerine erişmeye çalıştığı biliniyor. Ancak H&M vakasında sistemlere yetkisiz erişim gerçekleştiği henüz doğrulanmış değil.

ASOS Vakası, Perakendede Siber Güvenlik Riskini Yeniden Gündeme Taşıdı

asos popup magaza

H&M hakkındaki iddialar, moda perakendesinde art arda gündeme gelen siber güvenlik olaylarının ardından ortaya çıktı. Çevrim içi moda platformu ASOS, 6 Ekim’de müşterilerinin tehdit içerikli bildirimler almasının ardından yaptığı açıklamada, bir çalışanın hesabına yetkisiz erişim sağlandığını duyurmuştu. Şirketin açıklamasına göre saldırgan, güvenilir bir kişi gibi davranarak giriş bilgilerini elde etmiş ve bu bilgiler üzerinden ASOS’un kullandığı bazı üçüncü taraf platformlara erişmişti.

ASOS, etkilenen platformlara erişimi durdurduğunu ve soruşturmayı şirket içi ve bağımsız siber güvenlik uzmanlarının desteğiyle yürüttüğünü bildirdi. İnceleme sonucunda bazı kişisel bilgilere, isimlere ve iletişim detaylarına erişildiği doğrulandı. Buna karşılık şirket, ödeme kartı bilgilerinin ve hesap şifrelerinin etkilenmediğini açıkladı.

Bu iki gelişme, perakendecilerin siber güvenlik risklerinin yalnızca kendi sistemleriyle sınırlı olmadığını gösteriyor. Çalışan hesapları, üçüncü taraf hizmet sağlayıcılar ve bulut tabanlı platformlar, şirketlerin dijital altyapısında birbirine bağlı güvenlik noktaları oluşturuyor. Bu zincirin herhangi bir halkasındaki zafiyet, müşteri bilgilerini veya şirket verilerini riske atabiliyor.

Veri Güvenliği, Müşteri Deneyiminin Bir Parçası

veri guvenligi neden onemlidir blog 730x411 1

Moda perakendesinde e-ticaret platformları, müşteri hesapları, sadakat programları ve dijital pazarlama araçları yoğun miktarda veri işliyor. Bu veriler, kişiselleştirilmiş kampanyalardan stok planlamasına kadar pek çok operasyonel süreçte kullanılıyor. Ancak dijitalleşmeyle birlikte artan veri kullanımı, markaların güvenlik sorumluluğunu da genişletiyor.

Olası bir veri ihlalinin etkisi yalnızca teknik müdahale ve operasyonel kesintiyle sınırlı kalmayabilir. Müşterilerin kişisel bilgilerinin açığa çıkması, markaya duyulan güveni zedeleyebilir ve tüketicilerin dijital kanalları kullanma isteğini etkileyebilir. Bu nedenle siber güvenlik, bilgi teknolojileri ekiplerinin sorumluluğunun ötesinde, müşteri deneyimi ve marka itibarıyla doğrudan bağlantılı bir yönetim konusu olarak ele alınmalı.

Perakendeciler açısından çalışan hesaplarının korunması, kimlik doğrulama süreçlerinin güçlendirilmesi, üçüncü taraf erişimlerinin sınırlandırılması ve olağan dışı hareketlerin izlenmesi kritik önem taşıyor. Bunun yanında olası bir olayın ardından hangi sistemlerin etkilendiğinin belirlenmesi, erişimin hızla kesilmesi ve müşterilere doğru bilginin zamanında aktarılması da hazırlıklı olmayı gerektiriyor.

H&M hakkındaki iddiaların doğrulanıp doğrulanmayacağı henüz netleşmiş değil. Bununla birlikte şirketin açıklaması ve ASOS vakası, perakendede dijital güvenliğin yalnızca saldırı gerçekleştiğinde gündeme alınabilecek bir konu olmadığını ortaya koyuyor. Dijital kanallar üzerinden müşteri ilişkilerini büyüten markalar için veri güvenliği, operasyonel sürekliliğin yanı sıra tüketici güvenini korumanın da temel koşullarından biri hâline geliyor.

LVMH’de Çin Baskısı: Lüks Tüketimde Toparlanma Beklentisi Zayıflıyor

Dünyanın en büyük lüks tüketim grubu LVMH, 2026’nın üçüncü çeyreğinde beklentilerin altında satış büyümesi kaydetti. Çinli tüketicilerin harcama iştahındaki gerileme, Louis Vuitton ve Dior gibi grubun önde gelen markalarına olan talebi baskıladı. Şirketin organik satışları yıllık bazda yüzde 1 artarak 18,5 milyar avroya ulaşırken, analistlerin yüzde 1,3’lük büyüme beklentisinin gerisinde kaldı. Grubun gelirlerinin yaklaşık yarısını oluşturan moda ve deri ürünleri bölümünde ise organik satışlar yüzde 5 düştü.

Sonuçlar, yaklaşık 350 milyar dolarlık küresel lüks tüketim pazarının üç yıldır devam eden yavaşlamadan çıkmakta zorlandığına işaret ediyor. Yılbaşından bu yana Avrupa’nın önde gelen lüks gruplarının toplam piyasa değerinde yaklaşık 330 milyar avroluk kayıp yaşanırken, LVMH’nin piyasa değerindeki gerileme de yüzde 40 civarına ulaştı. Şirketin üçüncü çeyrek sonuçları, sektörde toparlanmanın ne zaman başlayacağına ilişkin soru işaretlerini yeniden gündeme taşıdı.

Çinli Tüketicinin Harcama İştahı Lüks Markaları Zorluyor

cin luks pazari

LVMH’nin sonuçlarında en belirgin baskı Asya pazarında görüldü. Çin’in ağırlıkta olduğu Asya bölgesinde satışlar yıllık bazda yüzde 5 gerilerken, ABD’de yüzde 5 büyüme kaydedildi. Şirketin finans yöneticisi Cécile Cabanis, Çin’deki tüketici güvenindeki belirgin bozulmanın özellikle isteğe bağlı harcamaları etkilediğini belirtti. Varlıklı bireylere yönelik vergi denetimlerinin sıkılaşması da lüks tüketim markalarının karşı karşıya olduğu yeni baskılardan biri olarak öne çıktı.

Çinli tüketiciler, küresel lüks tüketim harcamalarının yaklaşık beşte birini oluşturuyor. Bu nedenle ülkedeki talep değişimleri yalnızca yerel satışları değil, uluslararası markaların büyüme beklentilerini de etkiliyor. Pandemi sonrasında zayıflayan talebin henüz güçlü bir toparlanma göstermemesi, Çin pazarına yüksek ölçüde bağımlı markalar açısından büyüme planlarını daha karmaşık hâle getiriyor.

LVMH’nin moda ve deri ürünleri bölümü bu baskıyı doğrudan hissediyor. Grubun en büyük markası Louis Vuitton, lüks tüketimdeki yavaşlamaya karşı uzun süre rakiplerinden daha dirençli bir performans göstermişti. Ancak son çeyrekte bölüm satışlarının yüzde 5 gerilemesi, güçlü marka bilinirliğinin ve yüksek fiyat konumlandırmasının değişen tüketici koşullarına karşı tek başına yeterli olmayabileceğini gösteriyor.

Louis Vuitton ayrıca Çin’de, çay zinciri Molly Tea ile yaşanan logo benzerliği ve telif hakkı anlaşmazlığı nedeniyle tüketici tepkileriyle de karşılaştı. Bunun yanında LVMH yönetimi, markanın mirası ile yenilik ihtiyacı arasında doğru dengenin kurulması gerektiğine dikkat çekti. Finans yöneticisi Cabanis, satışları canlandırmak için fiyat indirimleri gibi radikal adımlara sıcak bakmadıklarını belirtti. Bu yaklaşım, lüks markaların kısa vadeli satış artışı ile uzun vadeli marka değerini koruma hedefi arasındaki hassas dengeyi ortaya koyuyor.

Lüks Tüketimde Dayanıklılık Sorgulanıyor

LVMH’nin diğer kategorilerindeki görünüm de pazarın genel seyrine ilişkin önemli sinyaller veriyor. Bulgari ve Tiffany gibi markaları içeren saat ve mücevher bölümü, yılın ilk yarısında yüzde 9 olan büyümesini üçüncü çeyrekte yüzde 6’ya düşürdü. El çantası ve hazır giyim gibi kategorilere kıyasla daha dayanıklı görülen bu segmentteki yavaşlama, talep baskısının lüks tüketimin farklı alanlarına yayılabileceğini düşündürüyor.

Lüks tüketimdeki zayıflık yalnızca Çin kaynaklı değil. ABD’de tüketici harcamalarının yavaşlayabileceğine ilişkin işaretler ve İran savaşının ekonomik etkileri de markaların karşı karşıya olduğu belirsizlikleri artırıyor. Bu koşullarda şirketlerin büyüme performansını değerlendirirken yalnızca satış rakamlarına değil, hangi pazarlarda büyüdüklerine, hangi ürün kategorilerinde talep kaybettiklerine ve fiyat politikalarının tüketici üzerindeki etkisine de bakmak gerekiyor.

LVMH’nin sonuçları, lüks perakendede güçlü marka algısının önemini ortadan kaldırmıyor; ancak bu algının sürekli talep yaratmak için tek başına yeterli olmadığını gösteriyor. Tüketicilerin harcama kararlarını daha dikkatli verdiği bir dönemde ürünün tasarımı, özgünlüğü, markanın kültürel karşılığı ve fiyatının algılanan değerle uyumu daha belirleyici hâle geliyor.

Türkiye açısından da bu gelişmeler, lüks tüketim markalarının fiyatlandırma ve ürün stratejilerini değerlendirirken küresel talep koşullarının göz ardı edilmemesi gerektiğini hatırlatıyor. Küresel ölçekte talebin zayıfladığı bir ortamda büyüme, yalnızca fiyat artışlarına veya marka prestijine dayandırılamaz. Markaların tüketici beklentilerini yeniden anlaması, ürün ve deneyim değerini güçlendirmesi ve pazarlar arasındaki farklılaşmayı doğru yönetmesi gerekiyor.

LVMH’nin üçüncü çeyrek performansı, lüks perakendede yeni büyüme döneminin yalnızca marka gücüne değil, değişen tüketici güvenine ve algılanan değere uyum sağlama becerisine de bağlı olduğunu ortaya koyuyor.

Beymen, Mısır’daki 20. Yılını Yeni Mağaza Yatırımlarıyla Kutluyor

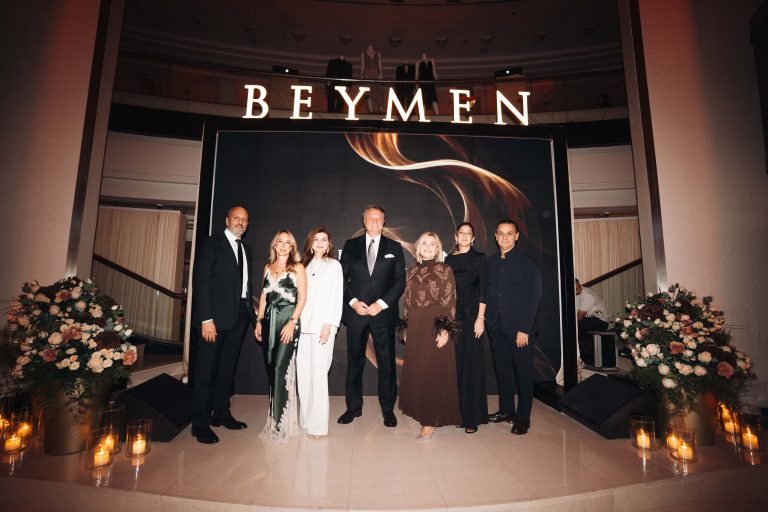
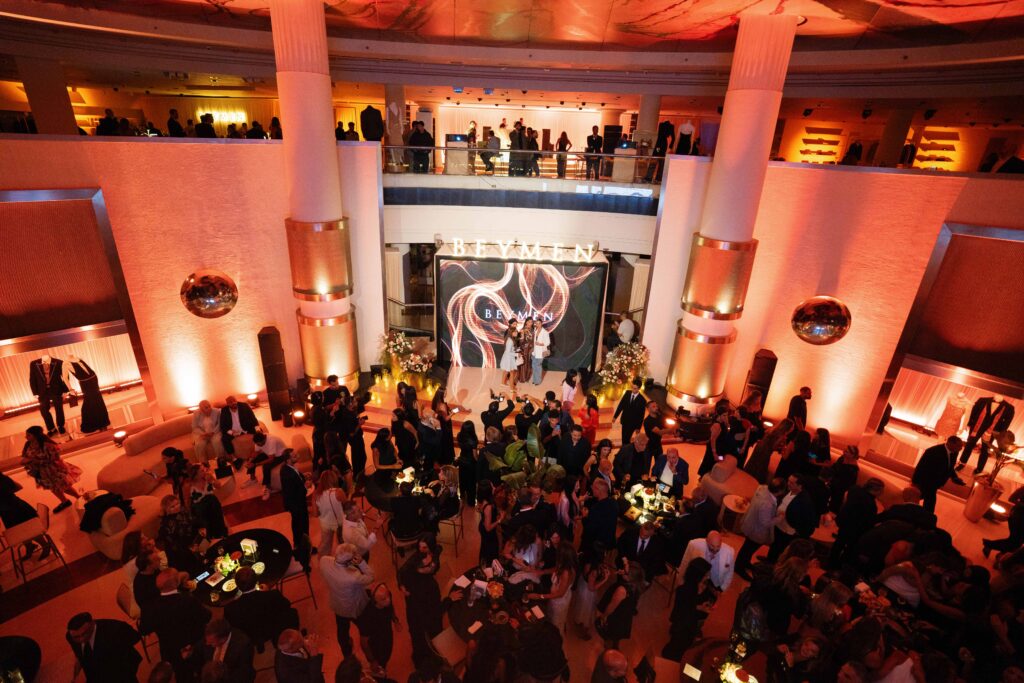
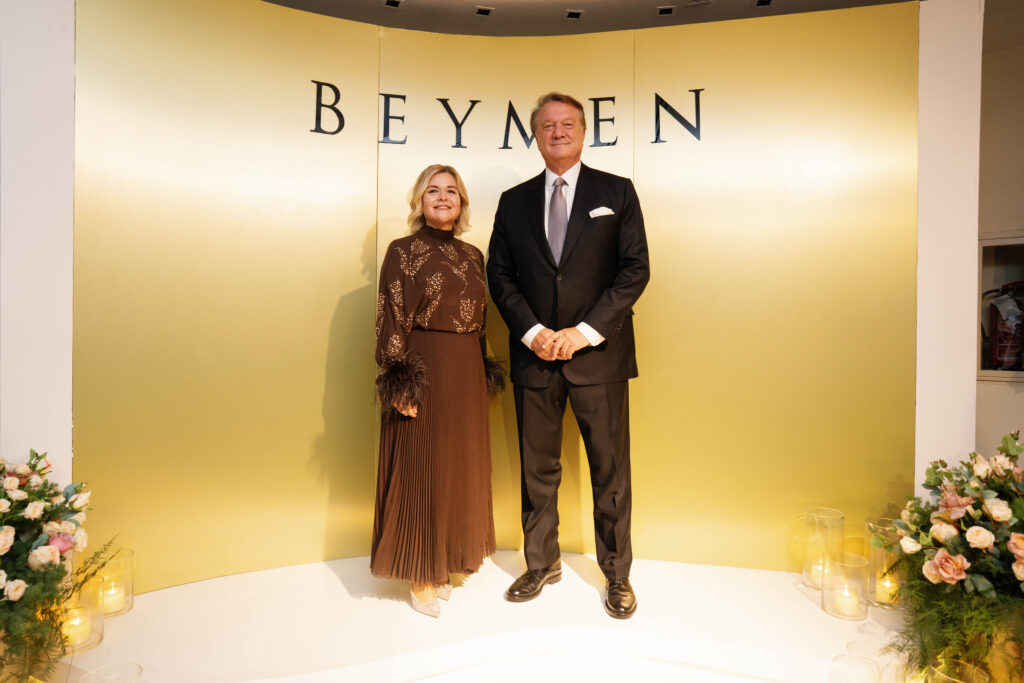
Beymen, Mısır pazarındaki 20. yılını Beymen Cairo mağazasında düzenlenen etkinlikle kutladı. Şirket, Kahire’nin doğusu ve batısında planlanan yeni mağazalar, genişleyen marka portföyü ve kişiselleştirilmiş müşteri deneyimleriyle ülkedeki büyümesini sürdürmeyi hedefliyor. Beymen, Mısır’daki 20 yıllık faaliyet dönemini Beymen Cairo mağazasında düzenlenen özel bir etkinlikle kutladı. Şirket, ülkedeki yeni dönem stratejisini mağaza yatırımları, uluslararası marka iş birlikleri ve müşteri deneyimini geliştirmeye yönelik çalışmalar üzerinden şekillendiriyor. Mısır’a giriş yaptığı dönemde uluslararası lüks modaevlerini tek çatı altında buluşturan ilk lüks çok katlı mağaza olarak konumlanan Beymen, yeni yatırımlarla pazardaki varlığını genişletmeye hazırlanıyor.

Beymen, büyüme planları kapsamında Kahire’nin hem doğusunda hem de batısında yeni mağazalar açmayı planlıyor. Yeni Kahire’de LMD tarafından geliştirilen One Ninety projesi ile 6th of October City’de Palm Hills tarafından geliştirilen Palmette projesinde yeni mağazaların açılması hedefleniyor. Şirket ayrıca 2027 İlkbahar/Yaz sezonundan itibaren uluslararası lüks modaevlerini portföyüne ekleyerek Mısır’daki ürün seçkisini genişletmeyi planlıyor.

Mağaza İçi işbirlikleri Gelişiyor

beymen, mısır’daki 20. yılını kutlarken kahire’nin doğusu ve batısında yeni mağaza yatırımları ve genişleyen marka portföyünü duyurdu.

Beymen’in Mısır’daki büyüme stratejisi yalnızca moda kategorisiyle sınırlı kalmayacak. Gözlük kategorisinde Sun Studio by Magrabi, mücevher alanında Azza Fahmy ve kozmetikte Maison Mazaya ile yürütülen shop-in-shop iş birlikleriyle moda ve yaşam stilinin farklı alanlarının aynı mağaza deneyimi içinde buluşturulması hedefleniyor. Şirket, kişiselleştirilmiş müşteri deneyimini geliştirmek amacıyla THE ONE uygulamasını da Mısır’daki müşterileriyle kurduğu ilişkiye entegre ediyor.

Beymen Club İçin Yeni Fırsatlar

Beymen, kendi markası Beymen Club’ın da Mısır’daki büyümesini hızlandırmayı planlıyor. Kahire ve İskenderiye başta olmak üzere farklı şehirlerde değerlendirilen yeni lokasyonlarla Beymen Club’ın daha geniş müşteri gruplarına ulaşması hedefleniyor.

M’ısır’a Yatırım Yapmaya Devam edeceğiz

beymen, mısır’daki 20. yılını kutlarken kahire’nin doğusu ve batısında yeni mağaza yatırımları ve genişleyen marka portföyünü duyurdu.

Beymen Group CEO’su Elif Çapçı, Mısır’ın şirket açısından stratejik önemini koruduğunu söyledi. Çapçı, “Mısır, Beymen için her zaman çok önemli bir pazar oldu. Yıllar içinde inşa ettiğimiz güvenden gurur duyuyor, önümüzdeki dönemin sunduğu yeni fırsatlara odaklanıyoruz” dedi. Çapçı, “Mısır’a yatırım yapmayı, pazarla ve müşterilerimizle birlikte büyümeyi sürdürürken yeni markaları, deneyimleri ve Beymen dünyasının farklı boyutlarını ülkeye taşımayı önceliklendiriyoruz” ifadelerini kullandı. Beymen, yeni mağaza yatırımları, uluslararası marka iş birlikleri ve müşteri deneyimine odaklanan yaklaşımıyla Mısır pazarındaki büyümesini sürdürmeyi hedefliyor.

Sabri Can Acarsoy: Tradist, Global Lifestyle Markalarını Bölgesel Büyümeyle Buluşturuyor

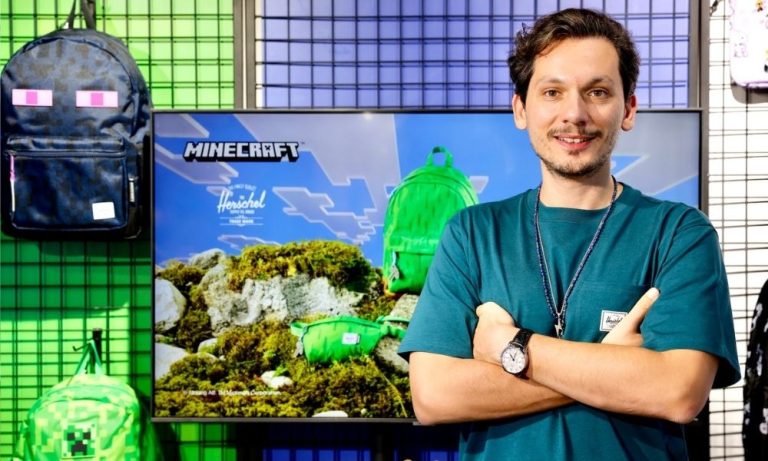
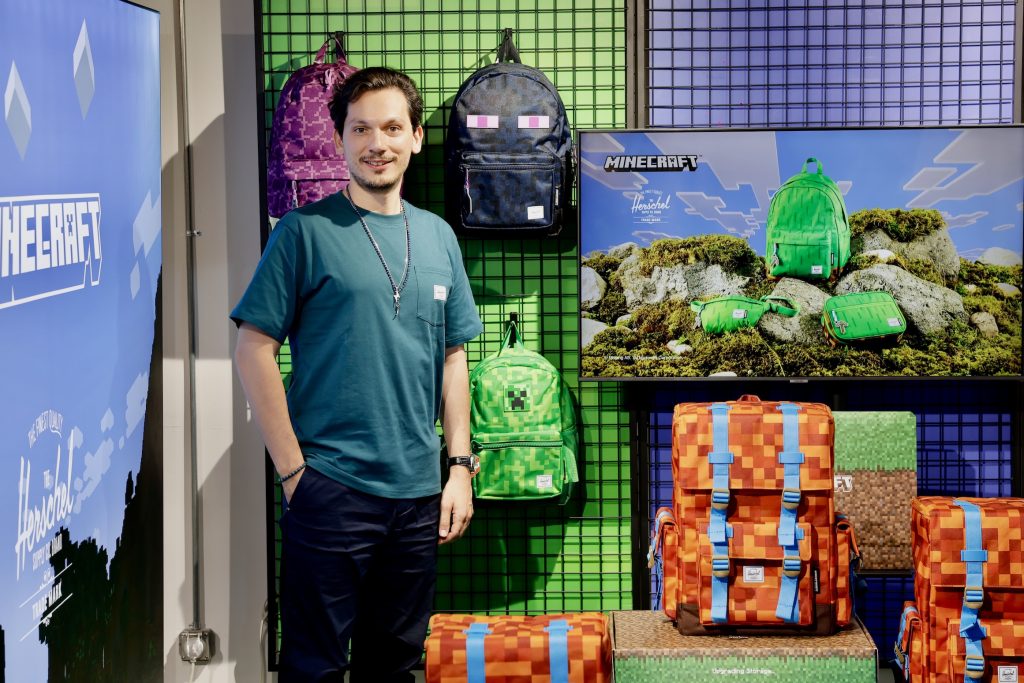
Tradist Kurucu ve CEO’su Sabri Can Acarsoy, global markaların Türkiye pazarında sürdürülebilir büyüme elde edebilmesi için yerel tüketici beklentilerinin, doğru kanal stratejisinin ve marka konumlandırmasının önemine dikkat çekiyor. Herschel, Allbirds, XD Design, Crosley ve Sunnylife gibi markaları portföyünde buluşturan Tradist, fiziksel perakende ve e-ticareti birlikte ele alarak lifestyle kategorilerinde büyümeyi hedefliyor.

Tüketicilerin tasarım, fonksiyonellik, deneyim ve fiyat arasındaki dengeye daha fazla önem verdiği bir dönemde Tradist, temsil ettiği markaların global kimliklerini korurken Türkiye pazarına uygun stratejiler geliştiriyor. Şirket, 2026 sonunda online satışların toplam satışlar içindeki payını yüzde 40’a çıkarmayı ve Türkiye’de yüzde 50’nin üzerinde ciro büyümesi elde etmeyi hedefliyor.

Bi’Sektör olarak Sabri Can Acarsoy ile gerçekleştirdiğimiz röportajda; global markaların Türkiye pazarına giriş ve büyüme stratejilerini, değişen lifestyle tüketici eğilimlerini, fiziksel mağazalar ile e-ticaretin birbirini tamamlayan rolünü ve Türkiye’nin bölgesel büyüme merkezi olma potansiyelini ele aldık.

Bir global markanın Türkiye’ye gelmesiyle iş bitmiyor; asıl mesele markanın burada doğru tüketiciyle, doğru kanalda ve doğru değer önerisiyle buluşması. Tradist, bir markanın Türkiye’ye girişinden büyüme aşamasına kadar hangi noktaları yeniden kurguluyor?

tradist kurucusu ve ceosu sabri can acarsoy 3

Türkiye’ye global bir markayı getirmek, bizim açımızdan operasyonel bir distribütörlük sürecinden çok daha fazlasını ifade ediyor. Bir markanın globalde başarılı olması, aynı başarıyı Türkiye’de otomatik olarak göstereceği anlamına gelmiyor. Burada tüketici alışkanlıklarını, fiyat hassasiyetini, rekabet ortamını, kanal yapısını ve markanın hedef kitlesinin beklentilerini doğru okumak gerekiyor.

Tradist olarak ilk aşamada markanın global DNA’sını ve temel değer önerisini korurken, Türkiye pazarındaki karşılığını doğru şekilde oluşturuyoruz. Hangi ürünlerin önceliklendirileceğinden fiyatlandırmaya, ürün gamının lokal ihtiyaçlara göre şekillendirilmesinden iletişim diline ve satış kanallarının belirlenmesine kadar bütün süreci birlikte ele alıyoruz.

Burada kanal stratejisi de kritik bir rol oynuyor. Lüks departman mağazaları, spor perakende zincirleri, duty-free noktaları, bayi ağı, B2B platformları ve e-ticaret kanallarının her birinin farklı bir tüketici profili ve satın alma motivasyonu bulunuyor. Dolayısıyla markayı her kanalda aynı şekilde konumlandırmak yerine, kanalın rolünü ve tüketiciyle kuracağı ilişkiyi ayrı ayrı değerlendiriyoruz.

Bunun yanında markanın Türkiye’de büyüme sürecinde veriyi ve tüketici geri bildirimlerini sürekli takip ediyoruz. Hangi ürünlerin daha fazla ilgi gördüğü, tüketicinin hangi fiyat ve ürün segmentlerine yöneldiği, online ve fiziksel kanallardaki davranış farklılıkları gibi veriler bize sonraki adımlar için önemli bir yol haritası sunuyor. Dolayısıyla Tradist’in rolünü markayı Türkiye’ye getirmekten ziyade, markanın burada sürdürülebilir bir büyüme modeli oluşturmasını sağlamak olarak tanımlıyoruz.

Herschel, Allbirds, XD Design, Crosley ve Sunnylife gibi markalar aynı çatı altında farklı ihtiyaçlara ve yaşam tarzlarına dokunuyor. Bu portföyü yönetirken Türkiye tüketicisinde ortaklaşan hangi yeni lifestyle eğilimlerini gözlemliyorsunuz?

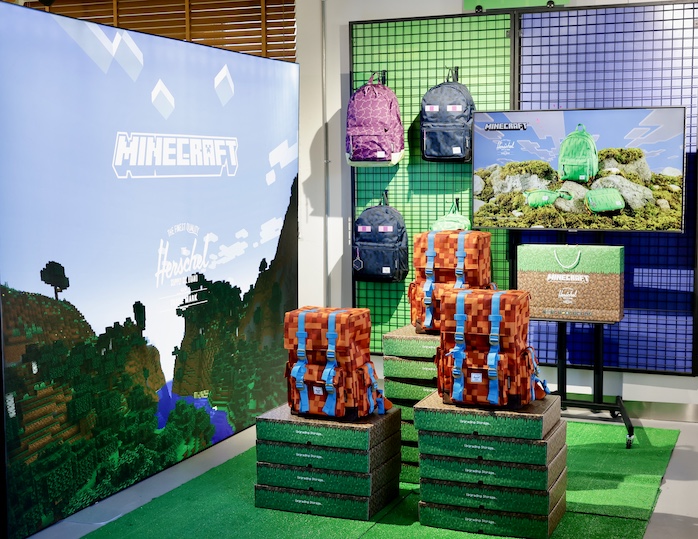
minecraft

Markalarımız farklı kategorilerde konumlansa da Türkiye tüketicisinde ortaklaşan bazı önemli davranış değişimleri görüyoruz. Bunların başında tüketicinin artık yalnızca ürünün kendisine değil, ürünün hayatına kattığı değere bakması geliyor.

Tasarım, fonksiyonellik ve deneyim artık birbirinden ayrı değerlendirilmiyor. Örneğin bir çanta yalnızca taşıma işleviyle değil; tasarımı, kullanım kolaylığı, güvenliği ve kişinin yaşam tarzına uyumu üzerinden değerlendiriliyor. Benzer şekilde bir pikap yalnızca müzik dinleme aracı olmaktan çıkıp yaşam alanının bir parçasına, dekoratif ve kültürel bir objeye dönüşebiliyor.

Bir diğer önemli eğilim ise tüketicinin daha seçici hale gelmesi. Özellikle genç ve dijital dünyayla yoğun etkileşim içinde olan tüketiciler, satın almadan önce ürün hakkında daha fazla araştırma yapıyor, farklı markaları karşılaştırıyor ve markanın hikâyesine de bakıyor. Sürdürülebilirlik, tasarım, kalite ve fiyat arasındaki denge bu noktada daha fazla önem kazanıyor.

Aynı zamanda lifestyle kategorilerinde sınırların giderek ortadan kalktığını görüyoruz. Seyahat, şehir yaşamı, müzik, spor, outdoor ve kişisel stil gibi alanlar birbirinden bağımsız değil. Tüketici bütün bu alanları kendi yaşam biçiminin parçaları olarak değerlendiriyor. Bizim portföyümüzün farklı kategorilere yayılması da aslında bu dönüşümü yakından gözlemlememizi sağlıyor.

Lifestyle ürünlerinde mağaza artık yalnızca satış noktası değil, markanın dünyasının fiziksel olarak deneyimlendiği bir temas alanı. Tradist, temsil ettiği markalar için fiziksel mağaza, e-ticaret ve farklı satış kanallarının rollerini nasıl ayrıştırıyor ve birbirine nasıl bağlıyor?

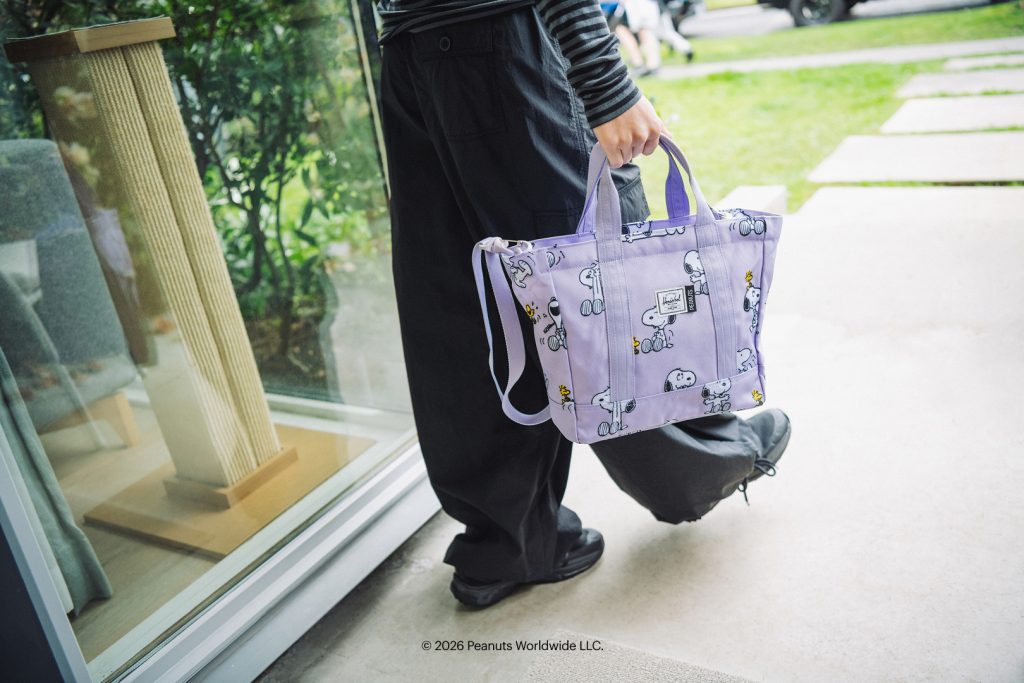
peanuts 2

Bugün perakendede online ve offline ayrımının giderek ortadan kalktığını görüyoruz. Tüketici markayla tek bir kanaldan ilişki kurmuyor. Bir ürünü sosyal medyada keşfedebiliyor, e-ticaret sitesinde araştırabiliyor, fiziksel mağazada deneyimleyebiliyor ve sonrasında online olarak satın alabiliyor. Bu nedenle biz kanalları birbirinin alternatifi değil, birbirini tamamlayan temas noktaları olarak görüyoruz.

Fiziksel mağazaların burada çok önemli bir rolü var. Özellikle lifestyle kategorilerinde ürünün tasarımını, malzeme kalitesini ve kullanım deneyimini fiziksel olarak görmek satın alma kararını etkileyebiliyor. Mağazayı yalnızca ürünün satıldığı bir alan değil, tüketicinin markanın dünyasını deneyimlediği bir temas noktası olarak ele alıyoruz.

E-ticaret tarafında ise erişilebilirlik, hız ve ürün çeşitliliği ön plana çıkıyor. Bu nedenle online kanalları yalnızca bir satış platformu olarak değil, tüketici davranışlarını anlamamızı sağlayan önemli bir veri kaynağı olarak da değerlendiriyoruz.

2026’da bu alan bizim için özellikle önemli. Herschel ve Allbirds’ün Türkiye operasyonlarına özel e-ticaret sitelerini devreye alma çalışmalarımız bu stratejinin önemli bir parçası. Geçtiğimiz yıl satışlarımızın yaklaşık yüzde 20’sini online kanallardan gerçekleştirirken, 2026 sonunda bu payı yüzde 40 seviyesine çıkarmayı hedefliyoruz. Buradaki amacımız fiziksel perakendeyi azaltmak değil; tüm kanalların aynı marka deneyiminin farklı parçaları olarak çalışmasını sağlamak.

Global bir markanın Türkiye’de başarılı olması, global kimliğini korurken lokal tüketici alışkanlıklarını okuyabilmesine de bağlı. Tradist, global marka standartları ile Türkiye’ye özgü tüketici beklentileri arasında nasıl bir denge kuruyor?

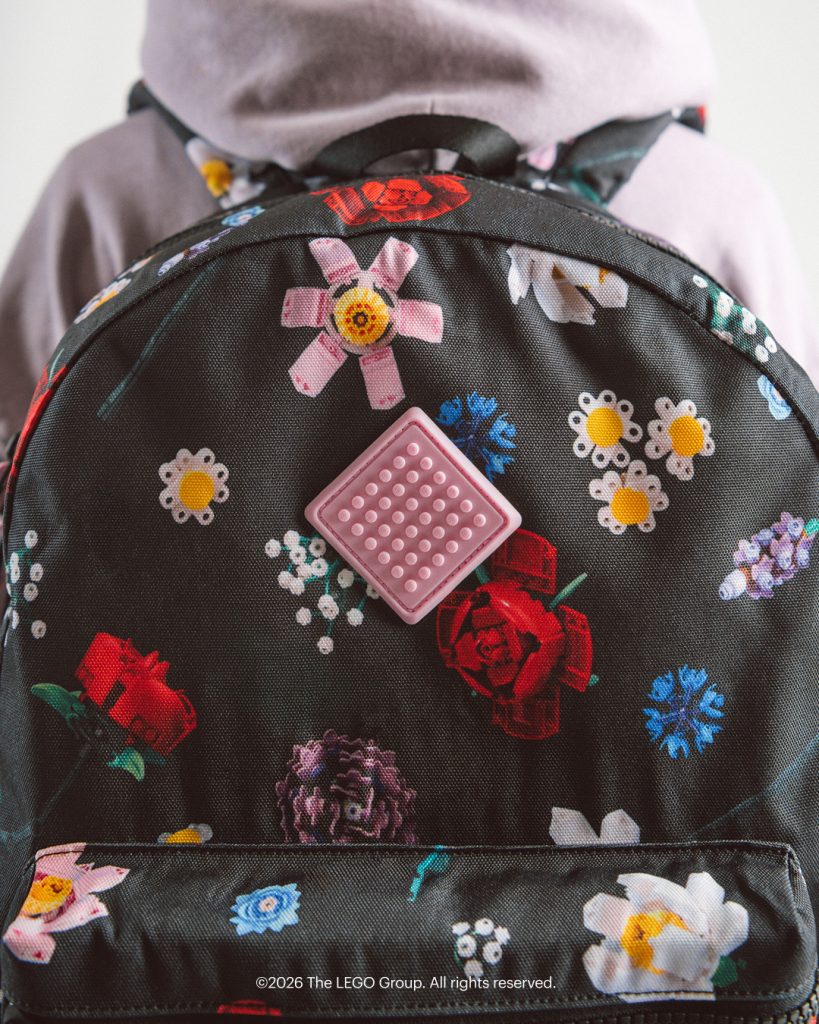
lego 3

Bizim için burada temel prensip, markanın global kimliğini değiştirmek değil, bu kimliğin Türkiye’de doğru karşılık bulmasını sağlamak. Çünkü bir markayı global yapan temel değerlerinden uzaklaştırarak lokalize etmek, uzun vadede markanın bütünlüğüne zarar verebilir.

Bu nedenle önce markanın DNA’sını çok net şekilde tanımlıyoruz. Tasarım dili, kalite anlayışı, sürdürülebilirlik yaklaşımı, hedef kitlesi ve marka vaadi bizim için korunması gereken temel unsurlar. Bunun üzerine Türkiye’deki tüketici alışkanlıklarını ve pazar koşullarını ekliyoruz.

Örneğin ürün gamında hangi modellerin ve renklerin öne çıkarılacağı, hangi fiyat segmentlerinin daha fazla karşılık bulduğu, hangi satış kanallarının kullanılacağı veya iletişimde hangi tüketici içgörülerinin öne çıkarılacağı lokal pazar dinamiklerine göre şekillenebiliyor.

Burada Tradist’in bölgesel deneyimi de önemli bir avantaj sağlıyor. Türkiye dışında Kazakistan, Azerbaycan, Özbekistan, Gürcistan, Moldova ve Kırgızistan gibi pazarlarda da faaliyet gösteriyoruz. Bu bize farklı tüketici davranışlarını aynı anda gözlemleme ve global bir markanın farklı pazarlarda nasıl konumlandırılabileceğine dair geniş bir perspektif kazandırıyor.

Dolayısıyla yaklaşımımızı “global ya da lokal” şeklinde değil, global marka değerlerini koruyarak lokal tüketiciyi doğru okumak şeklinde tanımlıyoruz.

Türkiye’de premium tüketici artık yalnızca “premium” etiketiyle ikna olmuyor; ürünün tasarımı, kullanım deneyimi, hikâyesi ve fiyatının birlikte anlamlı olması gerekiyor. Bu değişim, Tradist’in marka seçimi ve konumlandırma yaklaşımını nasıl etkiliyor?

lego

Tüketicinin premium algısının önemli ölçüde değiştiğini düşünüyoruz. Geçmişte premium kavramı daha çok yüksek fiyat, marka bilinirliği veya statü üzerinden değerlendirilebilirken bugün tüketici bu fiyatın karşılığında ne aldığını çok daha fazla sorguluyor.

Bizim marka seçimimizde de bu nedenle yalnızca marka bilinirliğine veya ticari potansiyeline bakmıyoruz. Ürünün gerçekten bir ihtiyaca cevap verip vermediği, tasarımının ve fonksiyonelliğinin birbirini tamamlayıp tamamlamadığı, markanın kendine özgü bir hikâyesinin olup olmadığı ve tüketiciyle uzun vadeli bir bağ kurabilme potansiyeli bizim için önemli kriterler.

Özellikle lifestyle kategorilerinde tüketicinin ürünü kendi yaşam biçiminin bir parçası olarak görmesini önemsiyoruz. Bir ürünün sadece işlevsel olması yeterli değil; estetik açıdan da karşılık bulması, kullanım deneyimi sunması ve tüketiciye bir değer ifade etmesi gerekiyor.

Bu nedenle portföyümüze baktığımızda Herschel, Allbirds, XD Design, Crosley ve Sunnylife’ın birbirinden farklı kategorilerde faaliyet göstermesine rağmen ortak bir noktada buluştuğunu görüyoruz: Her biri yalnızca bir ürün sunmuyor, belirli bir yaşam tarzını ve deneyimi temsil ediyor. Tradist olarak da uzun vadede değer yaratabilecek markalarla çalışmaya odaklanıyoruz.

Tradist’in yedi farklı ülkedeki operasyonu, distribütörlük modelini Türkiye sınırlarının ötesine taşıyan bir yapı ortaya koyuyor. Önümüzdeki dönemde Türkiye’yi bölgesel bir büyüme merkezi olarak değerlendirdiğinizde, hangi lifestyle kategorilerinin ve yeni perakende modellerinin öne çıkacağını düşünüyorsunuz?

lego 2

Türkiye’nin coğrafi konumu, genç ve dijital tüketici profili, gelişen e-ticaret ekosistemi ve güçlü perakende altyapısı, ülkeyi yalnızca kendi iç pazarı açısından değil, bölgesel büyüme açısından da önemli bir merkez haline getiriyor.

Biz Tradist olarak da bu potansiyeli yalnızca Türkiye’de satış yapmak üzerinden değerlendirmiyoruz. Türkiye’de oluşturduğumuz marka ve kanal altyapısını çevre pazarlara taşıyabileceğimiz bir bölgesel yapı kurmaya odaklanıyoruz. Bugün Kazakistan, Azerbaycan, Özbekistan, Gürcistan, Moldova ve Kırgızistan’ın da aralarında bulunduğu ülkelerde faaliyet göstermemiz bu yaklaşımın bir parçası.

Lifestyle tarafında ise önümüzdeki dönemde özellikle seyahat ve mobil yaşam, outdoor, kişisel aksesuarlar, sürdürülebilir ürünler, teknolojiyle birleşen günlük kullanım ürünleri ve evde deneyim alanlarının büyümeye devam edeceğini düşünüyoruz. Tüketicinin çalışma, seyahat etme, sosyalleşme ve evde vakit geçirme biçimleri değiştikçe bu alanların birbirleriyle kesiştiği yeni ürün kategorileri de ortaya çıkıyor.

Perakende tarafında ise omnichannel yapının daha da güçleneceğini görüyoruz. Fiziksel mağazalar marka deneyimi ve güven yaratmaya devam ederken, e-ticaret erişim ve hız açısından önemini artıracak. Bunun yanında pazar yerleri, markaya özel e-ticaret siteleri, sosyal ticaret ve farklı B2B platformları da satış ekosisteminin daha önemli parçaları haline gelecek.

Tradist olarak önümüzdeki dönemde hedefimiz, yalnızca daha fazla marka ve ürün sunmak değil; Türkiye merkezli, farklı pazarlara erişebilen güçlü bir lifestyle dağıtım ve e-ticaret ağı oluşturmak. 2026’da Türkiye’de yüzde 50’nin üzerinde ciro büyümesi ve 150 bin adedin üzerinde satış hacmi hedeflerken, aynı zamanda yurt dışı operasyonlarımızı ve bölgedeki online varlığımızı da güçlendirmeye odaklanıyoruz.

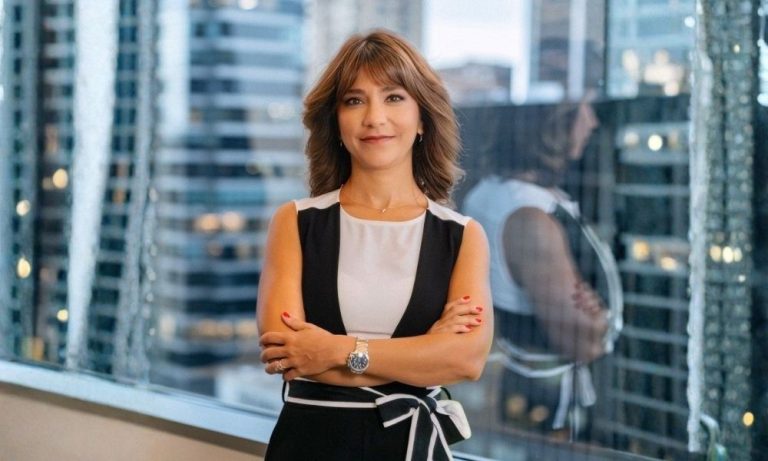
Vestel’in yeni CFO’su Zeynep Sarsan Oldu

Vestel Şirketler Grubu Mali İşler Genel Müdürlüğü (CFO) görevine Zeynep Sarsan getirildi. Finansal yönetim ve kurumsal dönüşüm alanlarında 25 yılı aşkın deneyime sahip olan Sarsan, Vestel üst yönetimindeki görevine 7 Eylül 2026 itibarıyla başladı.

Zeynep Sarsan, lisans eğitimini İstanbul Üniversitesi İşletme Fakültesi’nde, yüksek lisansını (MBA) ise Yeditepe Üniversitesi Finansal Yönetim alanında tamamladı. Sarsan, 2024 yılında London Business School Kurumsal Finans programını bitirdi.

1999 yılında denetim alanında başladığı kariyeri boyunca finansal planlama, hazine, risk yönetimi, nakit akış optimizasyonu, verimlilik odaklı süreç dönüşümü alanlarında önemli sorumluluklar üstlenen Sarsan, Nexans, Praktiker ve Alcatel-Lucent gibi şirketlerde üst düzey finansal yönetim rollerini üstlendi. 2013 yılından itibaren Kibar Holding bünyesinde Assan Hanil, Assan Panel ve Ispak Ambalaj’da Finans Direktörlüğü ve CFO görevlerinde bulunan Sarsan, 2018-2026 yılları arasında Assan Alüminyum CFO’su olarak görev yaptı. Sarsan, bu süreçte eş zamanlı olarak Kibar Americas Yönetim Kurulu Üyeliği ve Krides İcra Kurulu Üyeliği görevlerini de yürüttü.